Wochenbriefing KW46: Alles verkauft außer Aktien — und Hormus trägt den Ölpreis nicht mehr
📌 Zusammenfassung
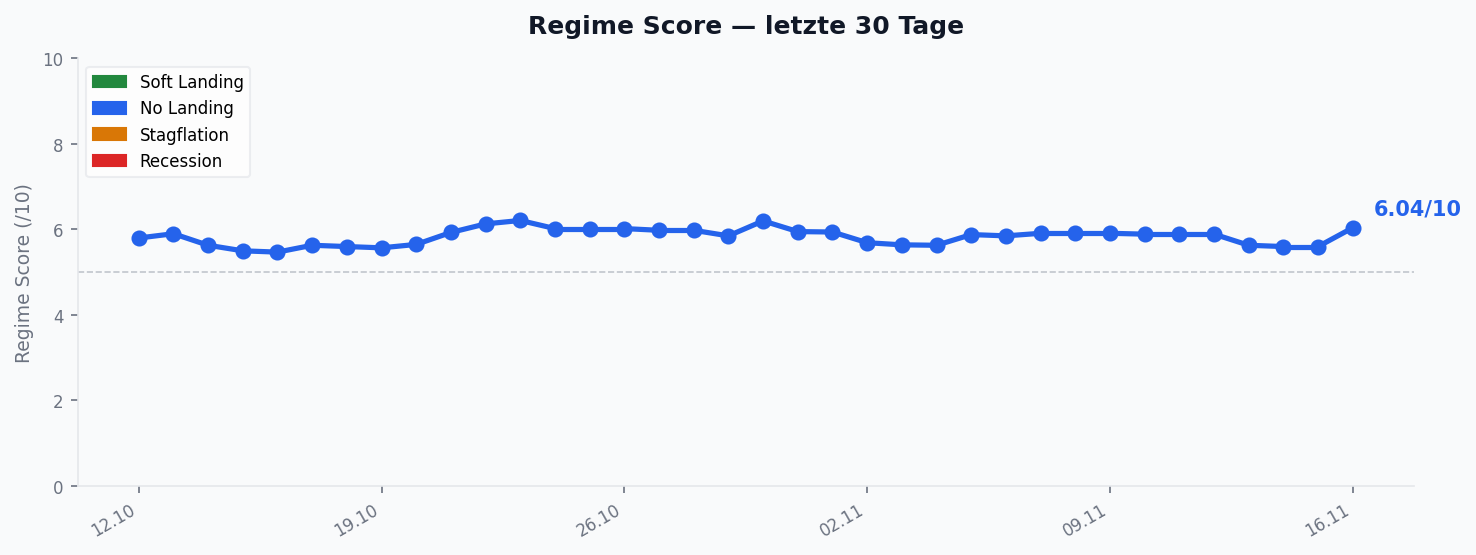
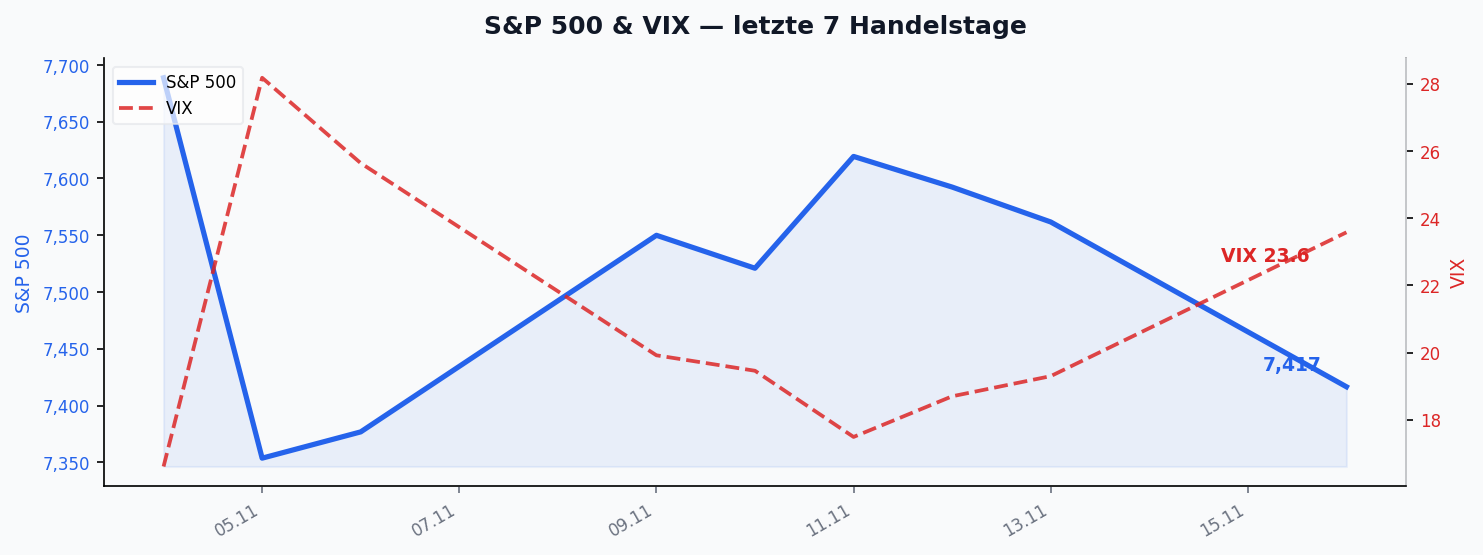
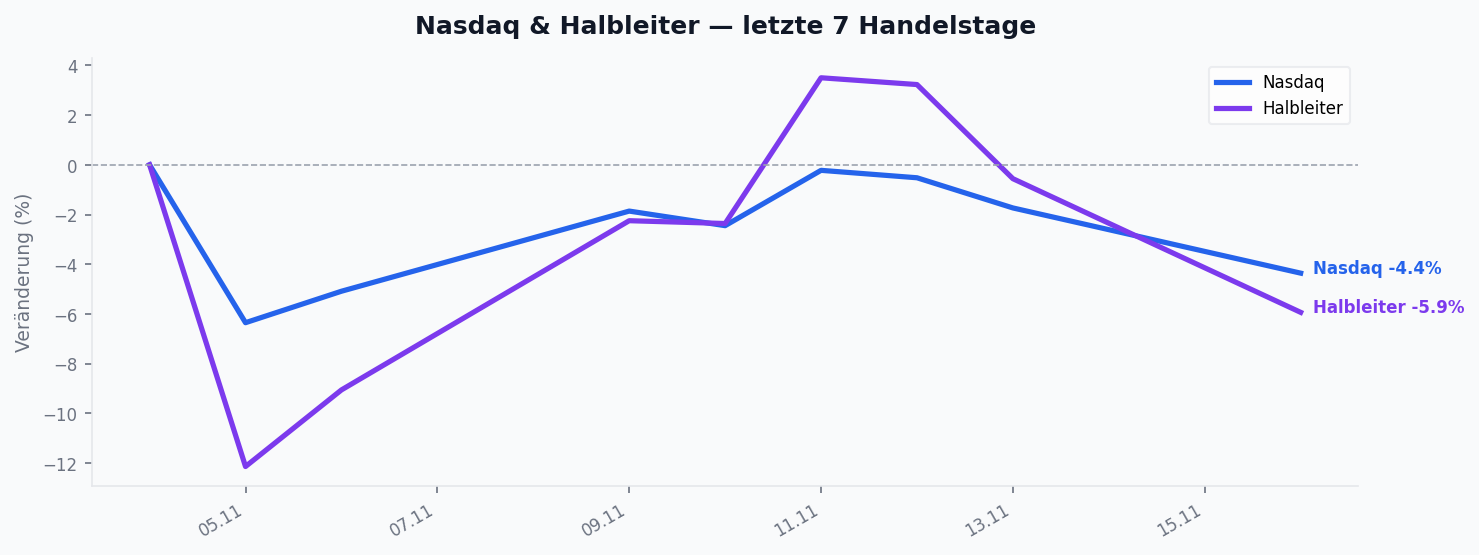
Die Woche vom 9. bis 15. November war keine Risk-off-Woche, sondern etwas Unangenehmeres: Der S&P 500 stieg von 7.376,86 auf 7.561,67 Punkte (+2,51 %) und der VIX fiel von 25,64 auf 19,30, während Gold 4,63 Prozent, Brent 2,52 Prozent, Bitcoin 9,91 Prozent und Ethereum 13,76 Prozent verloren und die zehnjährige US-Rendite von 4,86 auf 5,16 Prozent stieg. Wer alles außer Aktien verkauft, baut kein Risiko ab, sondern beschafft sich Geld. Ausgelöst wurde die Zinsbewegung von einem Kern-CPI bei 0,3 Prozent zum Vormonat, der exakt die Schwelle traf, an die Gouverneur Christopher Waller tags zuvor eine mögliche Anhebung um 50 Basispunkte im Dezember geknüpft hatte. Parallel verlor Nvidia 12,75 Prozent, nachdem Jensen Huang am 12. November mit sofortiger Wirkung zurückgetreten war. Das MAPU-Regimemodell führt No Landing mit 6,04 von 10 Punkten und hat seinen Vorsprung auf Stagflation über die Woche ausgebaut.
🏛️ Regime-Entwicklung
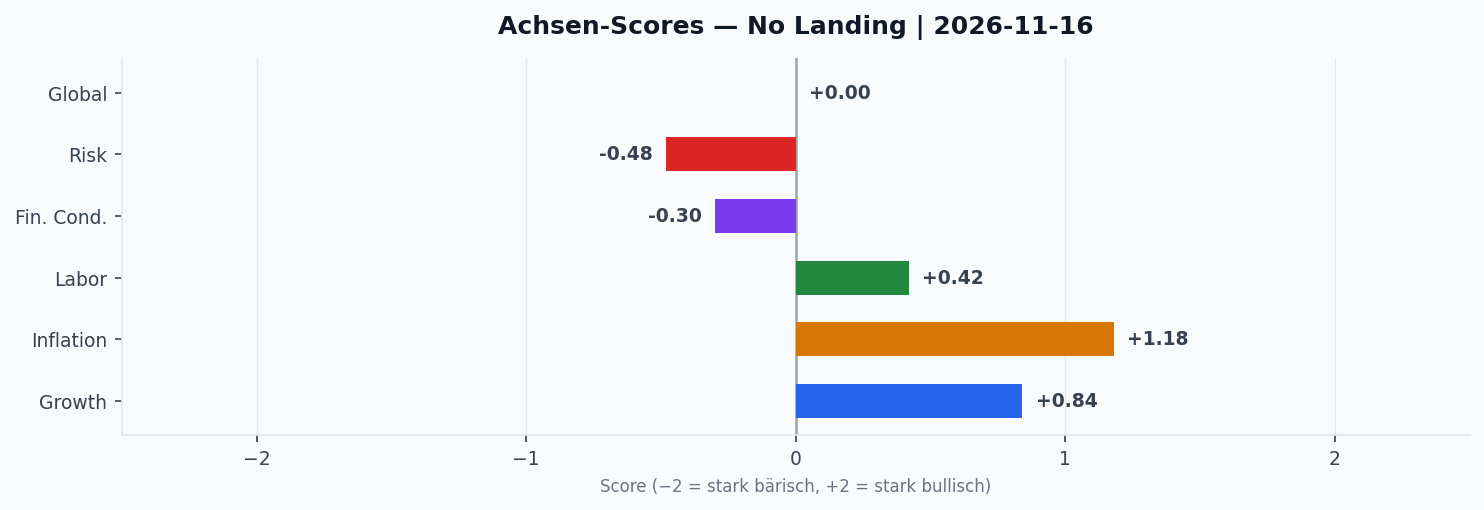
Das Modell führt zum 16. November No Landing mit 6,04 von 10 Punkten, gefolgt von Stagflation mit 3,81, Rezession mit 2,34 und Soft Landing mit 0,18. Zu Wochenbeginn am 9. November lagen die Werte bei 5,91 für No Landing und 4,15 für Stagflation; der Abstand zwischen führendem Regime und stärkstem Herausforderer hat sich damit von 1,76 auf 2,23 Punkte geweitet. Die Konfidenz steht auf medium, nachdem sie am 13. und 15. November auf niedrig abgesackt war — positive Achsenwerte bedeuten Stärke, Werte um null ein Kippen ins Neutrale.
Die Wachstums-Achse fiel über die Woche von 0,99 auf 0,84, die Arbeitsmarkt-Achse von 0,49 auf 0,42 und die Inflations-Achse von 1,22 auf 1,18. Der plausibelste Auslöser für die Entspannung auf der Inflationsseite ist der deutliche Rückgang des Erzeugerpreisindex vom 13. November. Für die Bewegung am 16. November selbst liegt kein Auslöser vor, da an diesem Tag keine Veröffentlichung anstand; die Beobachtung bleibt ohne saubere Erklärung festzuhalten. Die Financial-Conditions-Achse und die Risiko-Achse sind im aktuellen Snapshot nicht befüllt und werden hier deshalb nicht interpretiert.
Im Quartalsvergleich wird sichtbar, dass es sich nicht um Rauschen handelt. Am 18. August stand No Landing bei 5,66 gegen 4,11 für Stagflation, am 16. Oktober bei 5,47 gegen 3,94 — der Abstand lag in beiden Fällen bei rund 1,5 Punkten und damit deutlich unter den heutigen 2,23. Die Inflations-Achse stieg im selben Zeitraum von 1,07 auf 1,18, die Arbeitsmarkt-Achse von 0,09 auf 0,42. Das Regime verfestigt sich also, und zwar über die Preis- und die Beschäftigungsseite gleichzeitig.
📈 Markt-Rückblick
Die Aktienmärkte gewannen über die Woche, obwohl praktisch jede andere Anlageklasse verlor. Neben dem S&P 500 legte der Nasdaq von 24.579,42 auf 25.136,27 Punkte zu (+2,27 %), während Gold von 4.074,90 auf 3.886,30 Dollar fiel und Brent von 98,32 auf 95,84. Bitcoin rutschte von 75.731 auf 68.224 Dollar, Ethereum von 2.235 auf 1.927 — zweistellige Verluste in beiden Fällen.
Andy Constan (Damped Spring) hat diese Konstellation am Sonntag beschrieben: Aktien hätten sich gehalten und wie erwartet erholt, Anleihen, Gold und Krypto seien hart gefallen, Öl schwach gewesen. Seine Erklärung für die Anleiheschwäche zielt nicht auf gestiegene Wachstumserwartungen, sondern auf Angebot und Laufzeitprämie — eine Unterscheidung, die sich an den Daten nachvollziehen lässt. Der reale Zehnjahreszins steht bei 2,86 Prozent gegenüber 1,94 zu Jahresbeginn, während die zehnjährigen Breakevens mit 2,24 Prozent praktisch unverändert auf dem Niveau vom Jahresanfang verharren. Was steigt, ist der Preis des Geldes, nicht die Erwartung steigender Preise.
Besonders deutlich wurde die Bewegung am Freitag. Im Damped-Spring-Format beschreibt Constans Gesprächspartner eine Umkehr von über hundert Handle abwärts mit einer einzigen grünen Fünf-Minuten-Kerze — ein Verlauf, der den Aufwärtsschwung der Woche technisch beschädigt und über den Schlusskursen eine Widerstandszone hinterlässt. Der Dezember-Jänner-Spread auf den VIX steht bei nur sechzig Basispunkten und ist für diesen saisonal normalerweise weiten Spread außergewöhnlich flach; billige Absicherung ist derzeit nicht verfügbar, was den Markt auf der Volatilitätsseite ungeschützt lässt.
🧠 Sentiment
Die auffälligste Stimmungsbewegung betrifft nicht Aktien, sondern die Frage, wer die Anleihen kauft. Goldman Sachs Asset Management erwartet im Market Pulse vom 9. November eine Zinserhöhung der Fed im Dezember und hält einen Endpunkt bei 4,00 bis 4,25 Prozent für möglich, falls sich die Inflation mit auslaufenden Energie- und Zollimpulsen weiter normalisiert; für die EZB wird eine Dezemberanhebung auf einen Spitzenzins von 2,75 Prozent erwartet, bei einem US-Wachstum nahe 2,5 Prozent im Jahr 2027. Joseph Wang (Fed Guy) kommt zu einer schärferen Lesart: Der Markt preise mehr als drei weitere Erhöhungen in zwölf Monaten und sei damit restriktiver als der September-Dot-Plot der Fed selbst.
Brent Donnelly hat am Mittwoch den Finger auf die Stelle gelegt, an der sich die Prognosen verheddern. Er nennt Energie weiterhin die wichtigste Einzelgröße für die Gesamt- und die Kerninflation und weist auf die Eigenart des Arbeitsmarktes hin, der laufend über den Erwartungen liegt, während die Inflation sie in den 2010er Jahren laufend unterschritt — seine Frage „How can we deliver 100k+ of new jobs every month when breakeven is 25k?“ beschreibt die Ratlosigkeit der Zunft besser als jede Prognoserevision. Auf der Krypto-Seite stehen sich zwei verfolgte Stimmen direkt gegenüber: Jordi Visser hält den Boden bei Bitcoin für erreicht, während Nick Givanovic (2 Gray Beards) das Chancenverhältnis eines Einstiegs für schlecht hält und Händlern rät, short oder flach zu stehen.
⚠️ Breaking: Nvidia verliert nicht seinen Chef, sondern einen Finanzierungskanal
Der Ablauf war über die Woche hinweg verfolgbar. Am Mittwoch stiegen die Wettquoten auf Polymarket für einen Rücktritt Jensen Huangs sprunghaft, das Wall Street Journal meldete die Vorbereitung seiner Absetzung nach dem Bekanntwerden zweier außerehelicher Affären, und die New York Times benannte die Kanzlei Wachtell, Lipton als Leiterin der unabhängigen Untersuchung des Verwaltungsrats. Am 12. November trat Huang als Präsident, CEO und Vorstandsmitglied mit sofortiger Wirkung zurück; Colette Kress, seit September 2013 im Unternehmen, führt übergangsweise und behält ihr Amt als Finanzvorständin, Harvey C. Jones wurde zum ersten Board Chair der Firmengeschichte ernannt.
Seither ist die Lage in Bewegung. Die Financial Times berichtet, Huang erwäge eine Rückkehr, während ein Verbündeter eine Gruppe von Silicon-Valley-Führungskräften koordiniere, zu der Elon Musk, Tim Sweeney, Garry Tan, Amjad Masad und Gavin Baker gehören sollen; eine Petition zählt über 100.000 Unterzeichner, darunter 5.248 Nvidia-Mitarbeiter und 53.233 Aktionäre, und Brad Gerstner sowie Gavin Baker halten zusammen rund 2,13 Milliarden Dollar an Nvidia-Aktien. Finanzminister Scott Bessent fordert dagegen einen dramatischen Umbau mit einem externen Kandidaten, und CNBC meldete am Montag unter Berufung auf eine Quelle, der Verwaltungsrat ziehe eine Rückkehr gar nicht in Betracht. Beide Meldungen stammen vom selben Tag, keine ist bestätigt.
Marktrelevant ist etwas anderes. Jukan beschreibt, dass Nvidia ohne Huang die finanzielle Unterstützung für Neocloud-Anbieter zurückfahren und weniger Startups übernehmen dürfte. Wang liefert dazu den Beleg aus dem Finanzstabilitätsbericht der Fed: Nvidia garantierte Neocloud-Anbietern die Restwerte ihrer GPUs, sodass diese die Chips für Finanzierungen über Zweckgesellschaften verpfänden konnten, und beteiligte sich zusätzlich direkt. Constan zieht die Folgerung am schärfsten — das Risiko sei nicht, dass Nvidia diese Absicherung nicht mehr leisten könnte, sondern dass die neue Führung sie nicht mehr leisten will, und selbst wenn sie wollte, könnte die öffentliche Aufmerksamkeit sie davon abhalten. Getroffen wird davon nicht Nvidia, sondern der Rand des Ökosystems.
📅 Key Events der Woche
Der Verbraucherpreisindex am Dienstag übertraf auf beiden Ebenen die Erwartung: die Kernrate mit 0,3 gegen prognostizierte 0,2 Prozent, der Gesamtindex mit 0,4 gegen prognostizierte 0,3. Am Donnerstag stiegen die Erstanträge auf Arbeitslosenhilfe auf 200.000 nach erwarteten 194.000 und 191.000 in der Vorwoche. Der Freitag brachte Entspannung auf der Erzeugerstufe: Der Kern-PPI traf mit 0,3 Prozent die Erwartung nach 0,8 Prozent im Vormonat, der Gesamt-PPI lag mit 0,3 Prozent unter den erwarteten 0,4 und nach 1,4 Prozent zuvor. Der Mittwoch war in den USA Feiertag.
- Montag, 16.11. — Fed-Chef Kevin Warsh spricht um 18:00 Uhr
- Dienstag, 17.11. — Einzelhandelsumsätze, Kernrate erwartet bei 0,4 % nach 0,9 %, Gesamtrate bei 0,2 % nach 0,8 %; Home Depot vor Handelsbeginn mit erwarteten 3,84 Dollar je Aktie (+2,7 %) bei 42,8 Milliarden Umsatz (+3,4 %); Nvidia nach Handelsschluss zum dritten Quartal des Geschäftsjahres 2027, erwartet werden 2,47 Dollar je Aktie (+90 %) bei 108,8 Milliarden Umsatz (+90,9 %)
- Mittwoch, 18.11. — EZB-Finanzstabilitätsbericht, Lagarde um 15:25 Uhr, FOMC-Protokolle um 20:00 Uhr; Target vor Handelsbeginn
- Donnerstag, 19.11. — Philly-Fed-Index erwartet bei 19,2 nach 20,9; Erstanträge erwartet bei 199.000 nach 200.000; Walmart vor Handelsbeginn mit erwarteten 0,64 Dollar je Aktie; Lagarde um 14:30 Uhr
- Freitag, 20.11. — Revidierte Verbraucherstimmung der Universität Michigan erwartet bei 52,1 nach 51,0, revidierte Inflationserwartungen zuletzt bei 4,3 %; Lagarde um 9:15 Uhr
📊 Global Macro
| Indikator | Aktuell | Jahresanfang | Einordnung |
|---|---|---|---|
| Reverse Repo (RRP) | 0,182 Mrd $ | 5,667 Mrd $ | Höchststand 2.550 Mrd am 30.12.2022 |
| 10J Realzins (TIPS) | 2,86 % | 1,94 % | Jahreshoch 2,95 % am 05.10. |
| 10J Breakeven | 2,24 % | 2,25 % | seitwärts |
| US-Haushaltsdefizit Oktober | 404 Mrd $ | 284 Mrd $ (Vj.) | höchster Oktoberwert der Reihe |
| Zinslast, 12 Monate | rund 1,4 Bio $ | — | 28,2 % der Steuereinnahmen |
| Hormus-Transits (IMF PortWatch) | 3 am 08.11. | ca. 85/Tag vor der Krise | 4 % des Durchsatzes, Tag 261 |
Die Reverse-Repo-Fazilität war seit 2023 keine Randnotiz der Geldpolitik, sondern eine Pipeline: Ihre Entleerung spülte über zwei Billionen Dollar an Bankreserven zurück in das Geschäftsbankensystem. Mit einem Bestand von 0,182 Milliarden ist dieser Weg geschlossen, während das Finanzministerium im Oktober ein Monatsdefizit von 404 Milliarden meldete — bei Einnahmen, die um 8,8 Prozent auf 369 Milliarden fielen, und Ausgaben, die um 12 Prozent auf 773 Milliarden stiegen.
🔬 Konvergenz-Highlights
Drei Konstellationen der Woche verdienen eine eigene Betrachtung. Zwei davon sind Übereinstimmungen, bei denen voneinander unabhängige Quellen über verschiedene Zugänge zum selben Befund kommen. Die dritte ist ein offener Widerspruch zwischen zwei verfolgten Stimmen, der sich in dieser Woche entscheiden lässt.
Öl und Kerninflation. Am 9. November veröffentlichten die Fed-Ökonomen Andrea De Michelis, Musa Orak, Avani Pradhan und Albert Queralto eine FEDS Note zur Weitergabe von Ölpreisen auf die Kerninflation, geschätzt über Quartalsdaten von 2000 bis 2026 mit Abgrenzung des Zeitraums nach der Pandemie ab dem ersten Quartal 2021. Vor der Pandemie lag der Durchreichungskoeffizient bei 0,001 mit einem Konfidenzintervall von minus 0,002 bis 0,004 — statistisch nicht von null unterscheidbar. Fünf Tage später führte Wang genau diese Arbeit als Begründung dafür an, warum Waller plötzlich restriktiver auftritt, und Donnelly hatte am Mittwoch unabhängig davon Energie als wichtigste Einzelgröße für die Kerninflation benannt. Drei Quellen, drei Zugänge, derselbe Befund innerhalb einer Woche.
Die Produktseite ist das Problem, nicht das Rohöl. Die Rohölexporte des Nahen Ostens sind nach Angaben von Ole Hansen (Saxo Bank) auf Vorkriegsniveau zurückgekehrt, die Dubai-Kurve steht erstmals seit Juli in Contango, und Saudi Aramco senkte den Dezemberpreis für Arab Light um zwei Dollar je Barrel auf einen Abschlag von 6,50 Dollar zum Oman/Dubai-Durchschnitt — den steilsten seit Mai 2020. Das ist in Verbindung mit vier Prozent Durchsatz in Hormus die bemerkenswerteste Zahl der Woche: Das Rohöl findet offenbar seinen Weg an der Meerenge vorbei, über Pipelines und andere Routen, und der Markt hat das eingepreist.
Die Produkte können diesen Weg nicht nehmen. Die Ausfuhr von Raffinerieprodukten liegt bei nur 37 Prozent der normalen Menge, die Frachtraten stiegen von rund fünf auf dreißig Dollar je Barrel, und die US-Destillatbestände fielen erstmals seit 2003 unter 100 Millionen Barrel; weltweit wurde knapp eine Milliarde Barrel aus den Lagern entnommen, deren Wiederauffüllung bis zu zwei Jahre dauern könnte. Waller stützt seine restriktive Haltung ausdrücklich darauf: Ein fallender Rohölpreis hilft der Fed nicht, solange die Produktseite blockiert bleibt. Genau deshalb trifft der Fall von Bab el-Mandeb einen empfindlicheren Punkt als jede weitere Meldung aus Hormus — die Rohölumleitung ist eingespielt, die Produktrouten sind es nicht.
Der Widerspruch bei Nvidia. Daniel Niles hielt Huang bereits am 11. November für erledigt und erwartet, dass die Nvidia-Aktie relativ zum Halbleiterindex spätestens nach den Quartalszahlen ihren Boden findet — die Interimsführung werde die Messlatte niedrig legen wollen, und die Aktie könne auf ein einstelliges Kurs-Gewinn-Verhältnis fallen. Constan sieht dagegen einen Schwebezustand, der erst endet, wenn das Unternehmen vollständig transparent macht, was geschehen ist, und erwartet das ausdrücklich nicht in dieser Woche; er kaufte die Aktie im Einbruch und verkaufte sie nach der Erholung wieder. Beide Einschätzungen haben denselben Prüfstein, und er liegt am Dienstag: Wenn Niles recht hat, stabilisiert sich Nvidia nach den Zahlen gegen den Sektor, auch ohne personelle Klärung. Wenn Constan recht hat, bleibt der Abschlag bestehen, bis die Untersuchung abgeschlossen ist.
🔮 Ausblick nächste Woche
Der Wirtschaftskalender ist überschaubar, die Unternehmenstermine sind es nicht. Nvidia legt am Dienstag nach Handelsschluss die Quartalszahlen vor — mit einer Interims-Vorständin an der Spitze und einer laufenden internen Untersuchung —, und in derselben Woche steht der Börsengang von Anthropic an, dessen Bewertung nach Vissers Angaben von zwei bis drei Billionen auf rund 1,5 Billionen Dollar gefallen ist. Beides zahlt auf dieselbe Frage ein, die diese Woche bestimmt hat: Wie viel Kapital muss der Markt aufnehmen, und wer verkauft, um es bereitzustellen.
Bemerkenswert ist dabei die Zusammensetzung des Kalenders. Mit Home Depot am Dienstag, Target am Mittwoch und Walmart am Donnerstag berichten binnen drei Tagen genau jene defensiven Konsumtitel, in die laut den 2 Gray Beards das Geld aus Nvidia und dem Technologiesektor rotiert ist — und die sie wegen hoher Bewertungen bei gleichzeitig hohen Realzinsen für besonders verwundbar halten. Beide Seiten desselben Trades werden damit in derselben Woche geprüft, die eine am Dienstagabend, die andere über die drei Tage davor und danach. Erwartet werden bei Nvidia 90 Prozent Ergebnis- und Umsatzwachstum gegenüber dem Vorjahr, bei Home Depot 2,7 Prozent — die Spreizung der Erwartungen ist selbst ein Datenpunkt zur Frage, wo der Markt Wachstum noch verortet.
Der geopolitische Rand bleibt dabei laut, ohne sich in Preisen niederzuschlagen. Dabei ist zur Einordnung wichtig, was keine Neuigkeit ist: Die Straße von Hormus ist seit dem 28. Februar 2026 geschlossen, am 16. November also seit 261 Tagen. Nach Daten des IMF PortWatch passierten am 8. November drei Schiffe die Meerenge gegenüber einer Vorkrisen-Basislinie von rund 85 täglich — vier Prozent des normalen Durchsatzes. Die Kriegsrisikoprämien lagen Anfang Oktober beim Zweiunddreißigfachen des Normalsatzes, und Teheran knüpft eine Wiedereröffnung an sieben Bedingungen, darunter ein Ende der US-Blockade, die Freigabe eingefrorener Gelder und die Aufhebung der Ölsanktionen.
Neu war am Sonntag etwas anderes: der Fall des zweiten Nadelöhrs. Die Südlichen Streitkräfte zogen sich vom Flughafen Dhubab und dem Gebiet um Bab el-Mandeb zurück, um Aden zu verstärken, und überließen den Huthis damit die Kontrolle über den südlichen Eingang des Roten Meeres. Parallel stehen mit der ankommenden USS Theodore Roosevelt drei Träger mit bis zu 144 Kampfflugzeugen in der Region gegenüber rund 96 bei zwei Trägern, und Israels Beamte berichten Ynet von einem ungewöhnlich hitzigen Telefonat zwischen Trump und Netanjahu, in dem der israelische Ministerpräsident auf eine Wiederaufnahme großer Kampfhandlungen drängte.
Brent reagierte darauf am Montag mit einem Minus von 3,57 Prozent auf 92,42 Dollar. Das ist das dritte Mal binnen zehn Tagen, dass der Markt eine Eskalationsmeldung gegen die Intuition verarbeitet, nachdem am 9. November ein unbestätigter Bericht über Vermittlungsgespräche einen Rückgang um 5,6 Prozent ausgelöst hatte. Beide Seewege sind damit beeinträchtigt — und der Preis fällt trotzdem.
Für die Einordnung bleibt entscheidend, dass die Risikoprämie nicht mehr laufend eingepreist wird. Stumpft der Markt Eskalationsmeldungen ab, bewegt erst die tatsächliche physische Unterbrechung den Preis — und dann ohne Vorwarnung. Zu achten ist deshalb weniger auf die nächste Schlagzeile aus der Meerenge als auf die Emissionskalender, die Auktionsergebnisse und darauf, ob der reale Zins seinen Gipfel vom 5. Oktober noch einmal angreift.
Die zentralen Risiken für die kommende Woche:
- Nvidia-Zahlen am Dienstag — der Prüfstein für die gegensätzlichen Einschätzungen von Niles und Constan, zugleich erster Auftritt der Interimsführung
- Anthropic-Börsengang — zusätzlicher Kapitalbedarf in einer Woche, in der der Reverse-Repo-Puffer bei null steht
- Einzelhandelsberichte von Home Depot, Target und Walmart — Prüfung der Rotationsziele, in die das Geld aus dem Technologiesektor geflossen ist
- FOMC-Protokolle am Mittwoch — erste Innenansicht zur Frage, wie breit Wallers Bereitschaft zu 50 Basispunkten im Gremium getragen wird
- Zweite Nadelöhr-Störung über Bab el-Mandeb — anders als bei Hormus gibt es für Raffinerieprodukte keine eingespielte Umleitung
- Keine billige Absicherung verfügbar — der flache Dezember-Jänner-Spread auf den VIX lässt den Markt auf der Volatilitätsseite ungeschützt
Quellen diese Woche: ZeroHedge (100) · 2 Gray Beards (16) · Joseph Wang (16) · Jordi Visser (16) · Brent Donnelly (16) · Goldman Sachs Asset Management, Market Pulse (16) · Andy Constan (16) · Beating Beta (15) · Tyler Durden / ZeroHedge via CNN und Jim Sciutto (14) · Federal Reserve, FEDS Notes vom 09.11.2026 (14) · Daniel Niles (10) · Jukan, @jukan05 (9) · The Hormuz Letter (4) · sowie amtliche Aussagen von Christopher Waller, Scott Bessent, den iranischen Revolutionsgarden und NVIDIA. Durchsatzdaten der Straße von Hormus aus dem IMF-PortWatch-Datensatz chokepoint6; der Rückzug von Bab el-Mandeb ist unabhängig durch NBC News, US News, The National und die Jerusalem Post belegt. Jede Einzelaussage ist im Mapu-Dashboard mit archiviertem Quellen-PDF hinterlegt.
Datenbasis: Kurse Brent, WTI, Gold, VIX, Nvidia, Bitcoin und Ethereum zum Stand 16.11.2026 · FRED-Reihen RRPONTSYD, DFII10, T10YIE, T5YIE und MTSDS133FMS · Wirtschaftskalender 09. bis 21.11.2026 · Quartalstermine aus dem Earnings-Kalender · MAPU-Regimemodell v3.0, Snapshots vom 09. bis 16.11.2026.
Schreibe einen Kommentar