📌 Zusammenfassung
Die Woche endete mit Nasdaq-Futures 2,51 Prozent tiefer, der S&P 500 verlor 0,99 Prozent, Gold 2,82 Prozent und Bitcoin 3,53 Prozent. Die Konjunkturdaten derselben Woche sagten das Gegenteil: Das Bruttoinlandsprodukt wuchs im dritten Quartal mit 3,4 Prozent annualisiert statt der erwarteten 3,2, der dazugehörige Preisindex fiel auf 2,3 Prozent nach 6,1 im Vorquartal, und das Verbrauchervertrauen des Conference Board sprang auf 91,7 nach einer Erwartung von 81,2. Die Federal Reserve ließ den Leitzins dennoch bei 4,00 Prozent, bei zwei Gegenstimmen und erstmals auch von Cook. Das Regime-Modell blieb die gesamte Woche bei No Landing, verlor aber auf der Wachstumsachse von plus 0,97 auf plus 0,73 und auf der Achse der Finanzbedingungen von minus 0,07 auf minus 0,41. Diese Woche treffen am Mittwoch drei Ereignisse aufeinander, die einzeln schon marktbewegend wären.
🏛️ Regime-Entwicklung
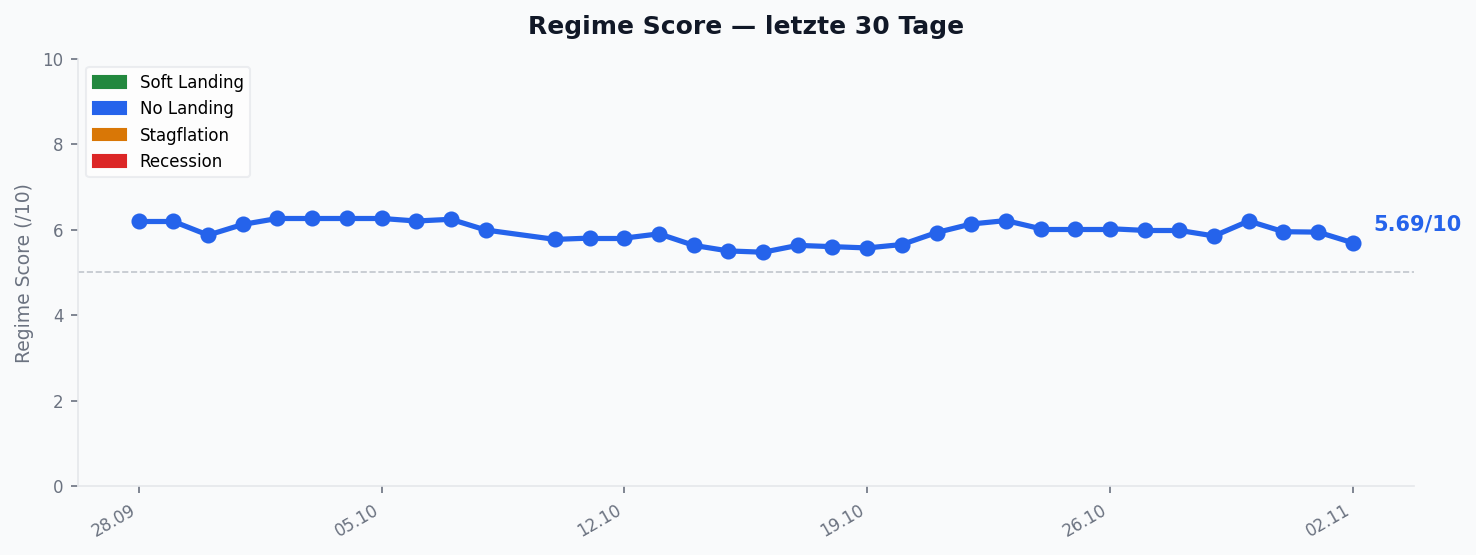
Das Modell blieb durchgehend bei No Landing, mit einer inzwischen 151 Tage langen Serie und einer Konfidenz, die es als Mixed Data ausweist. Der Score des führenden Regimes stieg von 6,02 am Montag auf 6,20 am Freitag, während Stagflation als stärkster Herausforderer von 4,13 auf 4,30 zulegte. Beide gewannen gleichzeitig an Gewicht, und die Konfidenzstufe Mixed Data beschreibt genau diesen Zustand: Das Modell ordnet zu, aber die Eingangsgrößen zeigen nicht in dieselbe Richtung.
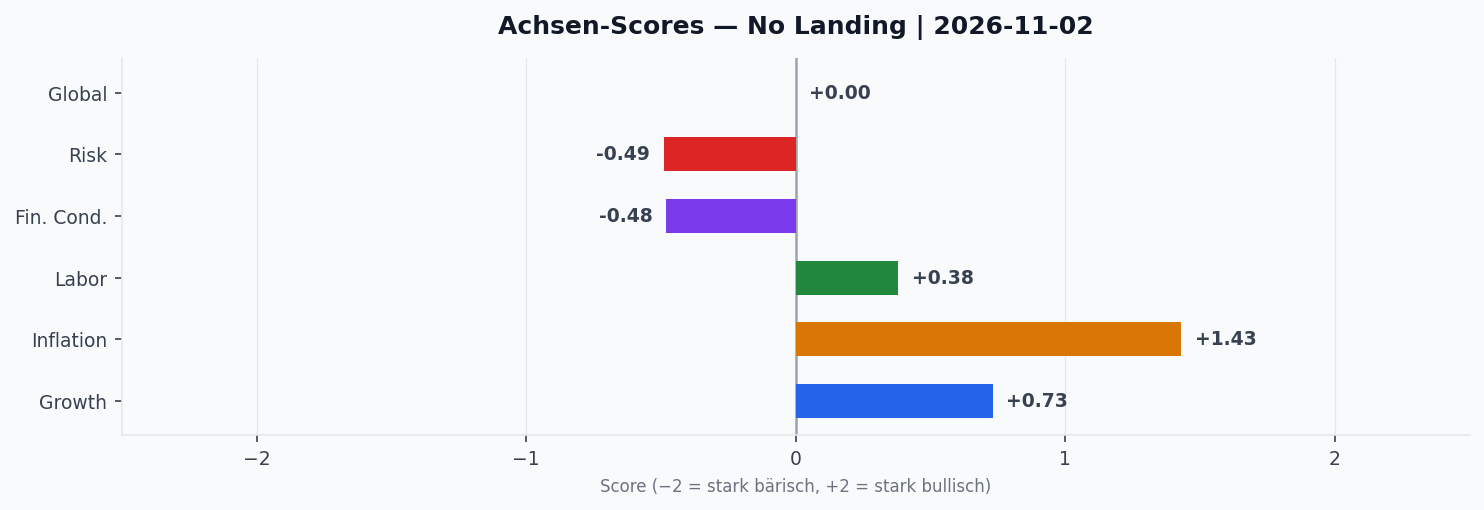
Die Inflationsachse hielt sich mit plus 1,45 praktisch unverändert hoch, die Arbeitsmarktachse rührte sich mit plus 0,38 die ganze Woche nicht. Bewegung kam aus zwei Richtungen. Die Wachstumsachse fiel am 29. Oktober von plus 0,95 auf plus 0,70 — an dem Tag, an dem die Kursreaktionen auf die Quartalszahlen der großen Technologiekonzerne voll durchschlugen, nicht an dem Tag, an dem die Konjunkturdaten kamen. Und die Achse der Finanzbedingungen brach am 30. Oktober von minus 0,03 auf minus 0,41 ein, am Tag des breiten Ausverkaufs mit weiter steigenden Kreditaufschlägen.
Hier liegt die eigentliche Spannung dieser Woche. Die Wachstumsachse gab nach, während die Volkswirtschaftlichen Gesamtrechnungen für das dritte Quartal 3,4 Prozent meldeten und damit eine deutliche Beschleunigung gegenüber den 2,2 Prozent des Vorquartals. Das ist kein Widerspruch des Modells, sondern der Unterschied zwischen vorlaufenden und rückwärtsgewandten Größen — und es ist exakt das, was Andy Constan bei 2 Gray Beards formulierte: In den rückwärtsgewandten Daten sei von einer Abschwächung nichts zu sehen, die Bedingungen dafür seien aber angelegt. Dass der Preisindex der Gesamtrechnung zugleich von 6,1 auf 2,3 Prozent fiel und die deutschen Verbraucherpreise im Monatsvergleich mit minus 0,2 Prozent nach plus 0,6 im Vormonat fielen, macht die Lage noch unbequemer für eine einfache Stagflationserzählung.
📈 Markt-Rückblick
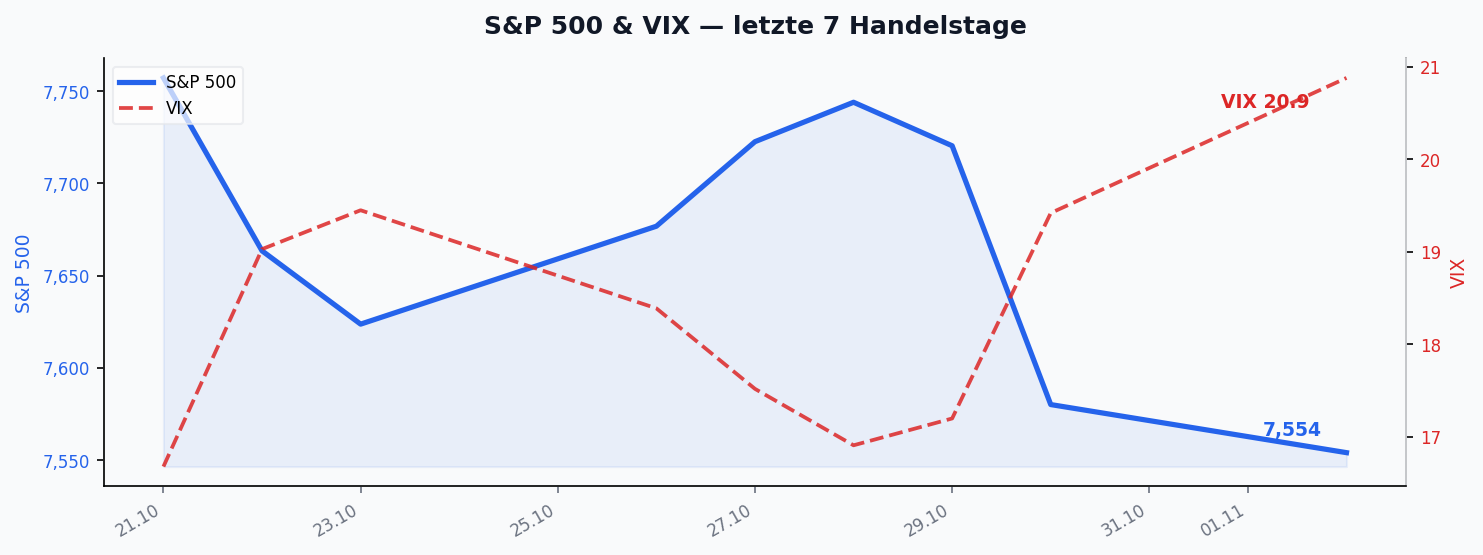
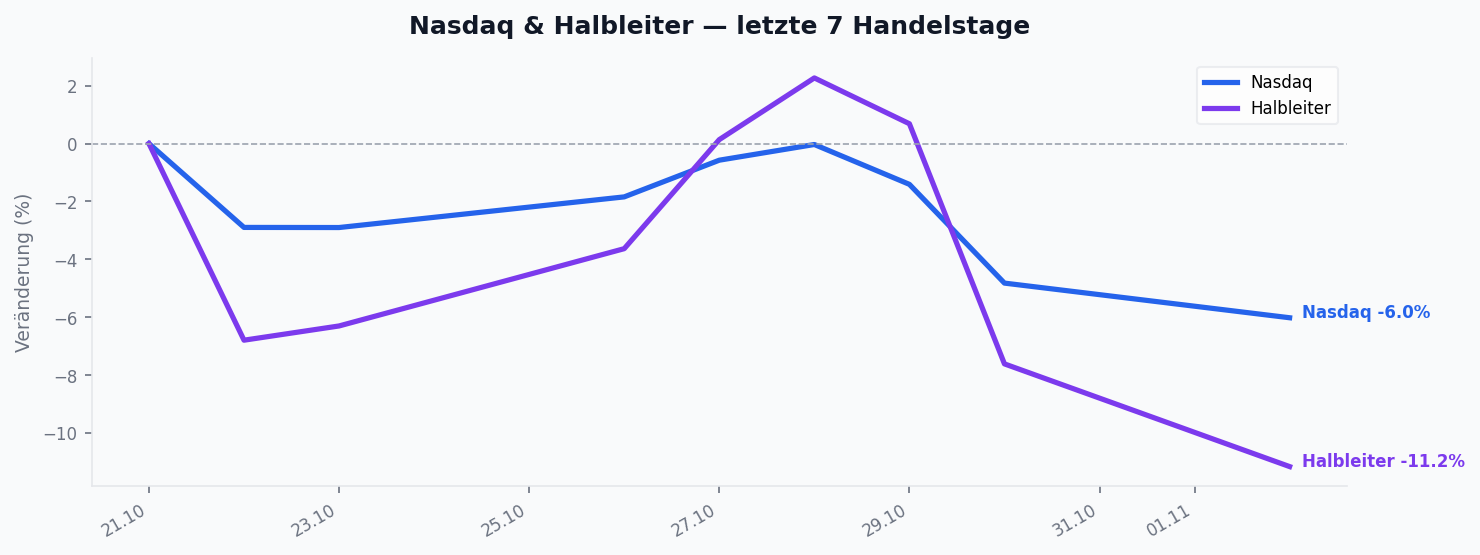
Der Nasdaq verlor mit 2,51 Prozent mehr als das Doppelte des S&P 500, der bei minus 0,99 Prozent schloss — ein Verhältnis, das die Konzentration der Bewegung präziser beschreibt als jede Einzelmeldung. Intel verlor allein am Freitag 28,6 Prozent und schloss bei 65,76 Dollar, Google gab auf Wochensicht 11,7 Prozent ab, gegenüber einem S&P, der 1,3 Prozent verlor — rund zehn Prozentpunkte relative Schwäche. Jordi Visser beziffert sie auf zwölf Prozent und nennt es den größten Einbruch dieser Größenordnung seit der Finanzkrise. Gleichzeitig blieb der VIX mit 19,42 nach 19,66 zu Wochenbeginn praktisch unverändert und berührte die 20 nur kurz. Ein Volatilitätsindex, der bei zweieinhalb Prozent Wochenverlust im Nasdaq nicht reagiert, erzählt etwas anderes als Panik.
Auffälliger noch war das Verhalten der vermeintlichen Gegenpositionen. Gold fiel um 2,82 Prozent auf 3.898 Dollar und verlor damit die Marke von 4.000, Bitcoin gab 3,53 Prozent auf 77.198 ab, Ethereum 3,69 Prozent. Alle drei fielen mit den Aktien statt gegen sie. Brent Donnelly formulierte dafür in seiner Freitagsausgabe die These, Gold, Silber und Bitcoin seien derzeit Liquiditätsbarometer und keine sicheren Häfen; sie taugten damit nicht als Versicherung gegen Aktienschwäche. Für Silber- und Bitcoin-Halter sei das keine Überraschung, für Goldhalter schon.
Am Devisenmarkt blieb es ruhig: Der Dollar-Index legte 0,10 Prozent zu, der Euro verlor 0,32 Prozent und bewegte sich damit innerhalb der Spanne, in der er seit Wochen festhängt. Die Ruhe an dieser Stelle ist die zweite Bestätigung dafür, dass es sich um eine Umschichtung innerhalb der Risikoassets handelte und nicht um eine Flucht aus dem Dollarraum.
🧠 Sentiment
Die auffälligste Gemeinsamkeit der Wochenkommentare war, dass die bekanntesten Beobachter dieselbe Bewegung sahen und sie unterschiedlich erklärten. Visser stützt sich auf Morgan Stanleys Prime Brokerage, die für den Oktober das größte Degrossing seit zehn Jahren meldet, und auf Charlie McElligott, der 124 aufgelöste Paar-Trades zählt, 47 davon mit Bewegungen über drei Sigma. Bill Ackman beschreibt denselben Vorgang von der Strukturseite: Früher fiel eine hochwertige Aktie bei einer Enttäuschung drei bis vier Prozent, heute dreißig bis vierzig, weil die zunehmende Indexierung den Streubesitz verkleinert und gehebeltes Kurzfristkapital die Bewegung verstärkt. Curbstone Research hält dagegen, hätte der Markt wirklich Sorge um den Investitionsaufwand gehabt, hätte er auf die Kapitalmaßnahme von Meta verkauft, statt sie hinterher als Erklärung zu benutzen.
Gegen diese Lesart steht Andy Constan mit dem präzisesten Einwand der Woche. Die Gewinnerwartungen wachsen nach seiner Zählung mit rund dreißig Prozent für den S&P und näher an sechzig Prozent für den Nasdaq, und zwar bottom-up in jedem einzelnen Sektor mit mehreren Standardabweichungen über dem Normalwert — was bedeuten würde, dass alle gewinnen. Die Bewertungsmultiplikatoren erschienen gerade deshalb moderat, weil der Nenner aufgebläht sei; Nvidias Kurs-Gewinn-Verhältnis von 14 sehe billig aus, ruhe aber genau auf diesen Erwartungen. Die Blase, so sein Argument, stecke nicht im Multiplikator, sondern in dem, was unterstellt wird.
📅 Key Events der Woche
Der Termin der Woche war die Sitzung des Offenmarktausschusses am 28. Oktober, die den Leitzins bei 4,00 Prozent beließ. Nach Andy Constans Zählung liegt die Inflation seit 68 Monaten über dem Ziel, und die Datenlage der Woche hätte ein Abwarten nicht gedeckt; zwei Mitglieder stimmten dagegen, mit Cook erstmals, während Logan entgegen der Erwartung mitging. Peter Boockvar beziffert die Wahrscheinlichkeit einer Dezember-Erhöhung nach dem Auftritt von Fed-Chef Warsh auf 74 Prozent, nach 84 Prozent davor. Am Tag darauf meldeten die Gesamtrechnungen 3,4 Prozent Wachstum bei einem auf 2,3 Prozent gefallenen Preisindex, die Erstanträge lagen mit 194.000 unter der Erwartung, und der Arbeitskostenindex kühlte auf 0,8 Prozent ab. Die Europäische Zentralbank hielt den Hauptrefinanzierungssatz bei 2,65 Prozent, die Bank of Japan ihren Leitzins unter 1,25 Prozent; aus Deutschland kamen minus 0,2 Prozent Verbraucherpreise im Monatsvergleich bei 0,2 Prozent Quartalswachstum.
Die kommende Woche trägt deutlich mehr Gewicht:
- Montag, 02.11. — ISM Manufacturing PMI mit 55,5 nach erwarteten 54,5 bereits veröffentlicht; Apple und Berkshire Hathaway mit Quartalszahlen
- Dienstag, 03.11. — US-Kongresswahlen, JOLTs-Stellenangebote mit erwarteten 7,11 Millionen; AMD und Super Micro
- Mittwoch, 04.11. — Quarterly Refunding Announcement um 8:30 New Yorker Zeit, nicht im Kalender der Datendienste geführt; Inflationsrate der Eurozone mit erwarteten 4,0 Prozent nach 3,8; ISM Services 54,9; Qualcomm und Coherent
- Donnerstag, 05.11. — Erstanträge mit erwarteten 197.000; Rede von EZB-Präsidentin Lagarde
- Freitag, 06.11. — Non-Farm Payrolls mit erwarteten 63.000 nach 29.000, Arbeitslosenquote 4,2 Prozent, durchschnittliche Stundenlöhne 0,3 Prozent nach 0,1; Michigan-Verbrauchervertrauen 47,8; Vistra; Rede von BOJ-Gouverneur Ueda
📊 Global Macro
| Kennzahl | 🇺🇸 USA | 🇪🇺 Eurozone | 🇯🇵 Japan | 🇨🇳 China |
|---|---|---|---|---|
| CPI YoY | 3,7 % ↑ | 3,8 % ↑ | 2,1 % ↑ | 0,9 % ↑ |
| PMI / CLI | 54,5 | 52,7 ↓ | 54,1 → | CLI 97,4 ↓ |
| PPI YoY | 6,3 % ↑ | 8,2 % ↑ | 6,8 % ↓ | 1,2 % ↓ |
Die Erzeugerpreise liegen in den USA mit 6,3 Prozent und in der Eurozone mit 8,2 Prozent weiterhin deutlich über den Verbraucherpreisen — ein Vorlauf, der gegen die Entwarnung spricht, die der auf 2,3 Prozent gefallene Preisindex der US-Gesamtrechnung nahelegt. Chinas Bild bleibt das Gegenteil: 0,9 Prozent Verbraucherpreisinflation, fallende Erzeugerpreise und ein nachgebender Frühindikator.
🔬 Konvergenz-Highlights
Von dreißig ausgewerteten Themen stehen dreizehn bärisch, elf neutral und sechs bullisch. Interessanter als diese Verteilung ist, wo sich die Quellen gegenseitig widersprechen — und in dieser Woche taten sie es an drei Stellen so deutlich wie selten.
Der erste Widerspruch betrifft Anthropics Börsenprospekt, den Joseph Wang und Jordi Visser am selben Tag lasen. Wang verweist auf Berichte, wonach das Umsatzwachstum nach dem dritten Quartal deutlich abgeflacht sei; bei Rechenleistungs-Zusagen in dreistelliger Milliardenhöhe bedeute stagnierender Umsatz Verluste. Visser liest dasselbe Dokument und findet 132 Milliarden Dollar Barmittel, deutlich mehr als der Markt erwartet hatte, und einen Umsatz, der schneller wächst als die Kosten. Beide sind S1-Quellen, beide hatten den Prospekt vor sich. Der Börsengang in wenigen Wochen entscheidet, wer richtig lag.
Der zweite betrifft den Kreditmarkt. Donnelly führt die sich ausweitenden Ausfallversicherungen der Neoclouds und benachbarter gehebelter Unternehmen als Beleg für eine Finanzierungskrise an. In derselben Woche verzeichnete Oracle die stärkste Einengung seiner Ausfallversicherungen seit September 2025 und sagte zu, bis 2030 höchstens zwanzig Milliarden Dollar zusätzlich zu finanzieren und ab dem zweiten Halbjahr 2028 frei cashflow-positiv zu sein. Goldman erklärt die Ausweitung wiederum mit Konzentrationsgrenzen statt mit Bonitätszweifeln: Die Nachfrage der Versicherer nach langlaufenden Papieren sei um rund die Hälfte gefallen, weil sie von diesen wenigen Emittenten bereits zu viel halten.
Der dritte dreht sich um die Dezember-Sitzung. Peter Boockvar argumentiert, bei weiter fallenden Technologiewerten werde nicht erhöht, weil Wirtschaft und Aktienmarkt zu stark davon abhingen. Andy Constan hält eine Erhöhung für wahrscheinlich, sofern die Daten nicht zweimal kühl hereinkommen, und begründet das mit demselben Befund — 68 Monate über dem Ziel —, aus dem Boockvar das Gegenteil schließt. Die Zahlen vom 29. Oktober geben beiden etwas: starkes Wachstum dem einen, fallende Preise dem anderen.
🔮 Ausblick nächste Woche
Am Mittwoch, dem 4. November, treffen drei Ereignisse aufeinander. Am Dienstag wird gewählt; die Wettmärkte standen zum Wochenschluss bei 93 Prozent für einen Wechsel des Repräsentantenhauses und bei 72 Prozent für den Senat, wobei Andy Constan ausdrücklich darauf hinweist, dass niemand bei Wahlprognosen einen Vorteil hat und Brasilien gerade gezeigt hat, wie ein Favorit mit achtzig Prozent falsch liegen kann. Am Mittwochmorgen um 8:30 New Yorker Zeit folgt das Quarterly Refunding Announcement. Und auf denselben Tag datiert The Hormuz Letter unter Berufung auf MSNOW eine mögliche Wiederaufnahme der US-Luftkampagne gegen Iran; Tucker Carlson nennt stattdessen den 7. November als Entscheidungstermin, während Joseph Wang Schläge für unwahrscheinlich hält, weil der Präsident die Gelegenheit über Monate verstreichen ließ. Die Streuung dieser Daten ist selbst eine Information.
Beim Refunding ist die relevante Zahl bekannt. Bleiben die Rückkäufe bei sechs Milliarden je Operation und die Auktionsgrößen unverändert, stehen 252 Milliarden Dollar netto an zwanzig- und dreißigjährigen Papieren an. Die Primärhändler erwarten mehrheitlich eine Kürzung am langen Ende, ausgeglichen durch mehr Papiere mit zwei bis zehn Jahren Laufzeit. Gegen diesen Konsens steht die Finanzierungsschätzung vom Montagabend, die den Kassenbestand des Finanzministeriums bis Ende März 2027 auf eine Billion Dollar ansteigen lässt — rund 150 Milliarden mehr, als der Beratungsausschuss im August für dasselbe Quartalsende angesetzt hatte. Wer mehr Kasse braucht, kürzt nicht leichtfertig die Emission.
Beide Zweige dieser Entscheidung haben eine im Voraus benennbare Marktreaktion. Kürzt das Finanzministerium das lange Ende, ist das eine offene Beeinflussung der langen Zinsen — Gold und Aktien profitieren, der Dollar verliert, und Anleihen steigen gerade nicht stark, weil Zinsunterdrückung stimulativ und damit inflationär wirkt. Kehrt es zu kleineren Rückkäufen und größeren Auktionen zurück, fallen Aktien, Anleihen und Gold gemeinsam, und Kasse wird zur besten Position. Dass Constan trotz ausgeprägt bärischer Grundhaltung am Freitag Aufwärtsstrukturen kaufte, weil sie billig waren, zeigt, wie ernst er die erste Möglichkeit nimmt.
Die zentralen Risiken für die kommende Woche:
- Ein unerwartetes Wahlergebnis. Die Reaktion träfe auf Kurslagen, die nach der Vorwoche dünn sind.
- Eine Enttäuschung beim Refunding. Die realen Renditen hielten sich vergangene Woche bei rund 3,10 Prozent, während die gesamte Kurve fiel — bleibt die erwartete Entlastung aus, steigen sie weiter und belasten die Bewertungen zusätzlich.
- Eine Eskalation am Golf. Ein einzelner Reeder stellte im September rund 37 Prozent der Öltransite durch Hormuz und steht seit dem 1. November unter einem Flottenbann iranischer Behörden; das ist ein Mengenrisiko und nicht nur ein Frachtpreisrisiko.
- Die Arbeitsmarktdaten am Freitag. Erwartet werden 63.000 neue Stellen nach 29.000 und Stundenlöhne von 0,3 nach 0,1 Prozent — beschleunigte Löhne bei einer Fed, die gerade nicht erhöht hat, wären die unangenehmste Kombination.
Die vergangene Woche hinterlässt einen Markt, dessen Kurse und dessen Daten in verschiedene Richtungen zeigen. Das Wachstum beschleunigte sich auf 3,4 Prozent, der Preisindex halbierte sich, das Verbrauchervertrauen sprang um zehn Punkte über die Erwartung — und trotzdem verlor der Nasdaq zweieinhalb Prozent, weil Fonds ihre Bücher verkleinerten und nicht, weil Unternehmen enttäuschten. Welche der beiden Seiten in den kommenden Tagen recht behält, entscheidet sich nicht an den Unternehmen. Es entscheidet sich an zwei politischen Terminen und einem militärischen, und das ist der Grund, warum diese Woche mehr über den Jahresausklang sagen wird als der gesamte Oktober.
Quellen diese Woche: ZeroHedge (60 Claims) · Jordi Visser (20) · Joseph Wang (16) · 2 Gray Beards (16) · Andy Constan, Damped Spring (16) · Brent Donnelly (15) · @amitisinvesting (14) · Melvin, MelvinInvests (14) · Curbstone Research (14) · @wallstengine (14) · ORF.at (13) · Tucker Carlson (13) · Guo Shen (11) · Kyle Reidhead, Milk Road (10) · Bill Gates via @ytk_matsuda (9) · Bill Ackman (9) · Gavin Baker via @stark0xbt (8) · Panke, @spcxGOD (8) · Max Anderson via Alexander Stahel (7) · Shaun Maguire, Sequoia (6) · Peter Boockvar (5) · sowie amtliche Aussagen des Offenmarktausschusses der Federal Reserve und von Fed-Chef Kevin Warsh sowie den Quartalsmeldungen von Amazon, Microsoft und Alphabet. Jede Einzelaussage ist im Mapu-Dashboard mit archiviertem Quellen-PDF hinterlegt.
Schreibe einen Kommentar