📌 Zusammenfassung
Die Woche vom 19. bis 23. Oktober war an den Indizes kaum abzulesen und in den Daten darunter umso deutlicher. Die S&P-500-Futures gaben um 0,26 Prozent nach, die Nasdaq-Futures um 0,37 Prozent — Bewegungen, die man an einem ruhigen Nachmittag übersieht. Gold verlor im selben Zeitraum 4,23 Prozent. Die eigentliche Information lieferten zwei Datensätze abseits der Indizes. Der Oktoberbericht der Internationalen Energieagentur beziffert, wie weit sich der Energieschock von der Rohölseite auf die Produkte verlagert hat: Die kombinierten Diesel-Nettoexporte aus Nahost und Russland brachen um 1,3 Millionen Barrel täglich auf 820.000 ein, ein Minus von über sechzig Prozent. Und die französischen Einkaufsmanagerindizes rutschten am Freitag in beiden Sektoren unter die Expansionsschwelle. Was als Ölkrise begann, ist in Europa längst eine Kostenkrise, und sie sucht sich inzwischen den dritten Brennstoff.
🏛️ Regime-Entwicklung
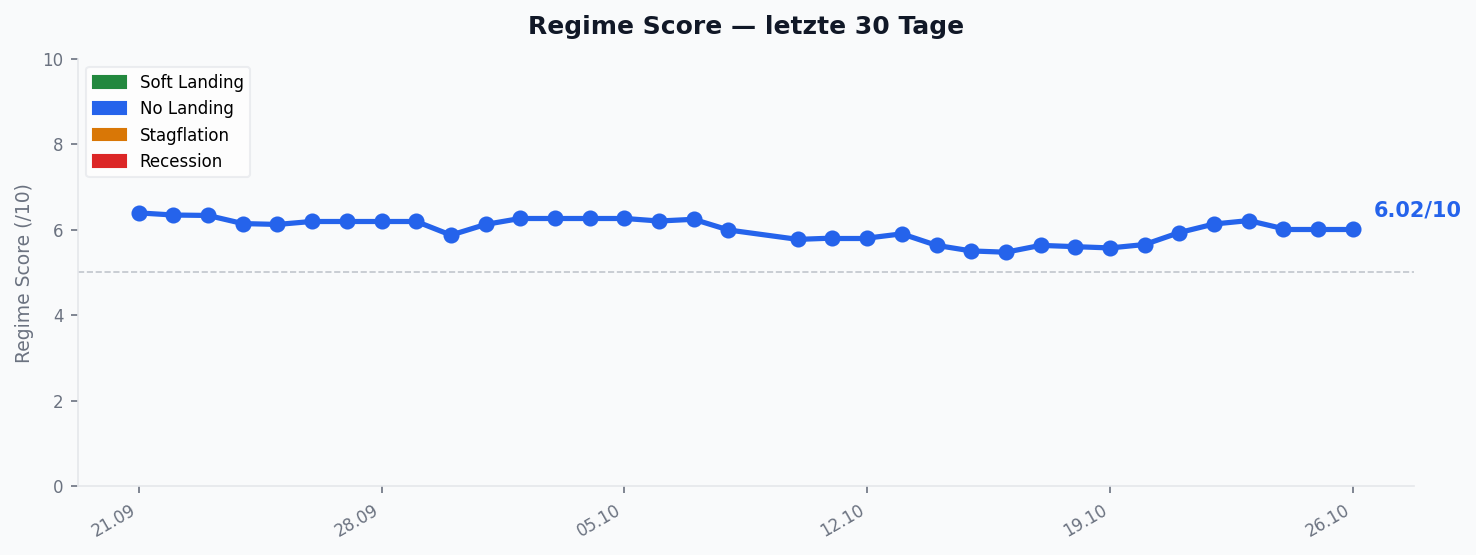
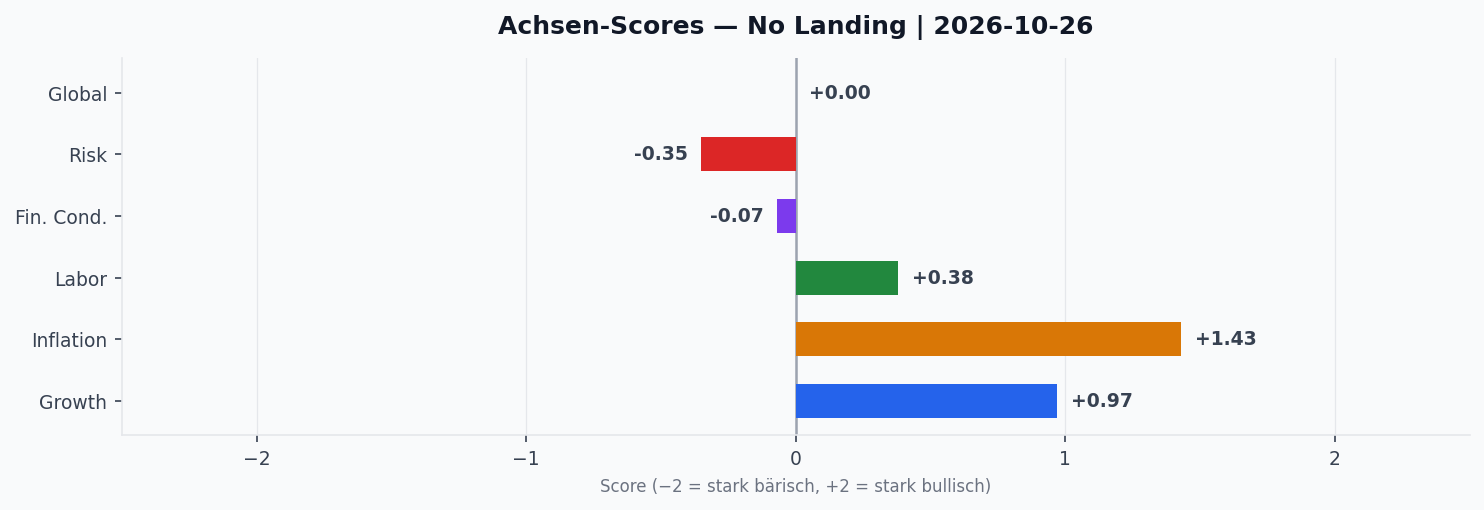
Das Modell blieb die gesamte Woche im Regime No Landing, überwiegend bei der Konfidenzstufe Mixed Data und am Dienstag kurzzeitig bei Inconsistent Data. Die Serie dieses Regimes stand am Freitag bei 144 Tagen. Dabei entfernte sich das Modell über die Woche immer weiter von den Alternativen. Der No-Landing-Score stieg von 5,57 am Montag auf 6,21 am Freitag, während Stagflation bei 4,00 bis 4,20 verharrte — der Abstand zwischen beiden wuchs von 1,57 auf 2,08 Punkte. Die eigentliche Bewegung lag aber beim Rezessions-Score: Er verdoppelte sich von 1,07 am Montag auf 2,03 am Mittwoch und brach bis Freitag auf 0,28 ein. Das ist die deutlichste Einzelbewegung der Woche, und sie läuft parallel zur Erholung der Risiko-Achse, die der nächste Absatz aufschlüsselt. Im Quartalsmaßstab ordnet sich die Lage so ein: Der Regime-Score stand am 21. September bei rund 6,35, fiel bis Mitte Oktober auf etwa 5,45 und hat sich seither auf 6,02 zurückgearbeitet. Die Wochenbewegung ist damit Teil einer Erholung, nicht eines Bruchs. Die Achsengrafik unten zeigt die Momentaufnahme vom 26. Oktober und damit bereits den Stand nach der Berichtswoche: Wachstum +0,97, Inflation +1,43, Arbeitsmarkt +0,38, Finanzierungsbedingungen −0,07 und Risiko −0,35.
Innerhalb der Achsen bewegte sich mehr als in den Indizes. Die Wachstums-Achse sprang am Dienstag von +0,69 auf +0,97 und blieb dort bis Freitag. Ein Auslöser ist aus den Wochenterminen nicht ersichtlich — der Kalender war von Montag bis Mittwoch leer, die Bewegung bleibt damit unerklärt und soll hier nicht mit einer erfundenen Ursache gefüllt werden. Deutlicher zuzuordnen ist die Risiko-Achse: Sie stand am Dienstag bei −0,46 und erholte sich am Donnerstag auf −0,04, dem Tag, an dem die US-Erstanträge mit 194.000 unter der Prognose von 200.000 hereinkamen. Am Freitag erreichte sie mit −0,01 praktisch die Nulllinie. Positive Werte bedeuten auf dieser Skala Stärke, Werte um null das Kippen ins Neutrale. Die Arbeitsmarkt-Achse verbesserte sich am Freitag von +0,31 auf +0,38, die Finanzierungsbedingungen von −0,23 auf −0,12.
Die dominierende Größe bleibt die Inflations-Achse, die über die Woche von +1,16 auf +1,35 stieg und bis zum 24. Oktober weiter auf +1,43 kletterte — der höchste Wert aller fünf Achsen und knapp das Anderthalbfache der zweitstärksten. Entscheidend ist dabei, woher dieser Druck kommt, und an diesem Punkt liefert Lance Roberts die wichtigste Einschränkung der Woche. Der Energieindex stieg im Jahresvergleich um 20,4 Prozent und Benzin um 34,2 Prozent, allein im September um 9,1 Prozent. Die Kernrate ohne Nahrung und Energie liegt dagegen bei 2,6 Prozent — vor einem Jahr waren es 3,0. Der Ölschock hat sich seit März 2026 also gerade nicht in den Kern ausgebreitet. Die Inflations-Achse misst damit überwiegend einen Angebotsschock, nicht eine sich verfestigende Preisdynamik.
📈 Markt-Rückblick
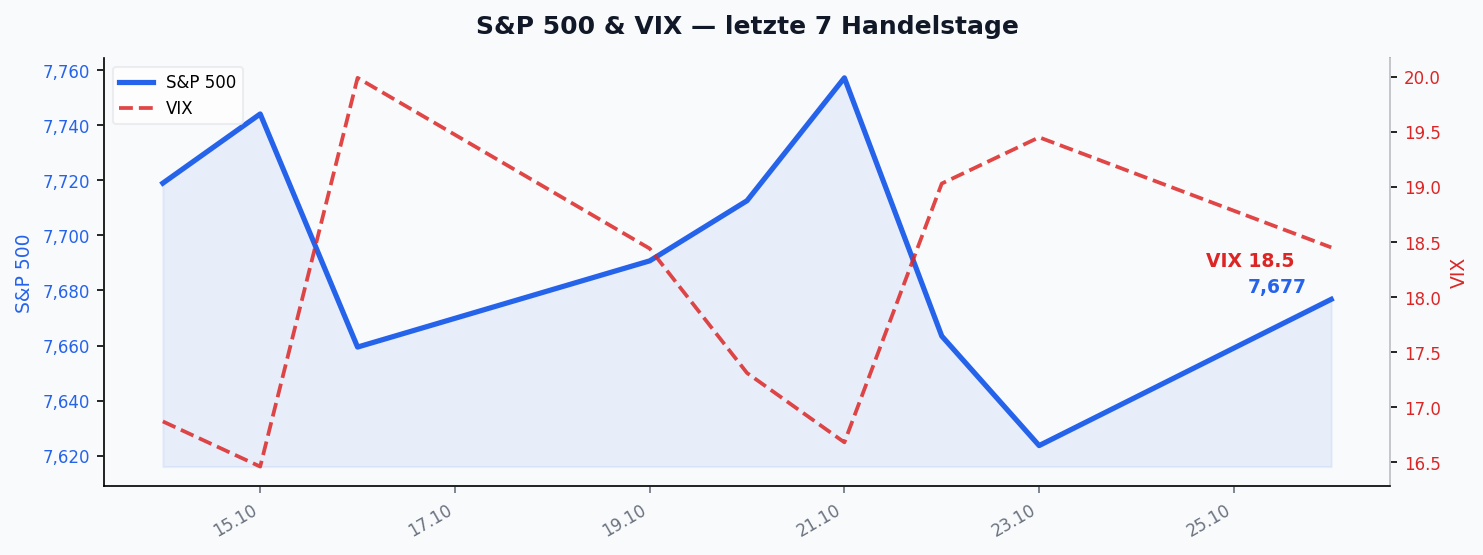
Die Aktienindizes standen praktisch still. Die S&P-500-Futures fielen von 7.679,50 auf 7.659,75 Punkte, die Nasdaq-Futures von 29.227,00 auf 29.117,75. Der VIX stieg um 5,88 Prozent von 18,37 auf 19,45 und bleibt knapp unter der Zwanzigermarke. Am Devisenmarkt bewegte sich nichts: Der Euro gab um 0,07 Prozent nach, der Dollar-Index um 0,20 Prozent auf 101,81. Auch die Kryptowerte verloren wenig, Bitcoin 1,15 Prozent auf 81.074 Dollar und Ethereum 1,02 Prozent auf 2.384,08 Dollar.
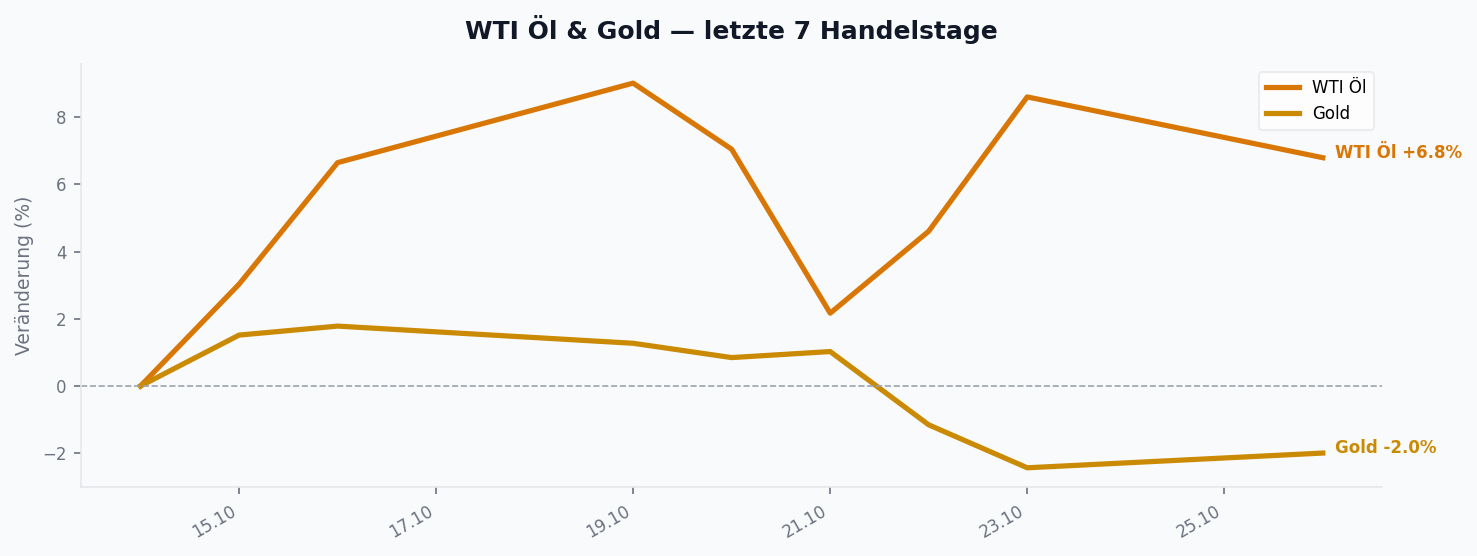
Die Ausnahme war Gold mit einem Rückgang um 4,23 Prozent von 4.185,00 auf 4.007,90 Dollar. Dass das Metall ausgerechnet in der Woche nachgibt, in der die Inflations-Achse ihren höchsten Wert erreicht, ist erklärungsbedürftig. Andy Constan von Damped Spring führt es nicht auf erzwungene Verkäufe zurück, sondern auf das Zusammenspiel von vier Treibern: Von Positionierung, Inflation ohne Notenbankreaktion, Entwertung durch Fiskal- oder Geldpolitik und Realzinsen spreche derzeit allein der Realzins für das Metall. Der Fragebogen zur Refinanzierungsankündigung vom 16. Oktober habe keinen Hinweis darauf gegeben, dass das US-Finanzministerium den Anleihemarkt massiv steuern wolle, und genau das sei am Rand bärisch für Gold gewesen. Die Marke von 4.000 Dollar hielt zum Wochenschluss knapp. Die Marktgrafiken in diesem Beitrag umfassen die letzten sieben Handelstage und reichen damit bis zum 26. Oktober — über dieses längere Fenster steht Gold bei −1,9 Prozent, während WTI um 6,9 Prozent zulegte. Der Gegensatz zwischen festem Öl und schwachem Metall ist damit keine Eigenheit der Berichtswoche, sondern das Muster der vergangenen zwei Wochen.
Den Maßstab für alles andere setzt der Anleihemarkt, auch wenn die Berichtswoche dort keine eigene Bewegung liefert — die folgenden Werte sind Stände von Anfang Oktober. Die zehnjährige US-Rendite schloss am 5. Oktober bei 5,31 Prozent und damit auf dem höchsten Stand seit Mai 2002; ins Jahr gestartet war sie bei 4,18 Prozent. Gemessen an der Kerninflation zahlt sie derzeit rund 2,7 Prozent real — der höchste Wert seit 2010 und deutlich über dem Durchschnitt von 1,6 Prozent seit 1990. Die Nettozinsen auf die US-Staatsschuld erreichten im Haushaltsjahr 2026 nach vorläufigen CBO-Zahlen 1,143 Billionen Dollar, elf Prozent mehr als im Vorjahr und rund 21 Prozent aller Bundeseinnahmen.
🧠 Sentiment
Die Woche liefert zwei Widersprüche zwischen verfolgten Quellen, die dieselben Daten sehen und unvereinbare Schlüsse ziehen. Der erste betrifft den Anleihemarkt, und er hat einen benennbaren Ausgangspunkt. Dan Ivascyn, Anlagechef von Pimco, nannte gegenüber der Financial Times eine Rendite von 6 Prozent auf die zehnjährige US-Anleihe „certainly possible“ — ausdrücklich keine Prognose, sondern ein mögliches Szenario, und einen großen Teil der jüngsten Bewegung führte er auf Marktmechanik statt auf Ökonomie zurück: auf „stop-out activity from the platform hedge funds and other levered investors“. Lance Roberts hält dagegen und dreht Ivascyns eigenes Szenario gegen ihn: Ein Anstieg auf 5,5 Prozent oder höher bringe deutliche Schwäche bei Kredit und Aktien — und genau das sei das Umfeld, in dem hochwertige Anleihen gesucht würden. „The 6% scenario partly contains its own cure.“ Roberts wertet sechs große Renditehochpunkte seit 1990 aus und kommt darauf, dass jeder von ihnen binnen zwei Jahren um durchschnittlich 1,64 Punkte zurückkam — der Mechanismus sei stets derselbe gewesen: Die Zinsen strafften, bis etwas brach. Andy Constan beschreibt denselben Mechanismus und erklärt ihn für erschöpft. Bei jedem Zinsanstieg der vergangenen fünf bis sechs Jahre habe eine Maßnahme von Notenbank oder Finanzministerium die Zinsen um hundert Basispunkte einbrechen lassen, und dazu sagt er: „I think that game is done.“ Roberts rechnet also mit genau dem Eingriff, den Constan nicht mehr erwartet. Entschieden wird das am nächsten Hochpunkt, nicht durch Argumente.
Der zweite Widerspruch betrifft die Technologiewerte. Jordi Visser und Constan sehen beide, dass die Schwäche sektorspezifisch ist und Hedgefonds in großem Stil Positionen abgebaut haben. Visser formuliert daraus einen Satz: Die KI-Blase sei nicht geplatzt, der Hedgefonds-Hebel sei geplatzt. Er belegt ihn mit Flussdaten — Goldman meldet das zweitgrößte Nettoverkaufsvolumen globaler KI-Aktien im vergangenen Jahr und die Nettokäufe seit 2025 sind vollständig umgekehrt. Seine Analogie ist nicht die Dotcom-Blase, sondern der Quant Quake vom August 2007: ein Faktor-Unwind, nach dem sich fast alles wieder erholte. Daraus folgert er, das Deleveraging sei abgeschlossen oder im siebten bis achten Inning.
Die Prime-Services-Zahlen von Goldman vom 19. Oktober stützen seine Schlussfolgerung, widersprechen aber seiner Beschreibung. Der Nettohebel der US-Long-Short-Fonds fiel auf 43,7 Prozent und damit auf das nullte Perzentil der vergangenen fünf Jahre — der größte Wochenrückgang seit dem Liberation Day. Der Bruttohebel steht dagegen mit 213,9 weiter im 90. Perzentil und ist seit Jahresbeginn nur um 4,6 Punkte gesunken, gegenüber 11,2 Punkten netto. Die Fonds haben den Markt also nicht verlassen. Sie haben Longpositionen abgebaut und Shortpositionen aufgebaut, bei nahezu unverändertem Bruttoengagement. Das ist keine Entschuldung, sondern eine Umschichtung: gleiches Risiko im Buch, weit weniger Richtungswette. Wer daraus ableitet, der Hebel sei geplatzt, beschreibt die Hälfte der Bewegung. Prüfbar wird das an der nächsten Goldman-Wochenzahl.
Constan sieht dieselbe Rotation und hält sie für den Anfang. Seine Lesart ist Emissionsüberhang, nicht Wachstumsangst: Der Markt habe auf Capex erbrochen, die Finanzierung werde teurer, weil zu viele gleichzeitig an den Markt kommen, und das deckele die Vermögenspreise. Entscheiden wird sich die Frage an einem Punkt, den er selbst benennt: ob Microsoft seinen Aktienrückkauf kürzt. Sein Kollege Jimmy verweist darauf, dass Metas Ankündigung einer eigenen Aktiengattung den Markt gedreht habe, obwohl die Zahlen stark waren — der Markt sei inzwischen „super sensitive about issuance“. Anthony Pompliano steht quer zu beiden und hält künstliche Intelligenz für drastisch unterschätzt und die besten Unternehmen des Sektors für deutlich unterbewertet; Anleihen gehörten für niemanden unter fünfzig ins Gespräch. Joseph Wang schließlich ordnet die Lage in drei Belastungen, die sich so schnell nicht auflösen: breiter werdende Risse im KI-Handel, eine bevorstehende Eskalation im Nahen Osten und eine köchelnde Staatsschuldenkrise in Europa. Dieses Briefing folgt im Wesentlichen seiner Gliederung, weil die Wochendaten sie stützen.
⚠️ Breaking: Frankreich kippt unter die Expansionsschwelle
Die französischen Einkaufsmanagerindizes vom 23. Oktober sind das härteste Datum der Woche und in der allgemeinen Aufmerksamkeit untergegangen. Der Flash-Index für das verarbeitende Gewerbe fiel auf 49,3 Punkte bei einer Prognose von 50,5 und einem revidierten Vorwert von 50,6. Der Dienstleistungsindex brach auf 48,4 ein, erwartet waren 50,7 nach zuvor 51,2. Beide Sektoren liegen damit in der Kontraktion, und der Dienstleistungssektor verlor binnen eines Monats 2,8 Punkte.
Deutschland zeigte ein geteiltes Bild: Das verarbeitende Gewerbe übertraf mit 54,2 Punkten die Prognose von 53,5, der Dienstleistungssektor verfehlte sie mit 51,7 gegenüber erwarteten 52,5. Die Vereinigten Staaten blieben robust, mit 56,0 Punkten in der Industrie über der Erwartung von 55,4 und 57,9 im Dienstleistungssektor genau auf Prognose, wenn auch rückläufig gegenüber 58,8. Die revidierte Verbraucherstimmung der Universität Michigan überraschte mit 48,0 gegenüber erwarteten 46,3 positiv, bleibt damit aber auf historisch sehr niedrigem Niveau; die Inflationserwartungen verharrten bei 4,7 Prozent.
Dass ausgerechnet Frankreich zuerst kippt, verbindet das Datum mit der Energierechnung. Der europäische TTF-Kontrakt erreichte am selben Freitag rund 93 Euro je Megawattstunde und damit den höchsten Stand seit 2022, getrieben von den Lieferstörungen an der Straße von Hormuz. Europa geht mit Speicherständen deutlich unter dem saisonalen Durchschnitt in die Entnahmesaison, die bereits begonnen hat. Im selben Moment fiel der US-Erdgas-Novemberkontrakt um 5,6 Prozent auf 2,64 Dollar je Million BTU und damit um fünfzehn Prozent auf Wochensicht — in Amerika entscheidet das Wetter, in Europa die Geopolitik.
📅 Key Events der Woche
Der Rückblick fällt kurz aus, weil der Kalender von Montag bis Mittwoch leer war. Am Donnerstag kamen die US-Erstanträge mit 194.000 unter der Prognose von 200.000 herein, am Freitag folgten die Flash-Einkaufsmanagerindizes für Frankreich, Deutschland und die USA sowie die revidierte Michigan-Umfrage. Die kommende Woche ist das Gegenteil davon — drei Notenbankentscheidungen, das erste Quartalswachstum und die Berichte der größten Hyperscaler fallen in vier Tage:
- Dienstag, 27. Oktober: US-Verbrauchervertrauen des Conference Board (Prognose 81,2 nach 81,9), Auftragseingänge langlebiger Güter, Verkäufe neuer Häuser — dazu Robinhood
- Mittwoch, 28. Oktober: Fed-Zinsentscheid mit Pressekonferenz, Leitzins unverändert bei 4,00 Prozent erwartet — dazu die Quartalszahlen von Alphabet (Prognose 3,11 Dollar je Aktie), Microsoft (4,82), SK hynix, KLA, ServiceNow und Vertiv
- Donnerstag, 29. Oktober: Erste Schätzung des US-Quartalswachstums (Prognose 3,2 Prozent nach 2,2), Kern-PCE-Preisindex zum Vormonat (0,3 nach 0,2 Prozent), EZB-Zinsentscheid mit Hauptrefinanzierungssatz unverändert bei 2,65 Prozent und Pressekonferenz — dazu Amazon (2,00), Eli Lilly, Intel, Coinbase, Samsung, MicroStrategy, Monolithic Power, Entegris und Reddit
- Freitag, 30. Oktober: BoJ-Zinsentscheid (Ausblicksbericht bereits Donnerstag), Tokioter Kerninflation (2,6 nach 2,7 Prozent), deutsche Verbraucherpreise und erstes Quartalswachstum, US-Arbeitskostenindex — dazu ExxonMobil, Chevron und der Uranförderer Cameco
- Samstag, 31. Oktober: Chinesische Einkaufsmanagerindizes des NBS für Industrie und Dienstleistungen
📊 Global Macro
| Indikator | 🇺🇸 USA | 🇪🇺 Eurozone | 🇯🇵 Japan | 🇨🇳 China |
|---|---|---|---|---|
| Verbraucherpreise YoY | 3,7 % ↑ | 3,8 % ↑ | 1,9 % → | 0,8 % ↑ |
| Erzeugerpreise YoY | 6,3 % ↑ | 8,2 % ↑ | 7,6 % ↑ | 3,8 % ↑ |
| Einkaufsmanagerindex | 54,5 | 52,9 ↑ | 54,1 → | CLI 97,4 ↓ |
Die Lücke zwischen Erzeuger- und Verbraucherpreisen beträgt in den USA 2,6 Prozentpunkte und in der Eurozone 4,4 — Kostendruck, der die Endstufe noch nicht erreicht hat. Chinas Frühindikator ist als einziger Wert in der Tabelle rückläufig. Diese Werte sind Monatsstände und keine Veröffentlichungen der Berichtswoche.
🔬 Konvergenz-Highlights
Die Konvergenzanalyse zählt 31 Themen, von denen vierzehn bärisch und nur sieben bullisch ausgerichtet sind. Die breiteste Abdeckung hat Öl mit dreißig Quellen auf der bärischen und achtzehn auf der neutralen Seite. Der Oktoberbericht der Internationalen Energieagentur erklärt, warum diese Verteilung nicht zum Rohölpreis passen muss: Der Schock ist längst von der Rohölseite auf die Produkte gewandert.
Auf der Rohölseite sieht es nach Erholung aus. Das globale Angebot stieg im September um 2,5 Millionen Barrel täglich auf 102,3 Millionen, getragen von den Golfproduzenten; OPEC+ legte um 2,1 Millionen zu. Die Agentur schränkt selbst ein: „Renewed attacks in the Gulf leave the recovery fragile.“ Und die Tabelle hinter der Schlagzeile zeigt, wie weit die Förderung von den eigenen Zielen entfernt ist. Saudi-Arabien produzierte 8,30 Millionen Barrel täglich gegen ein implizites Ziel von 10,48 und eine nachhaltige Kapazität von 12,11, liegt also 2,18 Millionen unter Ziel. Die acht OPEC-Staaten zusammen fördern 16,77 gegen ein Ziel von 20,62, ein Fehlbetrag von 3,85 Millionen Barrel täglich; Russland liefert 8,43 gegen 9,95. North Sea Dated sprang im September um 26,17 Dollar auf 116,89 Dollar, mitverursacht durch die Bombardierung der saudischen East-West-Pipeline am 11. September, und handelte zum Redaktionsschluss der Agentur um 134 Dollar.
Bei den Produkten ist die Lage ungleich schärfer. Die kombinierten Diesel-Nettoexporte aus Nahost und Russland brachen um 1,3 Millionen Barrel täglich auf 820.000 ein, ein Minus von über sechzig Prozent, das die USA und China mit zusätzlichen 610.000 Barrel nicht ausgleichen konnten. Der Großhandelspreis für Diesel überschritt Mitte September in Singapur 200 Dollar je Barrel und erreichte in Europa und den USA Allzeithochs um 220 Dollar; er liegt inzwischen zwar unter diesen Spitzen, aber weiter bei nahezu dem Doppelten des Rohölpreises. Die OECD-Gasoil-Bestände fielen gegensaisonal auf 565 Millionen Barrel im Juli, fünf Prozent unter Vorkonfliktniveau und der tiefste Stand seit November 2023. Gleichzeitig zerstört der Preis die Nachfrage: Die Dieselauslieferungen fielen im zweiten Quartal um 1,1 Millionen Barrel täglich, und außerhalb des Verkehrssektors sank der OECD-Verbrauch in den fünf Monaten bis Juli um acht Prozent. Die aufgeschobenen Heizölkäufe müssen vor dem Winter nachgeholt werden.
Diese Angebotslücke ist keine technische, sondern eine politische. Die acht OPEC-Staaten fördern 3,85 Millionen Barrel täglich unter dem eigenen Ziel, weil ein erheblicher Teil der Infrastruktur beschädigt ist — und die diplomatische Linie, die das beenden könnte, bewegt sich in der Berichtswoche weiter auseinander. Irans Präsident Masoud Pezeshkian formulierte eine neue Vorbedingung: Sanktionen müssten praktisch gelockert werden, bevor direkte Gespräche mit den USA wieder aufgenommen werden könnten. Damit dreht Teheran die Reihenfolge um, denn bislang galt Verhandeln zuerst. Gleichzeitig ist nach einer Darstellung von RFE/RL das Tabu gebrochen, über Atomwaffen öffentlich zu sprechen: Amtierende Abgeordnete aus dem Ausschuss für nationale Sicherheit fordern offen eine Waffenproduktion, und selbst der Sekretär des Obersten Nationalen Sicherheitsrats schließt sie nicht mehr aus. Aus der Führungsebene hält Mohammad Mokhber dagegen, und seine Begründung gehört unmittelbar in diesen Marktbericht: „Any country that has the Strait of Hormuz has no need for an atomic bomb.“ Die Meerenge wird damit ausdrücklich als Abschreckungsmittel benannt — von derselben Führung, deren Förderausfall die OPEC+-Tabelle ausweist.
Damit schließt sich die Energiegeschichte zum dritten Brennstoff. Der Bestand führt das Dieseldefizit bis in die zweite Jahreshälfte 2027 und den Ausfall von siebzehn Prozent der katarischen Exportkapazität für drei bis fünf Jahre. Asiatische Versorger, die weder Gas noch Heizöl zu diesen Preisen bekommen, weichen auf Kohle aus — und der nächste Brennstoff dahinter meldet sich am Freitag selbst zu Wort, wenn der Uranförderer Cameco berichtet. Es ist kein neuer Schock, sondern derselbe, der sich den nächsten verfügbaren Brennstoff sucht — und am Ende dieser Kette steht der europäische Verbraucher, dessen Einkaufsmanagerindex am Freitag unter fünfzig fiel.
🔮 Ausblick nächste Woche
Drei Notenbanken tagen, und keine wird etwas tun — die erwarteten Sätze stehen oben im Kalender. Constan hält diese Pause bei der gegebenen Datenlage selbst für unbegründet: Die Inflationszahlen seien schlecht, die Wirtschaft recht stark und der Ölpreis steige — aus seiner Sicht ein Umfeld für eine Erhöhung, die aber nicht kommen werde. Dass eine der drei ausgerechnet sechs Tage vor den US-Zwischenwahlen ausschert, wäre die eigentliche Überraschung.
Damit verlagert sich das Gewicht auf den Donnerstag, an dem Quartalswachstum und Kern-PCE zusammenfallen. Beide Zahlen beschreiben zusammen genau jenes Regime, in dem das Modell seit Monaten steht: kräftiges Wachstum bei hartnäckiger Teuerung. Für die Beurteilung des Kern-PCE ist Roberts‘ Befund der entscheidende Maßstab: Solange der Energieschock sich nicht in den Kern ausbreitet, misst die Inflations-Achse eine Kostenwelle und keine Lohn-Preis-Spirale — die durchschnittlichen Stundenlöhne stiegen zuletzt um 3,0 Prozent, bei 29.000 neuen Stellen im September und einer auf einen Verlust von 10.000 revidierten Julizahl.
Den eigentlichen Prüfstein liefern die Quartalszahlen. Alphabet und Microsoft berichten am Mittwoch, Amazon am Donnerstag. Constan hat die Frage präzise gestellt, und sie betrifft nicht die Gewinne — die werden gut sein, und das weiß jeder. Sie betrifft den Kapitalbedarf: ob Microsoft den Rückkauf kürzt, was Alphabet nach seiner 80-Milliarden-Dollar-Eigenkapitaltransaktion ankündigt, wie Amazon den Investitionspfad beschreibt. Einen zweiten Messpunkt liefert am selben Mittwoch Vertiv. Das Unternehmen verkauft die Stromversorgung und Kühlung, die im Rechenzentrum physisch verbaut wird, und ist damit der einzige Capex-Indikator der Woche, der kein Hyperscaler ist: Nimmt der Ausbau ab, zeigt sich das dort im Auftragseingang, bevor es in einer gekürzten Rückkaufzusage sichtbar wird. Daran entscheidet sich zugleich der Streit zwischen Visser und Constan. Bestätigt die Berichtssaison, dass die Finanzierung enger wird, war das Deleveraging nicht der Abschluss, sondern der Vorbote. Bleibt sie ohne Emissionsankündigungen, spricht das für Vissers Positionierungs-Reset.
Die zentralen Risiken für die kommende Woche:
- Emissionssignal aus der Berichtssaison: Eine Kürzung des Microsoft-Rückkaufs oder eine große Anleiheankündigung würde die Finanzierungsthese bestätigen und trifft auf einen Markt, der laut Damped Spring Luftlöcher unter den Kursen hat
- Heizsaison trifft leere Produktlager: Gasoil-Lager am Mehrjahrestief, aufgeschobene Heizölkäufe und europäische Gasspeicher unter dem Saisonschnitt — eine Kältewelle wirkt hier auf drei Märkte zugleich
- Geopolitische Eskalation: Die Zwischenwahlen am 3. November markieren nach übereinstimmender Berichterstattung den Zeitpunkt, ab dem ausgearbeitete Angriffspläne umsetzbar werden — bei einer OPEC-8-Förderung, die ihr eigenes Ziel ohnehin deutlich verfehlt
- Kern-PCE über Erwartung: Ein Wert über 0,3 Prozent zum Vormonat wäre das erste Anzeichen, dass der Energieschock doch in den Kern durchschlägt — und würde beide Seiten des Anleihestreits zwingen, ihre Annahmen zu überdenken
Quellen diese Woche: Andy Constan / Damped Spring (31 Claims) · ZeroHedge (23) · Jordi Visser (18) · 2 Gray Beards (16) · Joseph Wang (16) · RFE/RL via OilPrice.com (16) · IEA Oil Market Report Oktober 2026 (15) · Masoud Pezeshkian via ZeroHedge (14) · MAPU eigene Auswertung (14) · Larry Johnson / Sonar21 (13) · Lance Roberts / RealInvestmentAdvice (13) · Bank of America, Andrew Obin (9) · Anthony Pompliano (8) · Goldman Sachs Prime Services via @MelvinInvests (4) · Dan Ivascyn / Pimco via FT (2) · sowie Daan Struyven (Goldman Sachs), Natasha Kaneva (JPMorgan) und Dennis Kissler (BOK Financial Securities). Jede Einzelaussage ist im Mapu-Dashboard mit archiviertem Quellen-PDF hinterlegt.
Schreibe einen Kommentar