📌 Zusammenfassung
Die Woche vom 12. bis 16. Oktober hat die Energiethese des vorigen Briefings nicht nur bestätigt, sondern beziffert. Die US-Erzeugerpreise stiegen im September um 1,3 Prozent zum Vormonat und 6,3 Prozent zum Vorjahr, während die Verbraucherpreise bei 3,7 Prozent liegen — eine Lücke von 2,6 Prozentpunkten, die noch nicht beim Verbraucher angekommen ist. Die Einzelhandelsschlagzeile von plus 0,8 Prozent schrumpft ohne Kraftfahrzeuge und Tankstellen auf plus 0,2 Prozent, statistisch nicht von null zu unterscheiden. Zugleich stieg WTI um 9,58 Prozent auf 99,02 Dollar. Und an den Aktienmärkten lief keine platzende Blase, sondern eine Positionsbereinigung der Hedgefonds, deren Ausmaß Goldman Sachs mit dem nullten Perzentil beziffert.
🏛️ Regime-Entwicklung
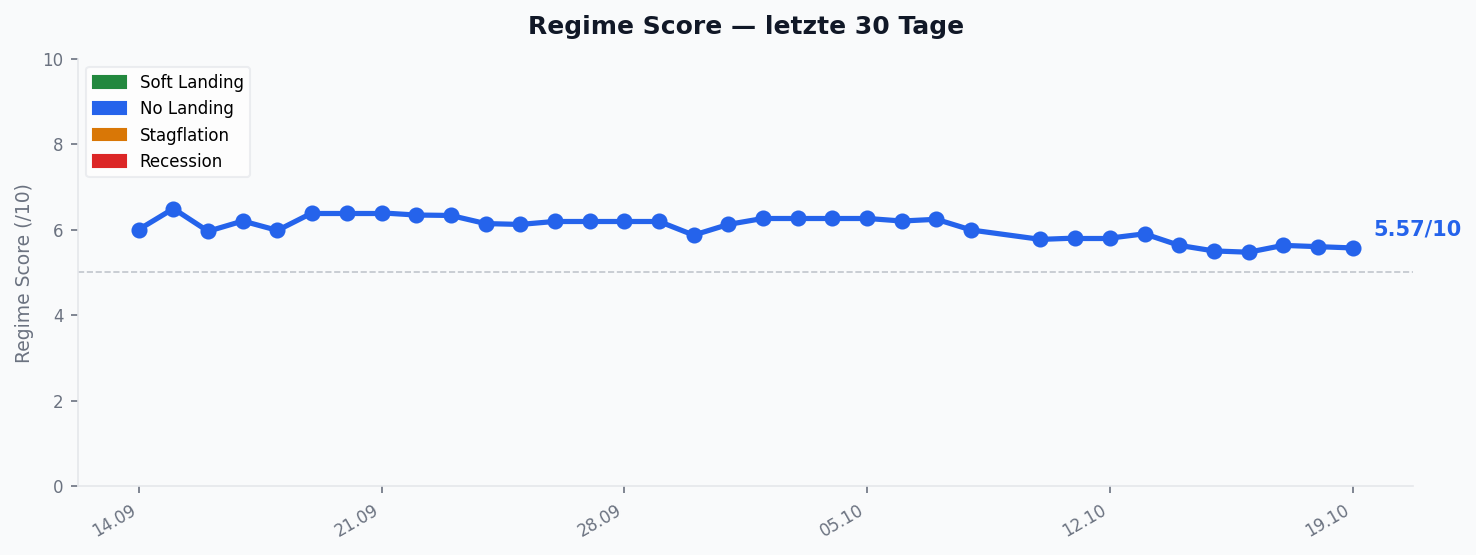
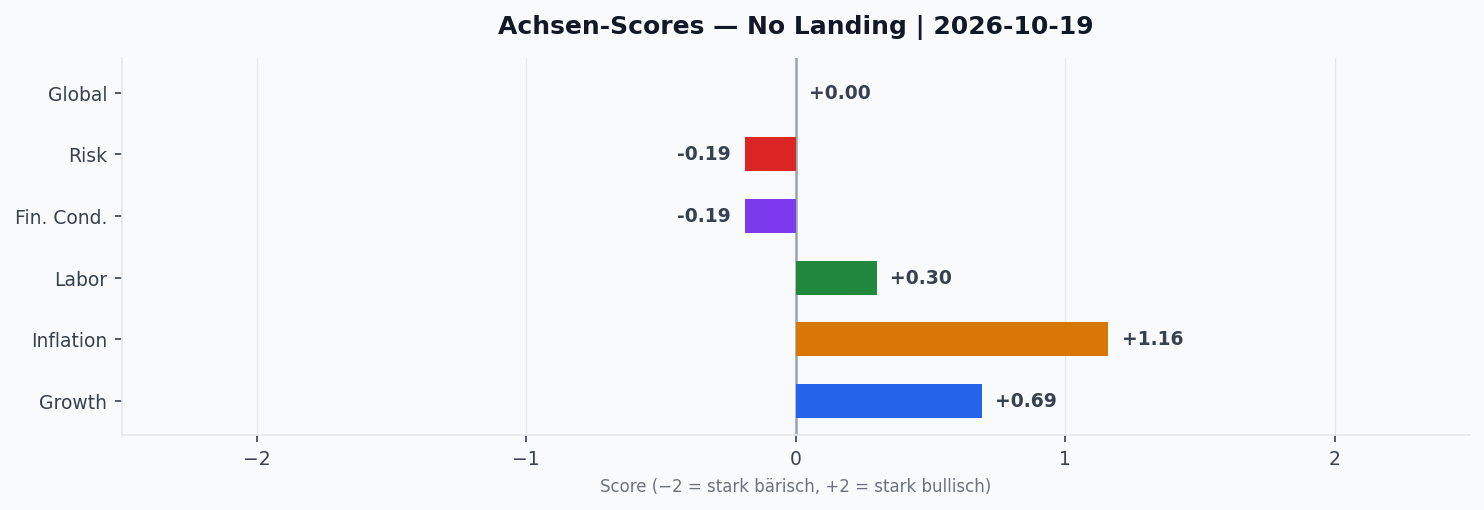
Das Modell blieb die gesamte Woche im Regime No Landing bei der Konfidenzstufe Mixed Data, am Donnerstag kurzzeitig bei Inconsistent Data. Unter dieser ruhigen Oberfläche bewegten sich zwei Achsen deutlich. Die Finanzierungsbedingungen verschlechterten sich von −0,15 am Montag auf −0,29 am Freitag und damit fast auf das Doppelte. Die Risikoachse drehte von +0,05 ins Minus auf −0,19. Die Wachstumsachse blieb mit +0,62 praktisch unverändert, die Liquiditätsachse verbesserte sich leicht von +0,24 auf +0,30. Die Grafik unten zeigt die Momentaufnahme von Montag, dem 19. Oktober, und damit bereits die Gegenbewegung: Wachstum +0,69, Inflation +1,16, Finanzierungsbedingungen zurück auf −0,19.
Die Inflationsachse gab von +1,18 auf +1,10 nach und bleibt die dominanteste Größe im Modell. Das deckt sich mit der globalen Preislage: US-Verbraucherpreise 3,7 Prozent mit steigender Tendenz, Eurozone 3,8, Japan 1,9, China 0,8 Prozent. Die Einkaufsmanagerindizes stehen bei 54,5 in den USA, 52,9 in der Eurozone und 54,1 in Japan — Expansion überall, aber ohne Beschleunigung.
Eine Anmerkung in eigener Sache: Frühere Briefings wiesen die US-Erzeugerpreisinflation über eine Indexreihe für das verarbeitende Gewerbe aus, die zweistellige Werte zeigt. Dieser Beitrag verwendet durchgehend die Endnachfrage aus der BLS-Mitteilung vom 15. Oktober — 6,3 Prozent im Jahresvergleich — also die Größe, auf die sich Fed und Markt beziehen.
📈 Markt-Rückblick
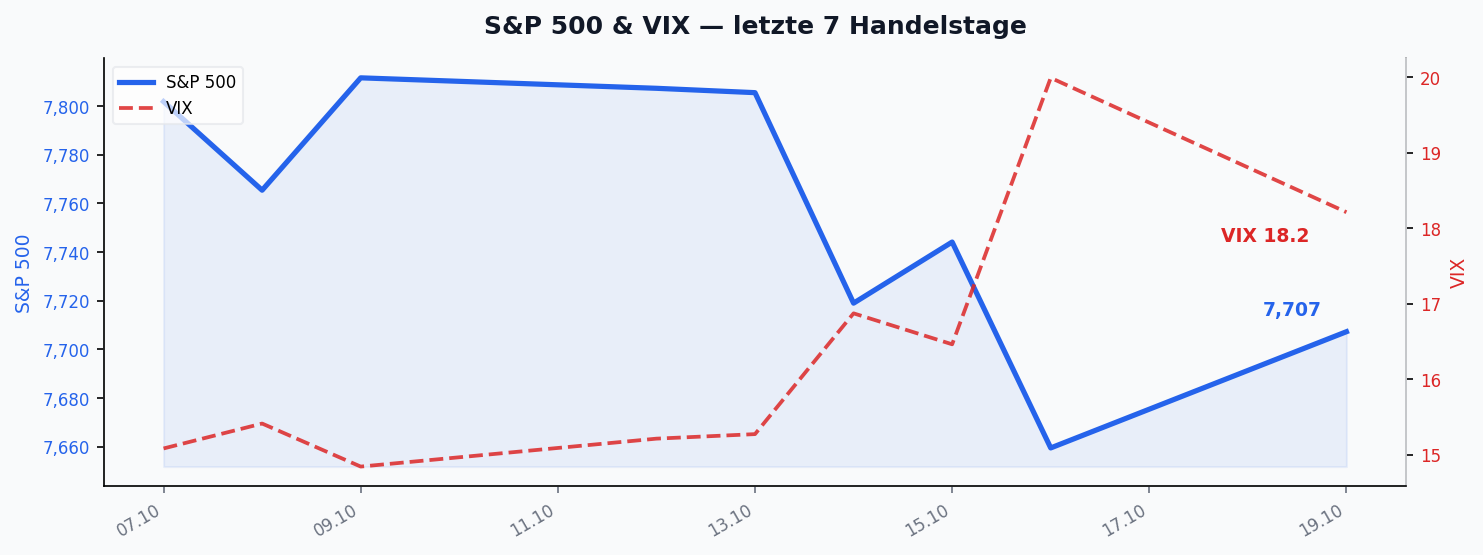
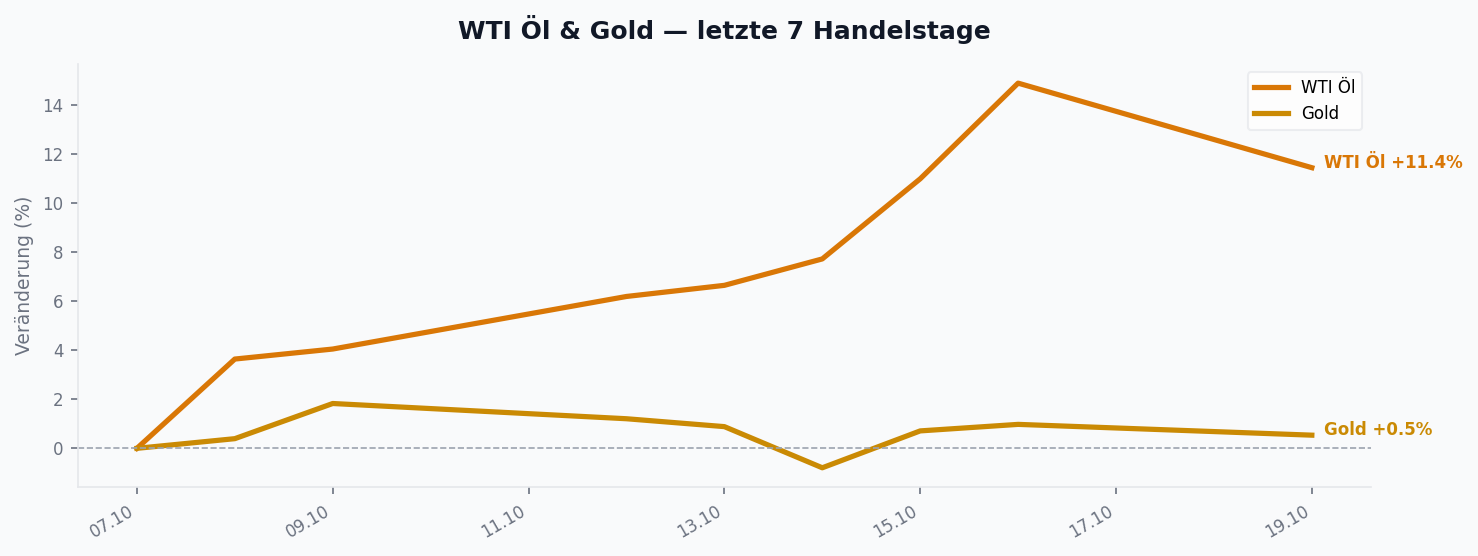
Die Indizes gaben nach, und zwar sehr ungleichmäßig. Die S&P-500-Futures fielen um 2,14 Prozent von 7.873,00 auf 7.704,25, die Nasdaq-Futures um 5,63 Prozent von 31.145,50 auf 29.391,50. Der VIX sprang um 29,89 Prozent von 15,39 auf 19,99. Gold gab um 0,94 Prozent auf 4.181,10 Dollar nach, Bitcoin um 2,60 Prozent auf 81.501 Dollar, Ethereum um 4,53 Prozent auf 2.419,77 Dollar. Am Devisenmarkt blieb der Euro mit plus 0,07 Prozent praktisch unverändert, der Dollar-Index gab um 0,45 Prozent auf 101,84 nach.
Die größte Bewegung lag bei den Rohstoffen. WTI stieg um 9,58 Prozent von 90,36 auf 99,02 Dollar, Heizöl um 2,50 und Benzin um 1,96 Prozent. Gegenläufig entwickelten sich die Metalle: Silber brach um 6,60 Prozent auf 57,31 Dollar ein, Kupfer gab um 2,57 Prozent auf 6,57 Dollar nach und steht damit knapp über der Marke von 6,50, die der Damped-Spring-Co-Host Jimmy als Bruchstelle bezeichnet hat. Der Russell-2000-ETF verlor 2,68 Prozent. Die Marktgrafiken in diesem Beitrag umfassen die letzten sieben Handelstage und reichen damit bis Montag — Öl hat seither auf 97,50 Dollar nachgegeben, der VIX auf 18,2.
Der Abstand zwischen minus 2,1 Prozent im breiten Index und minus 5,6 Prozent in der Technologie ist die eigentliche Information der Woche. Andy Constan von Damped Spring wies am Sonntag darauf hin, dass der S&P nur rund zwei Prozent unter seinem Höchststand notiere und ein erheblicher Teil der Einzelwerte den Index schlage — „it’s not this whole breadth idea“. Nick Givanovic von den 2 Gray Beards sagte es schärfer: Aktien seien nicht gefallen, der gleichgewichtete S&P habe sogar zugelegt. Was falle, sei der KI-Trade.
Bemerkenswert: Dieselbe Quelle berichtete zwei Wochen zuvor das Gegenteil — am 3. Oktober fiel der gleichgewichtete Index, während die Hyperscaler den Markt oben hielten. Die Marktinterna haben sich zwischen beiden Lesungen umgedreht.
🧠 Sentiment
Der VIX schloss die Woche knapp unter 20, nachdem er am Freitag deutlich gesprungen war — bei einem Tagesverlust des S&P von lediglich einem Prozent. Joseph Wang hob genau diese Diskrepanz hervor: Man befinde sich im monatlichen Verfallstermin, normalerweise eine stützende Phase, und dennoch habe der Markt verkauft. Die Volatilität festverzinslicher Papiere sei hoch, der Skew steiler geworden; es würden Puts gekauft, zusätzlich zu Treasuries. Die Daten bestätigen ihn: Der CBOE-SKEW-Index stieg in der Woche um 8,73 Prozent von 155,06 auf 168,59.
Die harte Zahl dazu lieferte Goldman Sachs, zitiert über den Investor Melvin: Der Nettohebel der Hedgefonds ist auf 43,7 Prozent gefallen, der größte Wochenrückgang seit April 2025 und der viertgrößte der vergangenen fünf Jahre. Die Nettopositionierung liegt damit im nullten Perzentil sowohl im Ein- als auch im Fünfjahresvergleich. Der Bruttohebel bleibt dagegen mit dem 90. Perzentil erhöht — die Fonds haben den Markt also nicht verlassen, sondern Longpositionen abgebaut und Shorts aufgebaut. Jordi Visser zeigte am Montag die Kursseite desselben Vorgangs: Der Goldman-Korb der meistgehaltenen Hedgefonds-Positionen fiel relativ zum S&P so stark wie seit 25 Jahren nur in der Finanzkrise und in der Liberation Week 2025.
Positionierungsdaten und Preisreaktion stimmen also überein. Melvins symmetrischer Schluss: Wer im nullten Perzentil steht, hat nach oben mehr Luft als jemand, der tatsächlich entschuldet hat — wobei Privatanleger bislang nicht in nennenswertem Umfang gekauft haben.
📅 Key Events der Woche
Mittwoch, 14. Oktober — Verbraucherpreise. Gesamtrate 0,65 Prozent monatlich und 3,72 Prozent jährlich, Kernrate 0,33 beziehungsweise 2,57 Prozent. Benzin stieg um 9,09 Prozent im Monat und 34,17 Prozent im Jahr, Heizöl um 10,15 und 43,77 Prozent.
Donnerstag, 15. Oktober — Erzeugerpreise, Einzelhandel, Philly Fed. Drei Veröffentlichungen, drei Überraschungen. Die Erzeugerpreise für die Endnachfrage stiegen um 1,3 Prozent im Monat; das Bureau of Labor Statistics nennt es selbst den größten Anstieg seit den 1,7 Prozent im März 2022 und den größten Jahresanstieg seit Dezember 2022. Die Güterpreise legten um 2,6 Prozent zu — der größte Anstieg, seit die Reihe im Dezember 2009 erstmals berechnet wurde. Über 80 Prozent davon entfallen auf Energie.
Zwei Details aus dem Produktdetail sind wichtiger als die Schlagzeile. Erstens: Transport- und Lagerdienstleistungen stiegen um 3,4 Prozent im Monat, der Güterkraftverkehr wird namentlich genannt. Das ist der Frachtkanal des Dieselstrangs, gemessen auf Erzeugerstufe. Zweitens: Die Margen im Einzelhandel mit Kraftstoffen fielen um 30,3 Prozent, während der Benzinpreis auf Erzeugerstufe um 20,3 Prozent sprang. Der Händler gibt den Kostenschub also nicht weiter, sondern trägt ihn — das ist die Weitergabeverzögerung als Messung statt als Theorie.
Die Einzelhandelsumsätze des Census Bureau lagen bei 745,0 Milliarden Dollar und damit 0,8 Prozent über dem Vormonat. Ohne Kraftfahrzeuge und Tankstellen bleiben 0,2 Prozent, und die Behörde vermerkt dazu ausdrücklich, das 90-Prozent-Konfidenzintervall schließe null ein. Da die Zahlen nicht preisbereinigt sind, ist der Kern des Einzelhandels im September real geschrumpft. Aus zwei unabhängigen amtlichen Reihen lässt sich zudem die Menge rechnen: Tankstellenumsätze plus 28,1 Prozent im Jahr gegen einen Benzinpreis plus 34,17 Prozent ergeben rund 4,5 Prozent weniger abgesetzte Menge. Bei Lebensmitteln sind es 0,85 Prozent weniger.
Die Philadelphia Fed meldete einen Rückgang des Index der Geschäftstätigkeit von 37,8 auf 20,9 bei Neuaufträgen von 4,3 — und gleichzeitig erhaltene Preise auf dem höchsten Stand seit Mai 2025, während keine einzige Firma sinkende Vorleistungspreise meldete. Die Erhebung endete am 12. Oktober, zwei Tage vor der CPI-Veröffentlichung; die Betriebe konnten die amtlichen Zahlen nicht kennen.
Am Rand der Woche liefen drei weitere Vorgänge. Michigans Gouverneurin Gretchen Whitmer rief am 12. Oktober den Energie-Notstand aus und erlaubte Land- und Forstwirtschaft gefärbten Diesel auf öffentlichen Straßen — dasselbe Instrument wie Texas zwei Wochen zuvor, nur unter umgekehrtem Parteibuch. In Riad trafen wiederholte Angriffe den Hauptflughafen; Nicholas Heras vom Middle East Policy Council verweist auf die schiere Fläche des Königreichs, Federico Borsari vom Centre for European Policy Analysis hält erschöpfte Abfangbestände für plausibel, aber unbewiesen, und erwartet weitere Durchbrüche. Und JP Morgan eröffnete die Berichtssaison mit 50,9 Milliarden Dollar Nettoertrag, acht Prozent über Vorjahr; Jamie Dimon sprach von „another quarter of strong results“.
Freitag, 16. Oktober — der TBAC-Fragebogen. Andy Constan hatte den Termin eine Woche zuvor angekündigt und löste ihn am Sonntag selbst auf. Entscheidend sei, was nicht darin stand: keine Aufforderung, sich auf das lange Ende und speziell die Zwanzigjährige zu konzentrieren. Die Wahrscheinlichkeiten hätten sich damit leicht in Richtung Verantwortung verschoben, nicht in Richtung Manipulation. Seine Begründung, warum das Gremium nichts anderes empfehlen werde: Die Auktionen liefen gut, die Repo-Märkte seien in Ordnung, Swap-Spreads und Basis hätten sich gut gehalten — „the opposite of stress“.
🔬 Konvergenz-Highlights
Erstens: Die Preisweitergabe wird von drei unabhängigen Erhebungen gleichzeitig gemessen. Die Erzeugerpreise laufen mit 6,3 Prozent gegen Verbraucherpreise von 3,7 Prozent. Die Philadelphia Fed sieht die erhaltenen Preise ihrer Betriebe auf dem höchsten Stand seit anderthalb Jahren. Und Joseph Wang findet dasselbe in den Kartenumsätzen der Großbanken: JP Morgan meldet zehn Prozent Wachstum, Bank of America rund fünf — und eine Ebene darunter zeigt sich, dass ein großer Teil davon schlicht auf Benzinpreise entfällt. Drei Datenquellen, dieselbe Aussage. Auch bereinigt um Energie bleibt die Lücke bestehen: Die Kern-Erzeugerpreise ohne Handel liegen bei 5,0 Prozent gegen eine Kern-Verbraucherpreisrate von 2,57 Prozent.
Zweitens: Die Energiekrise sucht sich den dritten Brennstoff. Die Internationale Energieagentur legte Mitte Oktober ihren Oktoberbericht vor und nennt darin Zahlen, die der Strang bisher nicht hatte. Die weltweite Ölnachfrage soll 2026 um 2,6 Millionen Barrel täglich fallen, Diesel stellt ein Viertel dieses Rückgangs. Die Rohölexporte vom Golf haben über 75 Prozent des Vorkriegsniveaus zurückerobert — die Raffinerieprodukte dagegen liegen weiter unter der Hälfte. Diese Spreizung ist der Kern der Geschichte. Der entscheidende Satz betrifft die Entlastungserzählung der vergangenen zwei Wochen: Die angekündigte Lockerung der russischen Dieselexportbeschränkungen werde die globale Bilanz kaum verändern, weil die Begrenzung aus fehlender funktionsfähiger Raffineriekapazität stamme — also physisch sei, nicht politisch.
Auf der Gasseite bezifferte Emir Tamim bin Hamad Al Thani vor dem katarischen Schura-Rat den Schaden: 42 Prozent weniger Staatseinnahmen im ersten Halbjahr. QatarEnergy nennt zwei von vierzehn ausgefallene Aufbereitungseinheiten, 17 Prozent der Exportkapazität, Reparaturdauer drei bis fünf Jahre; eine Reuters-Recherche nennt den Grund — zerstörte Cold Boxes, die Kernausrüstung der Verflüssigung. Das ist eine physische Grenze, die auch ein Waffenstillstand nicht schnell aufhebt. Und wo weder Gas noch Heizöl bezahlbar sind, weichen asiatische Versorger auf Kohle aus, wie ZeroHedge berichtete: Die Newcastle-Futures liegen über 40 Prozent im Jahresplus auf dem höchsten Stand seit August 2024, während Chinas Förderung nach einem Grubenunglück mehr als drei Prozent unter Vorjahr liegt. Morgan Stanley um Amy Gower hob die Langfristprognose auf 125 Dollar je Tonne an; Hangyu Li von Wood Mackenzie erwartet keine schnelle Erholung der chinesischen Förderung.
Drittens: Der Streit um die KI-Finanzierung hat sich aufgelöst. Constan sagte, das Finanzierungsangebot für das Rechenleistungswachstum komme nicht ohne Stockung durch den Markt — „I don’t think it can“. Visser hielt dagegen, wäre Kapital das Problem, müssten es die Hyperscaler zeigen, und die stünden auf neuen Höchstständen. Beide haben recht, weil beide über verschiedene Bilanzklassen sprechen: Constan nimmt Google ausdrücklich aus — „it is never a Google“ — und meint den Grenzanbieter. Am Sonntag nannte er die Folge: CoreWeave gehe nicht bankrott, könne aber bei 15 Prozent Rendite das nächste Rechenzentrum nicht mehr bauen. Kein Ausfall, sondern ein Baustopp.
Daneben steht eine Zahl, die genau das Gegenteil unterstellt. Morgan Stanley veröffentlichte am Montag eine Aufstellung, nach der Hyperscaler und neue KI-Clouds 2027 zusammen 1,58 Billionen Dollar investieren — darin CoreWeave mit 47 Milliarden und Oracle mit 97. Mehr als 500 Milliarden verlassen dabei die Vereinigten Staaten in Richtung Samsung, SK hynix und asiatische Hersteller; von dem Geld, das bei S&P-500-Unternehmen ankommt, gehen zwei von drei Dollar an Nvidia. Bemerkenswert ist, dass diese Aufstellung Goldman Sachs gar nicht widerspricht: Rechnet man nur die klassischen Hyperscaler zusammen, ergeben sich 1.172 Milliarden gegen Goldmans Schätzung von 1,2 Billionen. Die Differenz besteht aus Mieten, SpaceX und den Neoclouds. Zwei Häuser, dieselbe Zahl, verschiedene Abgrenzung.
🔮 Ausblick
Diese Woche steht im Zeichen der Quartalszahlen. Am Dienstag berichten General Motors und RTX. Am Mittwoch folgen mit Meta und Tesla die beiden Namen, an denen sich die Woche entscheidet: Meta ist der Hyperscaler ohne eigenes Cloud-Geschäft und damit der reinste Test der Investitionsabsichten; erwartet werden 6,31 Dollar je Aktie. Bei Tesla, erwartet 0,45 Dollar, lohnt der Blick über die Auslieferungen hinaus — Elon Musk schrieb am Sonntag, Optimus und Cybercab würden „the vast majority of Tesla’s value“ ausmachen, eine Aussage, die wir an der Primärquelle geprüft haben. Ebenfalls am Mittwoch meldet Lam Research, der Ätz- und Abscheidespezialist und damit der verlässlichste Frühindikator für Speicher-Investitionen.
Am Donnerstag kommt mit Valero die interessanteste Zahl für den Energiestrang: ein Raffineriebetreiber mit einer Gewinnschätzung von 20,99 Dollar je Aktie. Die IEA schreibt, verbilligte Einsatzstoffe hätten die US-Margen auf neue Höchststände getrieben, während Rekordfrachten die Margen in Europa und Asien zerstörten. Valeros Zahlen sind der Praxistest dieser Aussage. Ebenfalls Donnerstag berichten Comcast, Procter & Gamble und Spotify, am Freitag ExxonMobil.
Bei den Kennzahlen stand am Montag bereits der chinesische Datenblock an — Bruttoinlandsprodukt für das dritte Quartal, Industrieproduktion, Einzelhandelsumsätze und Arbeitslosenquote für September. Am Dienstag folgen die japanische Handelsbilanz sowie die US-Baugenehmigungen und Baubeginne. Am Donnerstag stehen die japanische Inflationsrate und die US-Erstanträge auf Arbeitslosenhilfe an, für die der Kalender 200.000 nach zuletzt 199.000 erwartet. Den Abschluss bilden am Freitag die vorläufigen Einkaufsmanagerindizes: In Frankreich werden 50,6 im verarbeitenden Gewerbe und 50,8 im Dienstleistungssektor erwartet, in Deutschland 53,5 und 52,6, in den Vereinigten Staaten 55,5 und 58,0 — durchweg leicht unter den Vormonatswerten. Dazu kommen die revidierte Verbraucherstimmung der Universität Michigan bei 46,3 und die dort gemessenen Inflationserwartungen bei 4,7 Prozent.
Zwei Termine liegen jenseits dieser Woche und bestimmen trotzdem schon jetzt die Positionierung. Die Fed tagt Ende Oktober, und sowohl Constan als auch Wang gehen davon aus, dass der Oktober vom Tisch ist — Constan mit dem Zusatz, er selbst würde erhöhen. Und am 4. November folgt die Refinanzierungsankündigung des Finanzministeriums, einen Tag nach den Zwischenwahlen. Constans Argument dazu ist das bemerkenswerteste der Woche: Es gebe keinen Grund, die Wirtschaft anzukurbeln, außer man habe eine Krise oder wolle eine Wahl gewinnen — und nach dem 3. November sei diese Gelegenheit vorbei.
Beim Zinsausblick stehen sich zwei gut begründete Lager gegenüber. Dan Ivascyn, Anlagechef von Pimco, nannte gegenüber der Financial Times sechs Prozent auf zehn Jahre „certainly possible“, führte die Bewegung aber ausdrücklich auf Zwangsglattstellungen gehebelter Fonds zurück — dieselbe Ursache, die Goldmans Daten auf der Aktienseite zeigen. Lance Roberts hält dagegen, seit 1990 sei jeder der sechs großen Renditehochpunkte binnen zwei Jahren um durchschnittlich 1,64 Prozentpunkte zurückgekommen. Constan sagt, genau dieser Mechanismus sei erschöpft: „I think that game is done.“ Entscheidbar ist das am nächsten Hochpunkt, nicht durch Argumente.
Quellen diese Woche: Andy Constan (Damped Spring Weekly, 18.10.) · Nick Givanovic (2 Gray Beards, 17.10.) · Joseph Wang (Markets Weekly, 17.10.) · Jordi Visser (17.+19.10.) · Melvin (19.10.) · Dan Ivascyn (Pimco, via Financial Times, 09.10.) · Lance Roberts (RealInvestmentAdvice, 19.10.) · Goldman Sachs (Prime Services, 19.10.) · Morgan Stanley (Capex-Studie, 19.10.; Amy Gower zu Kohle, 15.10.) · Internationale Energieagentur (Oil Market Report, Oktober-Ausgabe) · US Bureau of Labor Statistics (CPI 14.10., PPI 15.10.) · US Census Bureau (Einzelhandel, 15.10.) · Federal Reserve Bank of Philadelphia (MBOS Oktober, 15.10.) · Emir Tamim bin Hamad Al Thani und QatarEnergy (13.+17.10.) · Reuters (Cold-Box-Recherche, 15.10.) · Gretchen Whitmer (Michigan, 12.10.) · Nicholas Heras und Federico Borsari (via Middle East Eye, 17.10.) · Hangyu Li (Wood Mackenzie, 15.10.) · Jamie Dimon (JP Morgan, 13.10.) · Elon Musk (X, 18.10.) · ZeroHedge (15.–19.10.). Detaillierte Claims sind im Mapu-Dashboard mit Quellen-PDFs verlinkt.
Schreibe einen Kommentar