📌 Zusammenfassung
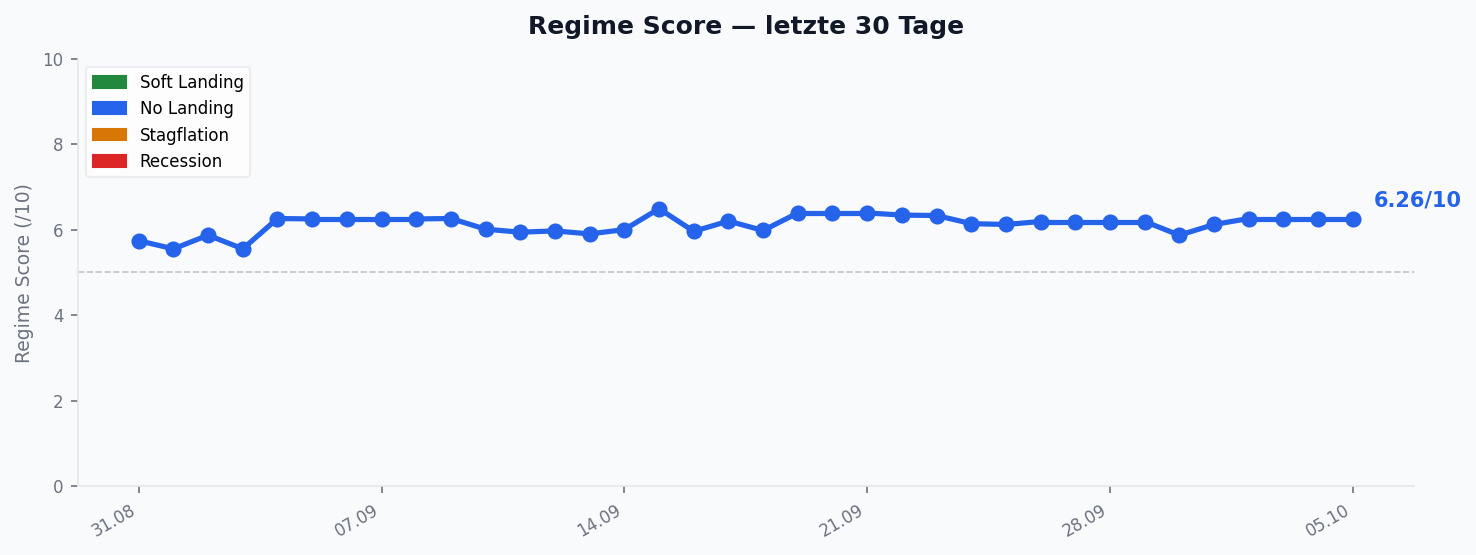
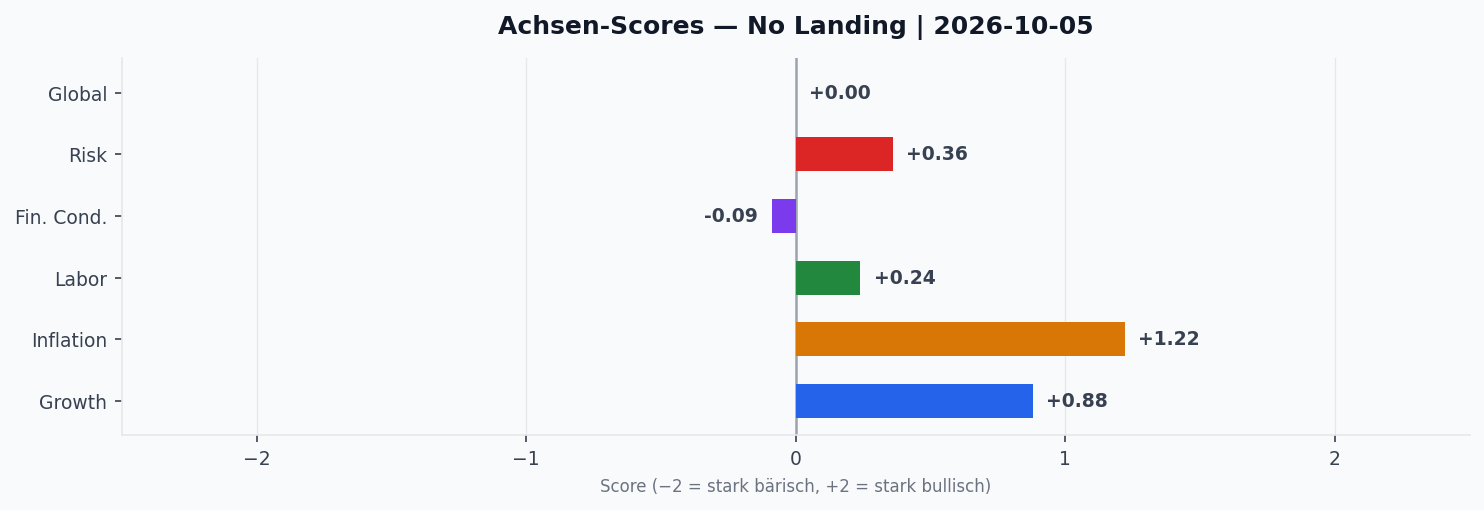
Die Woche endete mit einem Arbeitsmarktbericht, der fast alles verfehlte, was er verfehlen konnte — und einem Anleihemarkt, der daraufhin mehr Straffung einpreiste als vorher. 29.000 neue Stellen gegen 133.000 erwartete, dazu 60.000 Abwärtsrevisionen der Vormonate: das zehnjährige Treasury fiel am Freitag um 8:31 Uhr ET auf ein Tagestief von 5,15 Prozent, drehte und schloss bei 5,27 Prozent. Die gesamte Erholung war innerhalb einer Sitzung wieder abgegeben. Das Modell bleibt bei No Landing (Mixed Data), aber die Zusammensetzung hat sich verschoben: die Inflationsachse stieg auf +1,21, die Liquiditätsachse fiel auf +0,24. Aktien nahmen davon kaum Notiz — und genau diese Gleichgültigkeit ist die interessanteste Beobachtung der Woche.
🏛️ Regime-Entwicklung
Fünf Handelstage, fünf Mal dasselbe Urteil: No Landing (Mixed Data). Die Stabilität der Einordnung verdeckt allerdings eine klare Drift in den Achsen. Die Wachstumsachse gab von +0,93 auf +0,88 nur leicht nach. Die Inflationsachse zog von +1,13 auf +1,21 an und ist damit die dominante Kraft im Modell. Die Liquiditätsachse verlor deutlich, von +0,38 auf +0,24 — in einer Woche, in der die Renditen am langen Ende stiegen, ist das die konsistente Bewegung.
Die Finanzierungsbedingungen schwankten stark innerhalb der Woche: von −0,21 am Montag auf −0,40 am Donnerstag, dann zurück auf −0,19 am Freitag. Dieser Ausschlag und die Rückkehr an den Ausgangspunkt ist die Woche in einer Zahl. Die Risikoachse endete bei +0,24, nach +0,31 zum Wochenstart.
Der monatliche Makrorahmen stützt das Inflationsbild: Die US-Verbraucherpreise liegen bei 3,4 Prozent im Jahresvergleich und steigen, die Eurozone bei 3,8 Prozent und steigend. Deutlich schärfer ist die Produzentenebene — die US-Erzeugerpreise stehen bei 10,3 Prozent im Jahresvergleich, die europäischen bei 8,2 Prozent, beide steigend. Japan bleibt mit 1,9 Prozent Verbraucherpreisinflation der Ausreißer nach unten, China mit 0,8 Prozent erst recht.
📈 Markt-Rückblick
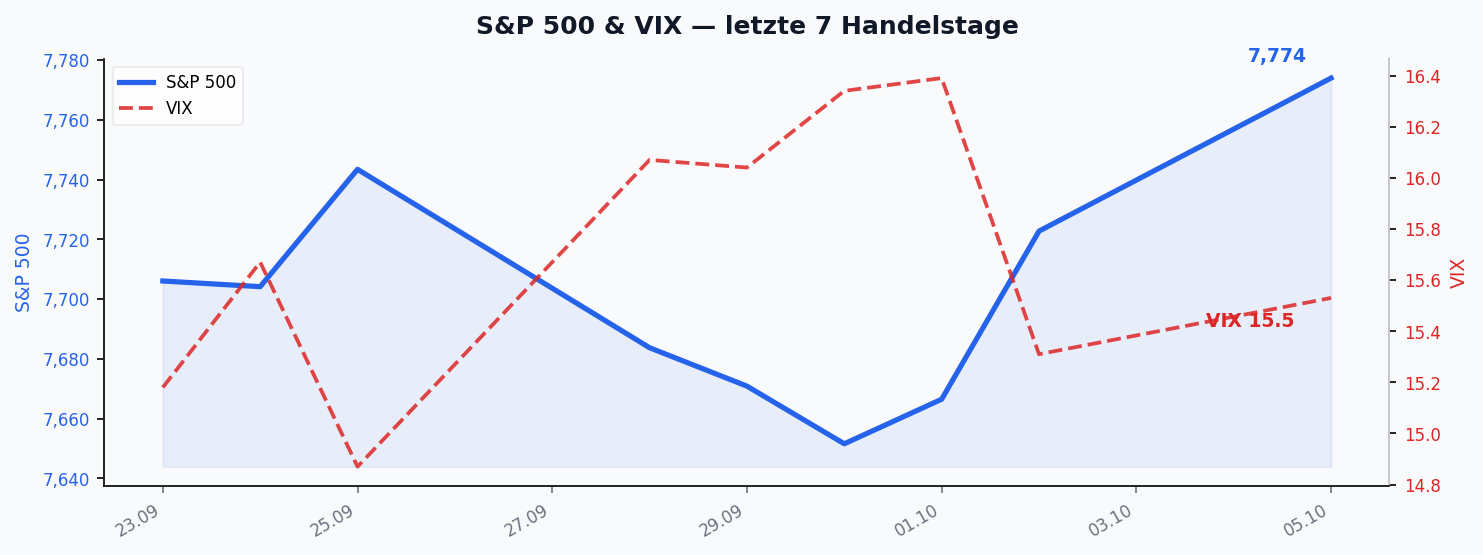
Der S&P 500 gab 0,24 Prozent ab, der Nasdaq legte 0,62 Prozent zu. Für eine Woche mit einem Vierfach-Fehlschlag am Arbeitsmarkt und einem zweistelligen Basispunktesprung am langen Ende ist das eine bemerkenswert kleine Bewegung.
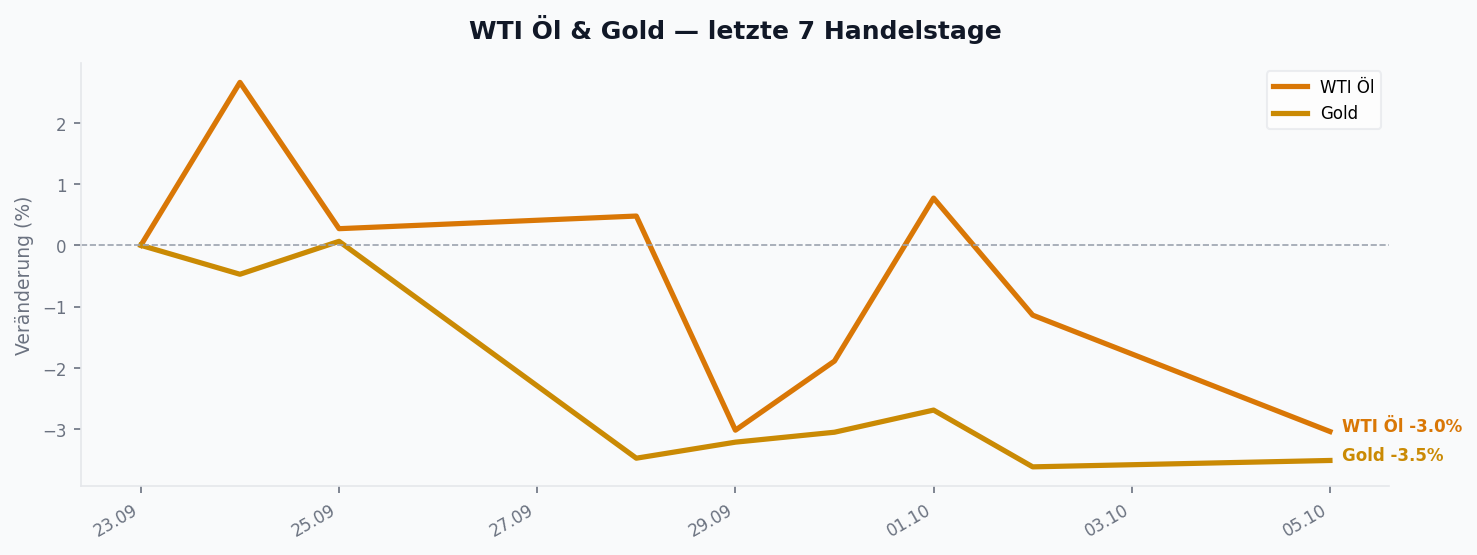
Deutlicher war es anderswo. Gold verlor 3,54 Prozent auf 4.162 Punkte — ausgerechnet in einer Woche steigender Renditen und wachsender Nervosität. Jordi Visser hat genau darauf hingewiesen: Krypto hielt sich, während die Zinsen stiegen, Gold brach ein. Wäre der Renditeanstieg eine Entwertungsgeschichte, müsste es umgekehrt laufen. Bitcoin schloss die Woche praktisch unverändert mit plus 0,05 Prozent, Ethereum gab 0,70 Prozent ab.
Am Devisenmarkt setzte sich der Dollar durch: Der Dollar-Index stieg 0,82 Prozent auf 101,93, der Euro fiel 1,13 Prozent auf 1,12. Ein fester Dollar bei gleichzeitig steigenden US-Renditen passt zur Angebotsthese, nicht zur Vertrauenskrise — wer aus Treasuries flieht, verkauft normalerweise auch die Währung.
🧠 Sentiment
Der VIX fiel um 5,26 Prozent auf 15,31. Peter Tchir von Academy Securities hat diese Zahl in seiner Freitagsnotiz gegen ihr Gegenstück gestellt: Der VIX liegt knapp über 15 und damit deutlich unter seinem Jahresmittel von 18, während der MOVE-Index — das Pendant für den Anleihemarkt — bei 107 steht, knapp unter seinem März-Hoch von 115 und weit über seinem Einjahresmittel von 74. Zwei Märkte, zwei völlig verschiedene Urteile über denselben Sachverhalt.
Tchir geht noch weiter und bestreitet die verbreitete Erklärung für die Freitagsbewegung. ZeroHedge deutete sie als Squeeze rekordhoher Short-Positionen. Tchir sagt, es gebe gar keine Treasury-Bären: Es existierten viele bärische Gründe und noch mehr bärische Kommentare, aber die Positionierung entspreche dem Gerede nicht. Als Belegstelle nennt er die Zuflüsse in TLT, den ETF auf Treasuries mit mehr als zwanzig Jahren Restlaufzeit, dessen ausstehende Anteile auf dem höchsten Stand seit Ende 2024 liegen. Wer short ist, kauft keine Langläufer-ETFs. Diese Frage ist offen und über die Positionierungsdaten der CFTC entscheidbar.
📅 Key Events der Woche
Der Arbeitsmarktbericht am Freitag dominierte. 29.000 Stellen gegen 133.000 erwartete, 46.000 private gegen 127.000 erwartete, 60.000 Abwärtsrevisionen für die beiden Vormonate und Stundenlöhne mit plus 0,1 statt plus 0,3 Prozent. Die Volkswirte der Deutschen Bank lesen die Details dennoch als weitgehend stabilen Arbeitsmarkt: Die Arbeitslosenquote stieg nur von 4,141 auf 4,175 Prozent, die breitere U-6-Quote fiel um ein Zehntel auf 7,6 Prozent, und die Erwerbsbeteiligung kletterte um zwei Zehntel auf 61,8 Prozent, den höchsten Stand seit über einem Jahr. Sie erwarten unverändert zwei weitere Erhöhungen um je 25 Basispunkte.
Der Markt gab ihnen binnen Tagen recht. Unmittelbar nach der Veröffentlichung waren für die nächsten zwölf Monate nur noch 70 Basispunkte zusätzlicher Straffung eingepreist, zu Beginn der Vorwoche waren es 100 gewesen — inzwischen stehen wieder 86. Ein schwacher Bericht, der nach drei Tagen fast vollständig verworfen war.
Der zweite große Vorgang war energiepolitisch. Emmanuel Macron bestätigte am Donnerstag um 10:00 Uhr ET die Einigung der G7 auf die Freigabe von bis zu 100 Millionen Barrel aus Notfallbeständen, koordiniert von der Internationalen Energieagentur, mit dem erklärten Ziel sinkender Treibstoffpreise. Die Ölpreise fielen auf die Nachricht. Michael Every von der Rabobank hält dagegen: Die 50 Millionen Barrel, die Europa auf US-Druck zusagte, stammten nicht aus staatlichen Anlagen, sondern aus privaten Lagern und hätten ohnehin zum Verkauf gestanden — der Schritt sei ernst gemeint, was die Barrel-Zahl angeht, bleibe aber symbolisch, weil wirklich billiger Diesel knapp bleiben werde.
Fast unbemerkt lief ein dritter Vorgang mit erheblicher Reichweite. Am Dienstag entschied die US-Regulierungsbehörde FERC über den Reliability-Backstop von PJM Interconnection, dem größten US-Netzbetreiber mit 67 Millionen Kunden in 13 Staaten: Teile des Plans wurden akzeptiert, der Rahmen aber für fünf Monate ausgesetzt. Die Vorsitzende Laura Swett erklärte, die Kommission werde sich nicht zur Annahme einer tief fehlerhaften Beschaffung in letzter Minute zwingen lassen. Weniger als einen Tag später, am Mittwoch, setzte PJM die Auktion aus, mit der eine Kapazitätslücke von 6,8 Gigawatt geschlossen werden sollte. Warum das zählt: Nach Angaben des PJM-eigenen Marktbeobachters gehen 29,4 Milliarden Dollar oder 46 Prozent der 63,6 Milliarden Dollar Kapazitätskosten der letzten vier Auktionen auf Rechenzentren zurück — getragen von den Stromrechnungen dieser 67 Millionen Menschen. Goldman erwartet daraus eine Inflation der Versorgerrechnungen von durchschnittlich 3,7 Prozent pro Jahr bis 2029 und sieht die stärkste Belastung im ganzen Land bei den PJM-Kunden. Damit ist der KI-Ausbau kein reines Aktienthema mehr, sondern ein Kanal in die Verbraucherinflation — und ein Monat vor den Zwischenwahlen ein politischer.
🔬 Konvergenz-Highlights
Die Themenanalyse zählt 37 Konvergenzen, aufgeteilt in 13 bullische, 13 bärische und 11 neutrale. Die Symmetrie ist selbst die Nachricht: Es gibt derzeit keine Seite, die den Bestand dominiert.
Öl ist das umkämpfteste Thema — 26 Quellen stützen die bärische Lesart, 20 die bullische, 14 bleiben neutral. Die Auflösung dieses Streits kam erst am Montag und sie ist mechanisch. Nach Bloomberg-Daten ist die Frachtrate für einen Großtanker auf ein Allzeithoch von 1,3 Millionen Dollar pro Tag gestiegen, das 43-fache der etwa 30.000 Dollar im Januar. Damit schlagen Frachtkosten mit rund 33 Dollar auf jedes Barrel aus dem Persischen Golf durch, gegenüber 1,73 Dollar im Januar — 27 Prozent der Lieferkosten statt 3 Prozent. Das erklärt, warum mehr Mengen keine Entlastung brachten: Brent notierte den Monat über um 100 Dollar, obwohl die Golfexporte laut Goldman wieder bei 23,3 Millionen Barrel pro Tag und damit auf Vorkriegsniveau liegen. Die Entlastung bleibt in der Logistik hängen. Dass die Risikoprämie trotz laufender Angriffe nicht weiter steigt, hat einen zweiten Grund: Finanzminister Scott Bessent erklärte am Samstag, Iran werde erstmals seit Beginn seiner Ölförderung kein Öl auf dem Wasser und keine Einnahmen haben. Bloomberg sowie die Tankerverfolger Kpler und Vortexa bestätigen unabhängig null Verladungen im August, nach zuvor rund 250.000 Barrel pro Tag. Wer selbst nicht mehr exportiert, verliert seinen Hebel über die Meerenge.
Amin Nasser, Vorstandschef von Saudi Aramco, hat den Streit zusätzlich verschärft. In seiner ersten Präsenzrede seit Kriegsbeginn nannte er die weltweiten Puffer erschreckend dünn: Vor dem Krieg habe es etwa 10 Milliarden Barrel Vorräte gegeben, inzwischen seien es unter 6 Milliarden, von denen aus technischen Gründen nur rund 10 Prozent praktisch verfügbar seien. Die Wiederauffüllung bedeute über mindestens zwei Jahre eine Zusatznachfrage von mindestens 2 Millionen Barrel pro Tag. Entscheidend für den Inflationspfad ist sein Nebensatz: Während die Verknappung bei Rohöl ernst sei, seien die Preise raffinierter Kraftstoffe noch deutlich stärker gestiegen. Benzin in Deutschland erreichte laut OilPrice.com ein Allzeithoch von 2,31 Euro pro Liter.
Anleihen und Zinsen sind das zweite Schlachtfeld — 24 Quellen bärisch, 16 neutral. Hier gehen die Erklärungen am weitesten auseinander. Tchir führt den Anstieg auf einen globalen Angebotsüberhang zurück und darauf, dass weder Scott Bessent noch Kevin Warsh diese Ursache adressieren. Andy Constan setzt dagegen erstmals seit Langem eine ausdrückliche Anti-Wachstums-Wette an und ist short Aktien über Puts sowie short lange Anleihen über verkaufte Puts. Jordi Visser verweist auf ein nominales US-BIP von rund 6,5 Prozent, das eher bei 7 liegen sollte. Was alle drei nicht bestreiten: Der mediane Dot für den neutralen Zins ist im September-FOMC von 3,06 auf 3,25 Prozent gestiegen, und 16 von 18 Projektionen sahen mindestens eine weitere Erhöhung in diesem Jahr.
Im Kredit ist es unauffälliger, als die Schlagzeilen vermuten lassen. Der CDX-Index weitete sich in zwei Wochen von 50 auf 60 aus, die Bloomberg Corp OAS nur von 75 auf 82 Basispunkte — im März stand CDX bei fast 70. Tchirs eigener Belastungstest fiel beruhigend aus: HYG, JNK, LQD und VCSH handelten alle zum Nettoinventarwert, was auf geordnete Liquidität hindeutet. Der Einzelfall sticht trotzdem: Die PSKY-Anleihen mit 8,875 Prozent Kupon wurden zu pari emittiert und schlossen die Woche bei 96,5 — 3,5 Prozent Verlust auf 4 Milliarden Dollar, also 140 Millionen.
🔮 Ausblick
Die laufende Woche bringt die Auflösung mehrerer offener Fragen. Am Montag standen der US-ISM für Dienstleistungen und das japanische Verbrauchervertrauen für September an. Am Dienstag spricht Notenbankchef Ueda für die Bank of Japan, dazu kommen die Einzelhandelsumsätze der Eurozone für August in Monats- und Jahressicht. Mittwoch folgen die FOMC-Protokolle — der Termin der Woche. Donnerstag bringt die US-Erstanträge auf Arbeitslosenhilfe, den Vierwochenschnitt und die Folgeanträge. Freitag schließt die Woche mit dem Michigan-Verbrauchervertrauen für Oktober.
Die Protokolle sind deshalb entscheidend, weil die Kommunikation auseinanderläuft. Lorie Logan von der Dallas Fed, stimmberechtigt, nannte die September-Erhöhung einen wichtigen ersten Schritt und schätzt, der Zielkorridor müsse um weitere 50 Basispunkte oder mehr steigen. John Williams von der New York Fed, ebenfalls stimmberechtigt, sieht keinen Grund zur Eile. Michelle Bowman erkennt keinen dringenden Bedarf für weitere Schritte, während Jeffrey Schmid aus Kansas City findet, man habe sein Versprechen auf der Inflationsseite einfach nicht erfüllt. Alberto Musalem aus St. Louis liefert dazu die Reaktionsfunktion: eine frühere, schrittweise Straffung sei besser und weniger störend als eine spätere, größere und möglicherweise abruptere Maßnahme.
Parallel läuft der Test der Angebotsthese: Dienstag, Mittwoch und Donnerstag versteigert das Finanzministerium Dreijährige über 58 Milliarden Dollar, eine Aufstockung Zehnjähriger über 39 Milliarden und eine Aufstockung Dreißigjähriger über 22 Milliarden. Wenn das Angebot die Ursache der Renditen ist, muss es an diesen drei Terminen sichtbar werden. Auf der Unternehmensseite berichten unter anderem Constellation Brands und Levi Strauss, bevor PepsiCo am Donnerstag und Delta Air Lines am Freitag folgen.
Quellen diese Woche: Peter Tchir (Academy Securities, 04.10.) · Andy Constan (Damped Spring, 04.10.) · Jordi Visser (04.10.) · Amin H. Nasser (Saudi Aramco, 05.10.) · Scott Bessent (Axios Show, 03.10.) · Emmanuel Macron (G7, 02.10.) · Lorie Logan (Dallas Fed, 01.10.) · John Williams (New York Fed, 29.09.) · Michelle Bowman (Fed, 01.10.) · Jeffrey Schmid (Kansas City Fed, 01.10.) · Alberto Musalem (St. Louis Fed, 21.09.) · Deutsche Bank · Goldman Sachs · Michael Every (Rabobank, 05.10.) · Bloomberg · ZeroHedge · OilPrice.com (Tsvetana Paraskova, 05.10.) · Kpler und Vortexa · Internationale Energieagentur · FOMC September-SEP. Detaillierte Claims sind im Mapu-Dashboard mit Quellen-PDFs verlinkt.
Schreibe einen Kommentar