📌 Zusammenfassung
Das Regime blieb die gesamte Woche bei No Landing in der Konfidenzstufe „Mixed Data“ — aber unter dieser ruhigen Oberfläche hat sich die wichtigste Achse gedreht. Die Finanzbedingungen kippten von +0,34 am Montag auf −0,28 am Freitag, während S&P und Nasdaq gleichzeitig stiegen. Der Nasdaq legte 3,18 Prozent zu, der breite Markt nur 1,06 Prozent.
Am Anleihemarkt lief dieselbe Woche völlig anders: Zehn- und dreißigjährige Renditen stiegen um 16 bis 17 Basispunkte, die Zehnjährige erreichte anschließend mit 5,23 Prozent den höchsten Stand seit 2007. Die Frage, die alle Quellen dieser Woche umkreisen, lautet deshalb nicht mehr, ob die Zinsen hoch sind — sondern warum der Aktienmarkt es noch nicht gemerkt hat. Und sie hat eine unbequeme Antwort: Vielleicht hat er es gemerkt, nur eben nicht im Index, sondern darunter.
🏛️ Regime-Entwicklung
Fünf Handelstage, fünfmal No Landing, durchgehend „Mixed Data“. Die Stabilität täuscht — die sechs Achsen liefen deutlich auseinander.
Der Wachstumsscore gab von +1,03 auf +0,90 nach, eine leichte, aber durchgehende Abschwächung über die ganze Woche. Die Inflation blieb mit Werten um +1,07 praktisch unverändert auf hohem Niveau. Der Arbeitsmarkt rührte sich mit +0,38 bis +0,39 überhaupt nicht — fünf Tage lang praktisch dieselbe Zahl.
Die Bewegung fand woanders statt: Die Achse der Finanzbedingungen stürzte von +0,34 auf −0,28 ab und drehte damit ins Negative. Das ist der eigentliche Befund der Woche. Die Risikoachse stieg zur Wochenmitte auf +0,48 und fiel zum Schluss auf +0,36 zurück.
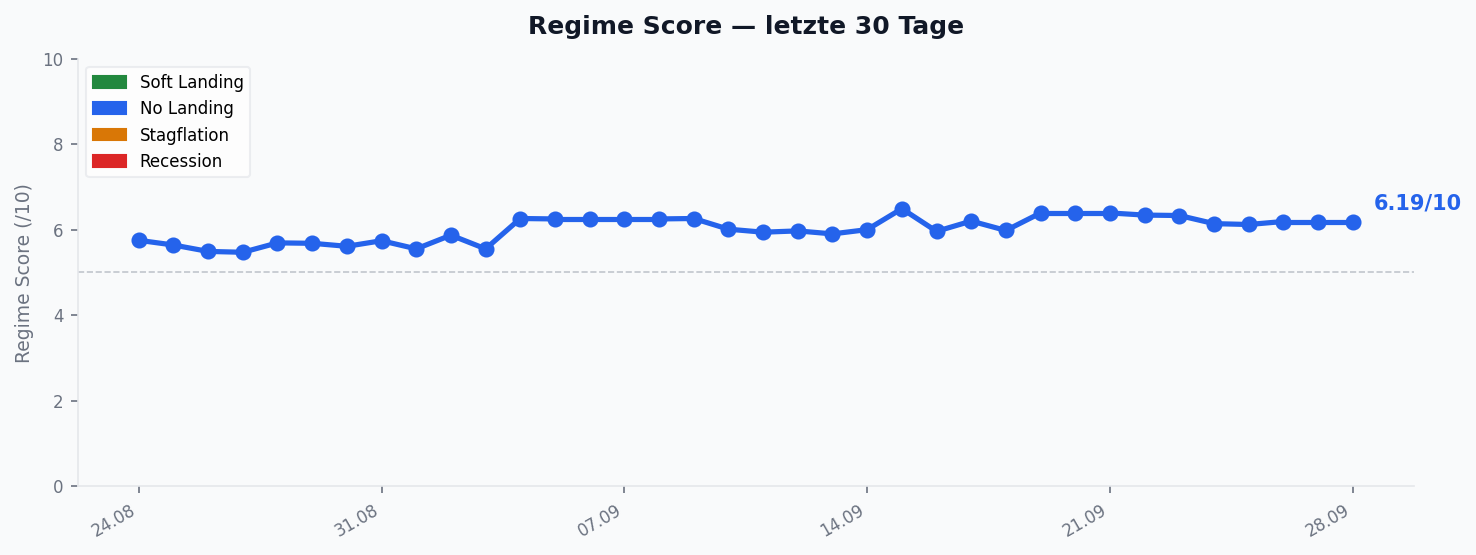
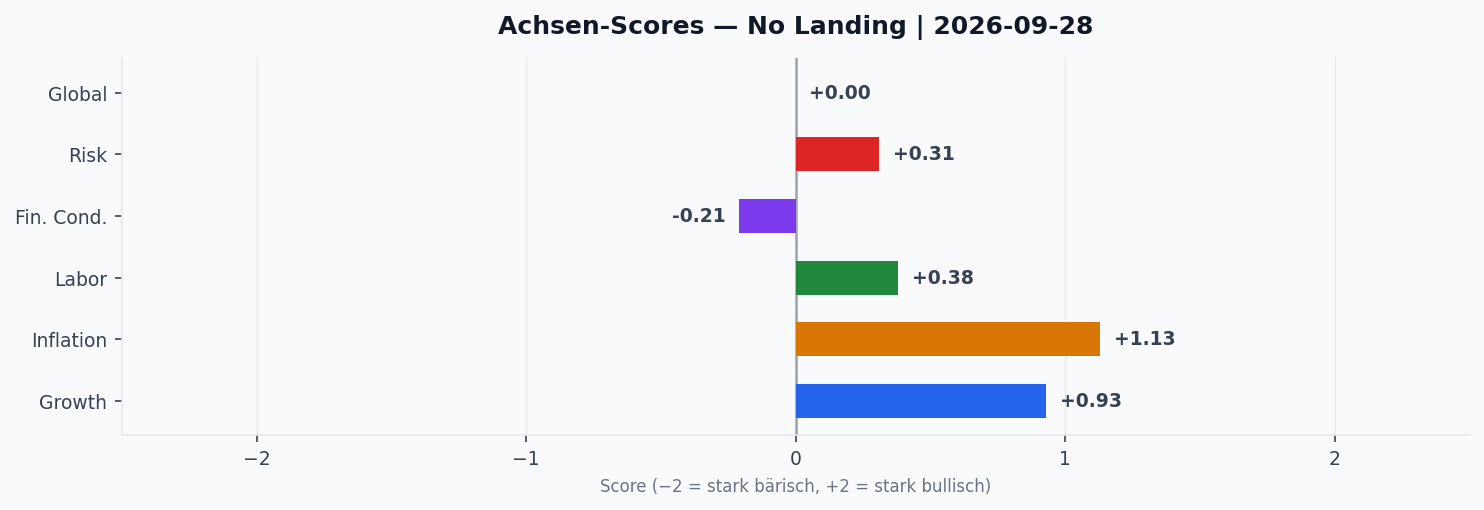
Wachstum und Inflation halten das Modell also im No Landing, aber die Finanzierungsseite verschlechtert sich schneller als alles andere. Genau das beschreibt Andy Constan in seinem Wochenausblick: Der Anleihemarkt habe zu dem Wachstum „aufgeholt“, das Aktien und Rohstoffe längst einpreisen. Man sei von Aktien, die vollständig auf deutliches Wachstum gepreist sind, zu einem Anleihemarkt gekommen, der jetzt wenigstens angemessen dazu stehe.
Wichtig für das Verständnis unseres Modells: „Mixed Data“ ist eine Konfidenzstufe, kein eigenes Regime. Sie besagt, dass die Indikatoren in dieselbe Richtung zeigen, aber nicht einhellig genug für die höchste Sicherheitsstufe.
📈 Markt-Rückblick
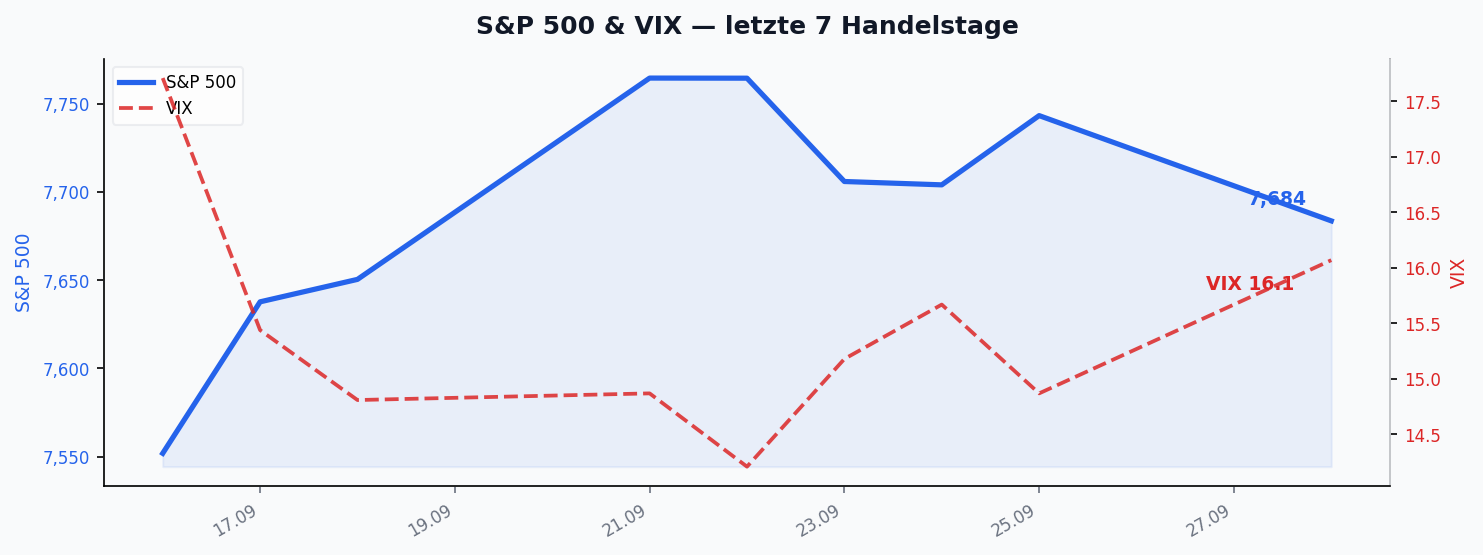
Die Woche war für Aktien freundlich, aber ungleich verteilt. Die Nasdaq-Futures stiegen von 29.938 auf 30.889 Punkte (+3,18 Prozent), die S&P-500-Futures von 7.722 auf 7.804 (+1,06 Prozent). Der Abstand von gut zwei Prozentpunkten zwischen beiden Indizes ist die Geschichte hinter der Geschichte.
| Markt | Woche | Stand |
|---|---|---|
| S&P 500 Futures | +1,06 % | 7.804 |
| Nasdaq Futures | +3,18 % | 30.889 |
| VIX | −0,60 % | 14,87 |
| Gold | −2,08 % | 4.321 |
| Bitcoin | +3,56 % | 84.035 |
| Ethereum | +1,80 % | 2.690 |
| Dollar-Index | +0,72 % | 100,97 |
| EUR/USD | −0,91 % | 1,14 |
Bemerkenswert ist die Gleichzeitigkeit: steigende Renditen, steigender Dollar, fallendes Gold — und trotzdem steigende Aktien. Jordi Visser nennt genau diese Spreizung einen „Bärenmarkt innerhalb eines Bullenmarkts“. Seine Erklärung dreht die übliche Kausalität um: Die Zinsen steigen, weil das nominale Wachstum von künstlicher Intelligenz getrieben wird. Die Gewinner treiben also die Zinsen hoch — und drängen damit jene hinaus, die auf diesem Niveau nicht überleben. Wohnbau, Autos, Einzelhandel und Restaurants handelten aus seiner Sicht zu Recht auf Bärenmarkt-Niveau.
Zum Wochenschluss verschärfte sich das Bild noch. Der Goldpreis weitete seinen Septemberverlust auf mehr als sechs Prozent aus, Silber verlor an einem einzigen Tag fünf Prozent. Steigende Renditen nehmen zinslosen Metallen den Reiz — und in China kamen vorübergehend höhere Sicherheitsleistungen wegen der Golden Week hinzu.
🧠 Sentiment
Der VIX schloss die Woche bei 14,87 nach 14,96 — praktisch unverändert und auf sehr niedrigem Niveau. Das ist der auffälligste Einzelwert der Woche: Der Anleihemarkt vollzog eine der größten Bewegungen des Jahres, und die Volatilitätserwartung am Aktienmarkt reagierte nicht.
Die revidierte Verbraucherstimmung der Universität Michigan kam mit 48,1 Punkten herein und übertraf die Erwartung von 47,4 — bleibt aber historisch sehr gedrückt. Die Inflationserwartungen der Verbraucher lagen unverändert bei 4,6 Prozent, weit über dem Zielwert der Notenbank. Ein Aktienmarkt nahe seinen Höchstständen und eine Verbraucherstimmung auf Krisenniveau: Diese Spreizung beschreibt der Gast der Forward-Guidance-Runde, ein Festzinshändler seit 1983, als die untere Hälfte des K, die in den kommenden sechs bis neun Monaten hart gequetscht werde. Das Urban Institute liefert dazu die Zahl: Ein Fünftel der Mieterhaushalte zahlte 2025 die Miete verspätet oder gar nicht — nach 16,5 Prozent im Vorjahr und damit der höchste Wert, seit 2017 erhoben wird. Betroffen sind vor allem mittlere Einkommen.
Die 2 Gray Beards weisen auf einen Riss unter der Oberfläche hin: Die gesamte Rally sei in den großen Technologiewerten gelaufen, während defensive Titel aggressiv verkauft wurden. Der Dow liege fast zehn Prozent unter seinem Hoch, und die Mehrheit der Einzelwerte im S&P 500 notiere unter ihrer 200-Tage-Linie. Die Strategen von Goldman Sachs beziffern dasselbe schärfer: Ein Maß für die Marktbreite habe den niedrigsten Stand seit der Dotcom-Blase erreicht — die Stärke des KI-Trades verdecke die Schwäche des breiten Index.
Genau hier widerspricht Andy Constan beiden. Schlechte Marktbreite, der Small-Cap-Chart, der Gleichgewichtungsindex — das sei nicht, was einen Markt herunterbringe. Dafür brauche es Öl. Wer recht hat, ist in Wochen entscheidbar, nicht in Meinungen.
📅 Key Events der Woche
In Europa dominierten die vorläufigen Einkaufsmanagerindizes am 23. September. Das Muster war in Frankreich und Deutschland identisch: Die Industrie enttäuschte, der Dienstleistungssektor übertraf deutlich. Der französische Services-Wert sprang auf 51,4 bei einer Erwartung von 48,3, der deutsche auf 52,9 bei erwarteten 49,9. EZB-Präsidentin Lagarde sprach zweimal.
In den USA lagen die Erstanträge auf Arbeitslosenhilfe am 24. September mit 197.000 unter der Erwartung von 201.000 — ein Wert, den Andy Constan und der Forward-Guidance-Gast unabhängig voneinander als Beleg dafür anführen, dass vom Arbeitsmarkt kein Warnsignal kommt. Letzterer begründet das strukturell: Die Zahl verfügbarer Arbeitskräfte sei reduziert, Arbeitgeber hielten ihre Leute so lange wie möglich. Man wäre bereits in der Rezession, bevor die Arbeitslosigkeit springt.
Im globalen Bild zogen die Preise breit an: Die Jahresteuerung liegt in den USA bei 3,4 Prozent, in Europa bei 3,3 Prozent und in Japan bei 1,9 Prozent — alle drei steigend, nur China fällt mit 0,5 Prozent. Der US-Erzeugerpreisindex steht bei 10,3 Prozent im Jahresvergleich. Genau diese Gleichzeitigkeit ist Joseph Wangs Kernargument: Renditen stiegen global, auch in Deutschland mit niedriger Schuldenquote — es sei also kein amerikanisches Defizitproblem, sondern der Energieschock, der weltweit einen Erhöhungszyklus auslöse.
Am Wochenende verschärfte sich die geopolitische Lage erheblich. Trump lehnte einen iranischen Vorschlag für einen siebentägigen Waffenstillstand ab; Teheran nahm daraufhin binnen 48 Stunden 19 Schiffe in der Straße von Hormus ins Visier. Am Montag meldete First Squawk unter Berufung auf CNN, Trump sei bereit, Sanktionen zu lockern und eingefrorene Gelder freizugeben — strittig sei nicht das Ob, sondern der Zeitpunkt der Zusagen. Öl schwankte entsprechend, wie ZeroHedge im Tagesverlauf dokumentierte: erst Richtung 107 Dollar nach der Ablehnung, dann unter 100 nach dem Sanktionssignal. Gleichzeitig nahm Saudi-Arabien die East-West-Pipeline wieder in Betrieb, die mit sieben Millionen Barrel täglich die Straße umgeht. Nach Kpler-Daten haben sich die Ölflüsse durch Hormus auf rund zwei Drittel des Vorkriegsniveaus erholt.
🔬 Konvergenz-Highlights
Der Streit um die Ursache. Drei Häuser erklären denselben Renditeanstieg unvereinbar. Andy Constan und die 2 Gray Beards sagen: Der Anleihemarkt hat endlich das Wachstum eingepreist, das Aktien längst unterstellen. Joseph Wang widerspricht mit Zahlen — das US-Wachstum liege bei 1,5 Prozent, der eigentliche Boom finde in Taiwan statt mit elf Prozent Wachstum, und der Treiber sei allein der erwartete Notenbankpfad. Jordi Visser bietet eine dritte Lesart an: KI treibe das nominale Wachstum, die Zinsen seien die Folge. Mit 21 Quellen ist der Anleihemarkt das mit Abstand meistbesetzte bärische Thema unserer Datenbank.
Der Streit um den Stress. Joseph Wang und Andy Constan kommen unabhängig zum selben Schluss: Es gibt keinen. Beide messen Swap-Spreads — bei echter Verdrängung müssten sie negativ werden wie am Liberation Day, und das tun sie nicht. Constan ergänzt Banken, Basis-Trade und implizite Volatilitäten. Der Forward-Guidance-Gast hält dagegen: Was breche, sei der Privatkredit, und genau den erfassen diese Messgrößen nicht. Stützung bekommt er von unerwarteter Seite: Ryan McMaken vom Mises Institute wertete die August-Berichte der beiden Hypothekenfinanzierer aus — Freddie Mac meldet die höchste Ausfallquote bei Mehrfamilien-Hypotheken seit über zwanzig Jahren, Fannie Mae dagegen fiel. Die beiden laufen auseinander, und genau das ist der Punkt: Der Riss zeigt sich bislang nur an einer Stelle.
Der Streit um die Intervention. Im Zentrum steht Finanzminister Scott Bessent, der die Notenbank am Wochenende aufforderte, beim Inflationsausblick „offen zu bleiben“ — Produktivitätsgewinne aus künstlicher Intelligenz und Deregulierung würden die Preise im Zaum halten. Die 2 Gray Beards sind überzeugt, er habe einen Hebel und werde ihn ziehen: Ohne Änderung der Wirtschaftslage werde die Regierung keine sechs Prozent Nominalrenditen und acht Prozent Hypotheken zulassen. Der Forward-Guidance-Gast sagt schlicht: „Ich glaube nicht, dass er das Pulver dazu hat.“ Bei diesem Emissionsvolumen fresse jeder Zinsanstieg die Rückkäufe auf. Andy Constan liegt dazwischen und liefert die Zahl: Das Finanzministerium kaufe in einem Tempo von rund acht Prozent der Emission — und unterdrücke die Zinsen damit nicht nennenswert. Alle drei nennen denselben Prüftermin: den 16. Oktober.
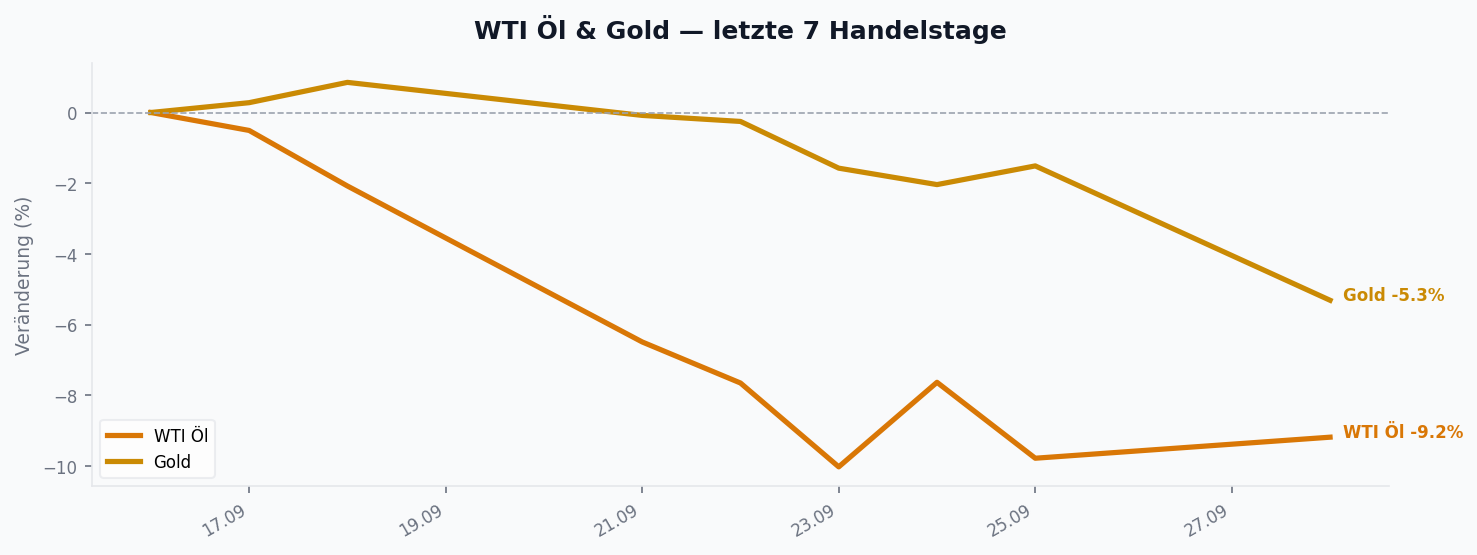
Über allem steht der Ölmarkt. Jeffrey Sachs beschreibt in seinem offenen Brief an den US-Kongress, wie die Schließung der Straße von Hormus weltweit die Preise für Öl, Gas und Dünger getrieben hat, und nennt den konkreten Hebel: Das Haushaltsjahr endet am 30. September, und jedes Pentagon-Finanzierungsgesetz sei die Gelegenheit, Mittel für nicht autorisierte Offensivoperationen zu sperren. Visser formuliert die Gegenprobe aus Marktsicht: Damit der breite Markt dreht, muss schlicht Öl herunterkommen. Wie real die Weitergabe bereits ist, zeigt der Forward-Guidance-Gast an eigenen Zahlen — Diesel bei sieben Dollar je Gallone in Chicago, Rindfleisch im doppelten Preis gegenüber vor zwei Jahren, und Landwirte, die Dünger für das kommende Jahr erstmals zu echten Preisen einkaufen müssen.
🔮 Ausblick
Die kommende Woche ist dicht getaktet und entscheidet mehrere offene Fragen. Am Dienstag, 29. September, kommen die US-Stellenangebote (JOLTs, August).
Der Mittwoch, 30. September, bringt das Schwergewicht: den Core-PCE-Preisindex im Jahresvergleich für August, dazu die Quartalsrate des Bruttoinlandsprodukts, die persönlichen Ausgaben und Einkommen für August, den ADP-Beschäftigungsbericht für September und die Handelsbilanz für Waren. International kommen am selben Tag der japanische Tankan-Index für das dritte Quartal sowie die chinesischen Einkaufsmanagerindizes von NBS und S&P Global.
Am Donnerstag, 1. Oktober, folgen die Erstanträge und die fortgesetzten Anträge auf Arbeitslosenhilfe, der Vierwochendurchschnitt sowie der ISM-Einkaufsmanagerindex für die Industrie.
Der Freitag, 2. Oktober, bringt den US-Arbeitsmarktbericht mit Non-Farm Payrolls, Arbeitslosenquote und der breiten U-6-Quote, dazu die europäische Inflationsrate für September und das japanische Verbrauchervertrauen.
Auf der Unternehmensseite berichten Nike und Carnival am Montag, CarMax, Conagra und Concentrix am Dienstag. Am Mittwoch folgen Micron, Jabil und Jefferies, am Donnerstag Accenture und Acuity Brands. Micron verdient besondere Aufmerksamkeit: Jordi Visser führt den Speicherhersteller als das Beispiel an, das die von ihm erwartete Bewertungskompression bereits hinter sich hat.
Eine Wette dieser Woche lässt sich schon am Freitag abrechnen. Andy Constan erwartet ins Monatsende eine Squeeze-Rally von ein bis zwei Prozent. Christopher Dembik von Pictet Asset Management rechnet für dieselben Tage mit dem Gegenteil: Ausgewogene Aktien-Anleihe-Fonds müssten wegen des Renditesprungs Aktien im Wert von 25 bis 30 Milliarden Dollar verkaufen und in Anleihen umschichten. Beide reden über dieselbe Handelswoche. Die Derivatestrategen von JPMorgan wiederum empfehlen, VIX-Call-Spreads auf Oktober zu kaufen — die Volatilitätskurve liege deutlich unter früheren Konstellationen vor Zwischenwahlen.
Für die Datenbank sind zwei Termine wichtiger als alle anderen. Der 16. Oktober mit der Händlerumfrage zur Refinanzierungsplanung wird von zwei unabhängigen Häusern als Frühindikator genannt: Stehe dort eine Frage zur Kürzung langlaufender Papiere, sei das die rote Flagge. Und der Freitag entscheidet, ob der Arbeitsmarkt weiter das stabilste Element im Bild bleibt — oder ob die eine Achse, die sich fünf Tage lang nicht bewegt hat, endlich nachgibt.
Quellen diese Woche: Andy Constan (Damped Spring Weekly Outlook, 27.09.) · 2 Gray Beards (Week 195, 26.09.) · Joseph Wang (Markets Weekly, 26.09.) · Jordi Visser (A Bear Market Inside a Bull Market, 27.09.) · Jeffrey Sachs (Offener Brief an den US-Kongress, 27.09.) · Forward Guidance (25.09.) · ZeroHedge (28.09.) · First Squawk (28.09.) · Goldman Sachs (via ZeroHedge, 28.09.) · Christopher Dembik (Pictet Asset Management, 28.09.) · JPMorgan (28.09.) · Ryan McMaken (Mises Institute, 28.09.) · Freddie Mac und Fannie Mae (August-Berichte) · Urban Institute (via Multifamily Dive) · Kpler und Commodity Context (Hormus-Flüsse) · Scott Bessent (via Bloomberg, 28.09.) · Donald Trump (Weißes Haus, 27.09.) · Wirtschaftskalender (ForexFactory, 21.09.–02.10.). Detaillierte Claims sind im Mapu-Dashboard mit Quellen-PDFs verlinkt.
Datenbasis: Für dieses Briefing wurden 142 Einzelaussagen aus 15 Quellen ausgewertet — 84 davon aus Tier-S1-Quellen, aufgeteilt in 42 Prognosen und 100 Tatsachenaussagen. Eingeordnet und geprüft werden sie gegen 110 laufend aktualisierte Zeitreihen aus 20 Themenbereichen (derzeit 238.300 Datenpunkte) sowie 1.223 erfasste Termine und Ereignisse. Die Mapu-Datenbank umfasst insgesamt 4.630 überprüfbare Aussagen aus 476 Quellen; 509 davon wurden bereits gegen Realdaten aufgelöst.