📌 Zusammenfassung
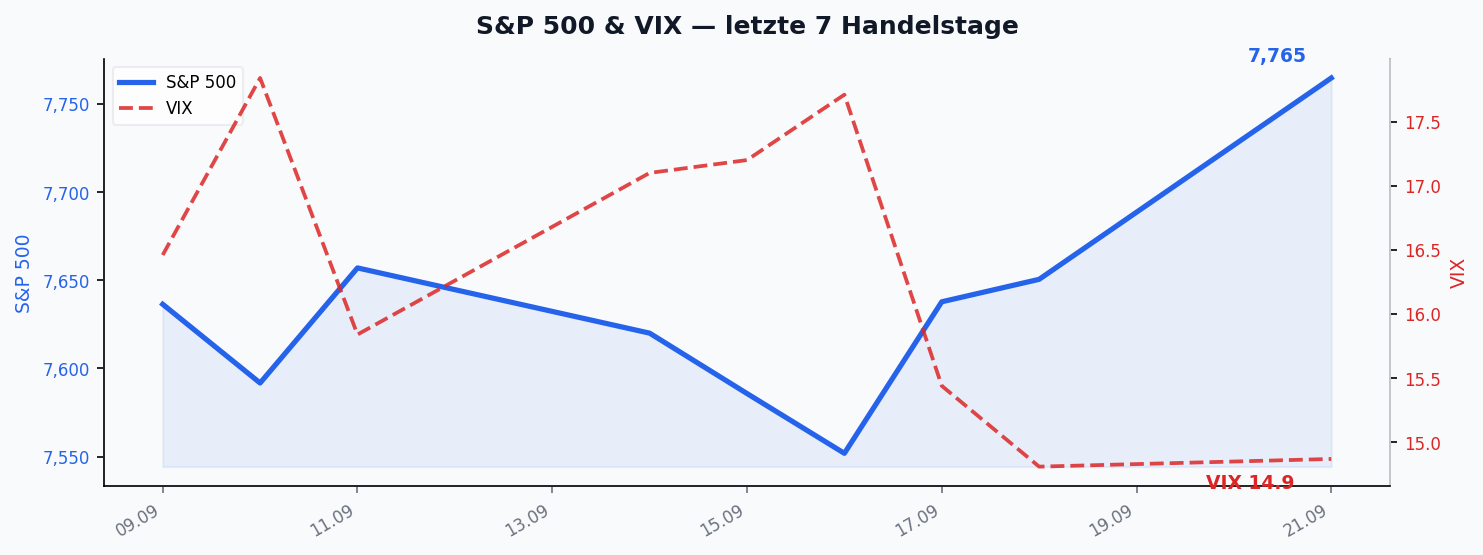
Die Federal Reserve hat den Leitzins mit 12 zu 0 Stimmen auf ein Zielband von 3¾ bis 4 Prozent angehoben — und die Märkte reagierten freundlich: Der S&P legte 0,63 Prozent zu, der Nasdaq 2,12 Prozent, während der VIX um 15,37 Prozent auf 14,81 einbrach. Die Konjunkturdaten stützen den Schritt deutlich, allen voran Einzelhandelsumsätze, die von minus 0,2 auf plus 1,4 Prozent sprangen. Die Bank of Japan zog am Freitag nach und hob auf 1,25 Prozent an.
Der eigentliche Befund der Woche liegt aber tiefer: Seit der Pandemie hat jede Renditespitze scharf nach unten gedreht — und erstmals sagen mehrere voneinander unabhängige Häuser, dass es diesmal nicht dazu kommt. Bei den 2 Gray Beards ist es nach eigener Aussage das erste Mal überhaupt, dass sie diese Position beziehen.
🏛️ Regime-Entwicklung
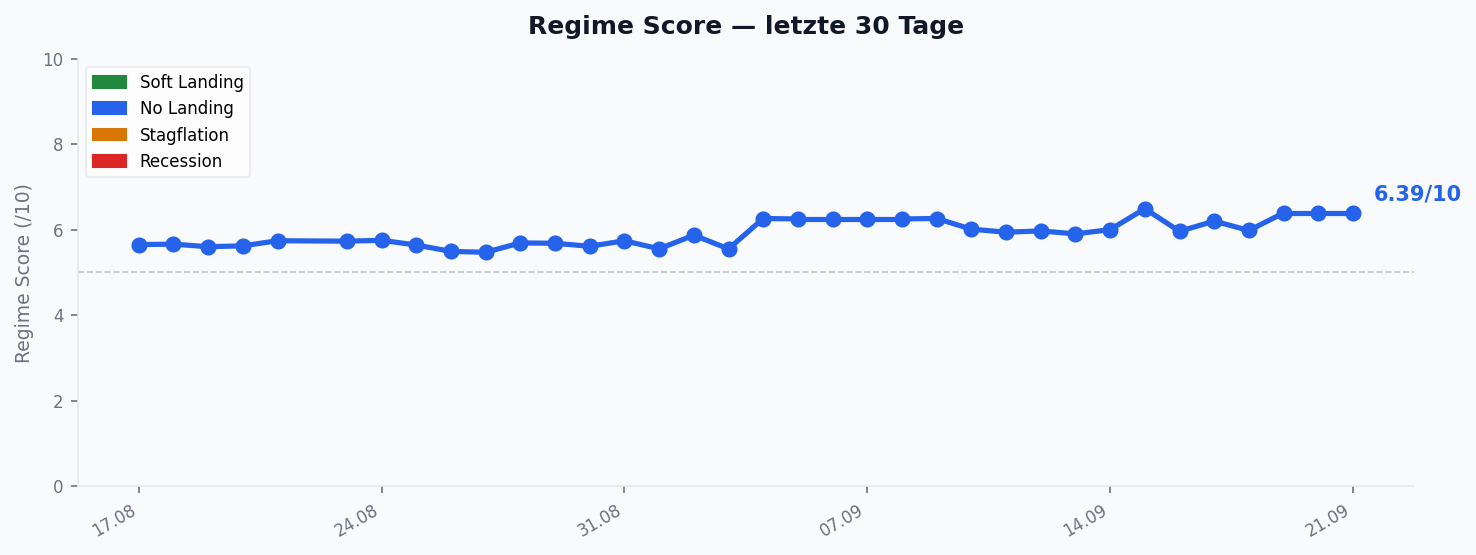
Das Regime blieb über die gesamte Woche bei No Landing, überwiegend in der Konfidenzstufe „Mixed Data“, am 15. September kurzzeitig bei „Strong Data“. Die Achsen liefen dabei auseinander.
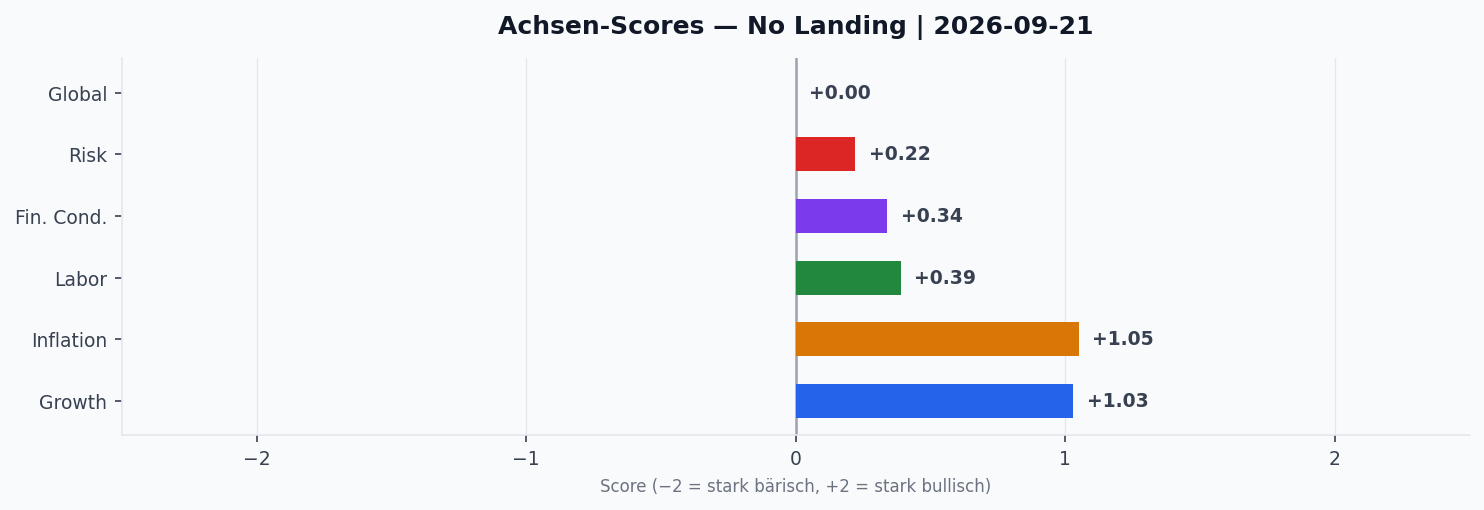
Der Wachstumsscore stieg von +0,72 auf +1,09 — der stärkste Anstieg der Woche und konsistent mit den Einzelhandelsdaten. Der Inflationsscore gab leicht von +1,27 auf +1,06 nach, bleibt damit aber klar im positiven Bereich. Die Liquiditätsachse verbesserte sich von +0,16 auf +0,39. Auffällig ist die Risikoachse: Sie drehte zum Wochenschluss von +0,05 auf −0,15.
Die Kombination ist ungewöhnlich — Wachstum zieht an, Inflation gibt leicht nach, und trotzdem kippt das Risiko. Das deckt sich mit der Beobachtung, dass die Belastung dieser Woche nicht aus den Konjunkturdaten kam, sondern aus dem langen Ende der Zinskurve und aus dem Ölmarkt.
📈 Markt-Rückblick
| Markt | Woche | Stand |
|---|---|---|
| S&P 500 Futures | +0,63 % | 7.657 |
| Nasdaq Futures | +2,12 % | 29.614 |
| VIX | −15,37 % | 14,81 |
| Gold | +1,14 % | 4.425 |
| Bitcoin | +5,30 % | 80.901 |
| Ethereum | +5,44 % | 2.611 |
| Dollar-Index | +1,13 % | 100,22 |
| EUR/USD | −1,02 % | 1,15 |
Unter der Oberfläche lief eine Rotation: Der Nasdaq schlug den breiten Markt um knapp eineinhalb Prozentpunkte. Die 2 Gray Beards weisen darauf hin, dass der Dow knapp zehn Prozent unter seinem Hoch liegt, das QQQ dagegen nur zwei — Industriewerte, Finanztitel und Transport tragen die Last, Technologie nicht.
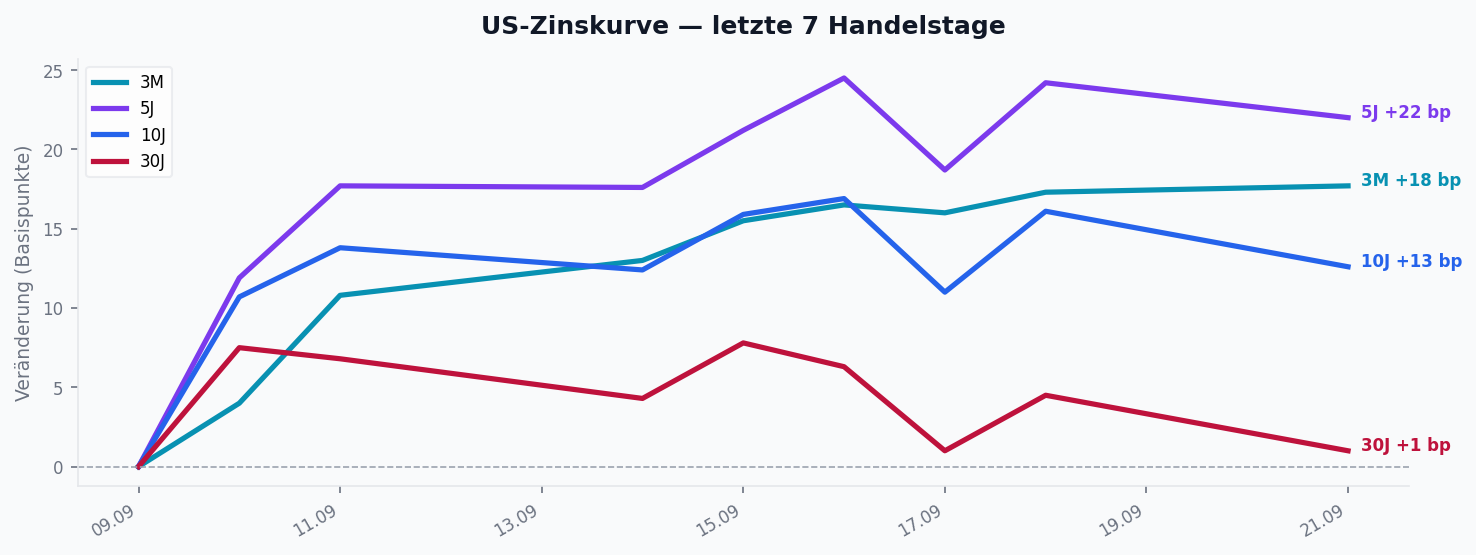
Am Zinsmarkt notierten zum Wochenschluss zweijährige Papiere bei 4,75, zehnjährige bei 5,00 und dreißigjährige bei 5,32 Prozent. Die Kurve ist flach und auf ganzer Länge höher als zuvor.
Bei Bitcoin ist der Wochengewinn nur der Ausläufer einer größeren Bewegung. Arthur Hayes beschrieb bereits am 15. September einen Sprung von rund 63.000 auf 82.000 Dollar binnen sechs Handelstagen — sein Zeitfenster reicht also in die Vorwoche hinein. Als Auslöser nennt er die Aufstockung der Treasury-Rückkäufe, die der Markt als Vorboten einer Zinskurvenkontrolle nach japanischem Muster gelesen habe.
🧠 Sentiment
Der Rückgang der Volatilität in der Woche einer Zinserhöhung ist das auffälligste Sentiment-Signal. Mario Lochner verweist auf den sogenannten Panik-Index — zusammengesetzt aus S&P-Volatilität, VIX-Volatilität, Terminstruktur und Skew —, der seinen größten Ein-Tages-Rückgang der vergangenen zehn Jahre verzeichnete.
Gleichzeitig zeigt sich beim Fremdkapital eine Beruhigung: Das Jahreswachstum der Wertpapierkredite ist nach FINRA-Daten von einem Hoch bei plus 50 Prozent auf plus 37,2 Prozent zurückgekommen. Lochner liest das als Abkühlung der Übertreibungen — wobei ein Jahreswachstum von 37 Prozent historisch weiterhin sehr hoch ist.
Die Positionierung am kurzen Ende erzählt eine andere Geschichte als der VIX. Andy Constan von Damped Spring hatte vor der Sitzung 100 Basispunkte weiterer Erhöhungen eingepreist gesehen; nach dem vollzogenen Schritt hätten 75 genügt, um unverändert zu bleiben — tatsächlich zog die Preisung noch an. Der Markt ist damit restriktiver eingestellt als die Fed selbst.
📅 Key Events der Woche
FOMC, 16. September. Das Zielband steigt um einen Viertelpunkt auf 3¾ bis 4 Prozent, einstimmig mit 12 zu 0. Im Statement heißt es, die Wirtschaftstätigkeit expandiere „in solidem Tempo“, die Inflation bleibe erhöht, und das Komitee werde „Preisstabilität liefern“. Kevin Warsh nannte konkrete Zahlen: Die Zwölfmonatsveränderung der gesamten PCE-Preise dürfte im August bei rund 3,6 Prozent gelegen haben, Kern-PCE bei etwa 3,2 Prozent. Seine Rahmung ist bemerkenswert defensiv: „Es fiele mir schwer, die breiten Finanzierungsbedingungen als restriktiv zu beschreiben. Also haben wir eine Dosis Akkommodierung entfernt.“
Der Widerspruch dazu kam von Steve Miran, dem ehemaligen Fed-Gouverneur: „Ich denke nicht, dass sie die Zinsen erhöhen sollten.“ Der Kern-CPI sei auf dem tiefsten Stand seit März 2021 hereingekommen, das Frühjahr ein einmaliger Energieschock gewesen. Sein Argument gegen den Schritt ist historisch: „Wir wissen von Trichet, dass es nicht zu den besten Ergebnissen führt, in einen Ölschock hinein zu erhöhen.“
Konjunkturdaten. Die Einzelhandelsumsätze kamen mit plus 1,4 Prozent im Kern herein, erwartet waren 0,6 nach minus 0,2 im Vormonat. Auch die Gesamtumsätze übertrafen mit plus 1,2 Prozent die Erwartung von 0,8 — nach minus 0,5 im Vormonat. Beide Reihen drehten damit binnen eines Monats von Rückgang auf kräftiges Wachstum. Die Erstanträge auf Arbeitslosenhilfe fielen auf 196.000 gegenüber erwarteten 207.000. Der Philly-Fed-Index lag mit 37,8 über der Prognose von 31,3, aber deutlich unter dem Vormonatswert von 47,4.
Bank of Japan, 18. September. Anhebung auf rund 1,25 Prozent mit 7 zu 2 Stimmen, wirksam ab 24. September. Joseph Wang weist darauf hin, dass beide Gegenstimmen von Takaichi ernannt wurden — dieselbe Mechanik wie bei den Trump-Ernannten in der Fed. Für den Yen bleibt seine Rechnung ungünstig: Der Markt preist zwei weitere Erhöhungen der BoJ in zwölf Monaten, aber drei der Fed.
Ölmarkt. Jan Stuart von Piper Sandler beziffert das reale Angebotsdefizit bei Rohöl auf 3 bis 4 Millionen Barrel pro Tag. Die saudischen Exporte liegen seit Ende Juli bei knapp 3 Millionen Barrel täglich — weniger als der Hälfte des Normalwerts. Die Futures gewannen in der Woche rund 10 Dollar je Barrel. Wie unübersichtlich die Lage ist, zeigt eine Notiz von Natasha Kaneva, Rohstoffchefin von JPMorgan, an ihre Kunden: „Zum ersten Mal seit Beginn des Iran-Konflikts haben wir keine Basiseinschätzung mehr. Wir wissen schlicht nicht, wie wir das Endspiel modellieren sollen.“
Geopolitik. Zum Wochenende hin meldete The Hormuz Letter, die iranischen Revolutionsgarden sähen eine Wiederaufnahme amerikanischer Militäraktionen als beschlossen an; Iran versetzte seine Streitkräfte auf die höchste Alarmstufe. Am Montag folgte die Meldung, das Gesetzesvorhaben zum Austritt aus dem Atomwaffensperrvertrag sei mit dreifacher Dringlichkeit an das Parlamentspräsidium weitergeleitet worden.
🔬 Konvergenz-Highlights
Erstens: Beim langen Ende kippt der Konsens. Anleihen und Zinsen sind das am dichtesten belegte Thema der Woche, und die Mehrheit steht dort auf der bärischen Seite — erstmals wird der Mechanismus infrage gestellt, der seit 2022 jede Renditespitze beendet hat. Andy Constan zählt sechs solcher Wendepunkte seit Covid; jedes Mal korrigierten Aktien während des Anstiegs, jedes Mal griff die Politik ein, jedes Mal drehten die Renditen scharf, bevor die Straffung wirken konnte. Sein Urteil diesmal: „To V or not to V — we answer not to V.“
Bei den 2 Gray Beards fällt dieselbe Aussage, und sie betonen ausdrücklich, dass es das erste Mal seit Bestehen ihres Kanals ist: Bislang hätten sie bei hohen Renditen stets Anleihen gekauft und Duration aufgebaut — jetzt nicht mehr. Der Unterschied liegt nicht bei den Anleihen, sondern bei den Aktien: Bei allen früheren Episoden schuf die Korrektur erst die günstigen Bewertungen, von denen aus sich alles erholte. Diesmal sind Aktien während des gesamten Anleiheausverkaufs mitgestiegen.
Zweitens: Bei Rohstoffen ist die Lage so einhellig bullisch wie bei keinem anderen Thema — und die Begründungen greifen ineinander. Zum physischen Defizit von Jan Stuart kommt die politische Blockade: Sowohl Constan als auch Jimmy von Damped Spring halten eine Einigung vor den Zwischenwahlen für unwahrscheinlich, weil fallende Ölfutures sechs Wochen vor der Wahl die Preise an der Zapfsäule ohnehin nicht mehr rechtzeitig erreichen. Jimmy sieht den Dezember-2026-Kontrakt bei 73,51 kurz vor dem Ausbruch über die alten Maihochs knapp über 75.
Drittens: Technologie und KI sind das einzige Thema mit annähernd gleich starken Lagern. Die Debatte verschob sich diese Woche von Bewertungen zu Sicherheit. Dario Amodei stellte im CBS-Interview klar, dass Anthropic fortgeschrittenere Modelle weiter veröffentlichen werde, jede Generation aber vor Erscheinen ordentlich geprüft werde. Jensen Huang widersprach den Extinktionsprognosen aus den Frontier-Labs scharf: „Wir sollten es nicht, weil es erfunden ist.“ Er verweist auf widerlegte Vorhersagen — etwa dass es binnen fünf Jahren keine Radiologen mehr geben werde, während tatsächlich mehr gebraucht werden denn je.
Die Gegenposition zum Zins-Pessimismus vertritt Jordi Visser: Die Straffung wirke sehr wohl, aber nur auf die alte Wirtschaft — Hausbau und Konsumgüter litten, die Gewinne von Micron oder Google berühre das nicht. Sein Vergleich zum Ölpreis: 2008 stand Öl bei 150 Dollar, heute bei rund 100, während sich das Nettovermögen der US-Haushalte auf das Dreieinhalbfache erhöht hat. Gemessen am verfügbaren Einkommen war Öl demnach nie günstiger.
🔮 Ausblick
Die laufende Woche beginnt ruhig: In Japan ruht der Handel von Montag bis Mittwoch, Christine Lagarde spricht am Montag und am Dienstag.
Mittwoch, 23. September — Einkaufsmanagerindizes aus Frankreich und Deutschland. Die Erwartungen zeichnen zwei sehr unterschiedliche Bilder. Frankreich liegt in beiden Bereichen schwach: Das verarbeitende Gewerbe wird bei 50,9 nach zuvor 51,1 gesehen, also knapp über Wasser, der Dienstleistungsindex mit 48,3 weiterhin darunter. In Deutschland klafft die Lücke innerhalb des Landes: Das verarbeitende Gewerbe wird mit 54,1 nach 54,3 klar im Wachstumsbereich erwartet, die Dienstleistungen dagegen mit 49,9 knapp darunter — nach 49,7. Ausgerechnet der Sektor, der in Deutschland die meisten Menschen beschäftigt, kommt seit Monaten nicht über die Schwelle.
Donnerstag, 24. September — New Home Sales für August sowie die Erstanträge auf Arbeitslosenhilfe, erwartet 201.000 nach 196.000.
Freitag, 25. September — in China ruht der Handel feiertagsbedingt. In den USA stehen die Auftragseingänge für langlebige Güter an, dazu die revidierten Michigan-Daten. Hier liegt der interessanteste Datenpunkt der Woche: Das Verbrauchervertrauen wird bei 47,4 erwartet, die Inflationserwartung der Verbraucher bei 4,6 Prozent. Harte Daten stark, Stimmung im Keller — welche der beiden Seiten nachgibt, ist die eigentliche Frage des vierten Quartals.
Bei den Unternehmenszahlen stehen am Dienstag, 22. September drei Berichte an: AutoZone (erwartetes Ergebnis je Aktie 54,80 Dollar), Ferguson (2,48 Dollar) und Thor Industries (0,92 Dollar). Alle drei sind nah am amerikanischen Verbraucher und am Wohnungsbau — angesichts der Spreizung zwischen starken Einzelhandelsdaten und schwachem Verbrauchervertrauen sind es unerwartet aussagekräftige Termine.
Ein Datum ohne Veröffentlichungstermin sollte ebenfalls auf dem Zettel stehen: Nach Daten von Citadel Securities hatte das Fenster für Aktienrückkäufe seinen Höhepunkt am 12. September und läuft auf seinen Tiefpunkt am 13. Oktober zu. Einer der größten strukturellen Käufer des Marktes zieht sich damit in dem Zeitraum zurück, der saisonal ohnehin der schwächste ist.
Quellen diese Woche: Andy Constan (DS Weekly & Damped Spring Report, 20.09.) · Jordi Visser (19.–20.09.) · Mario Lochner (Beating Beta, 21.09.) · The Hormuz Letter (14.–21.09.) · Arthur Hayes (15.09.) · Kevin Warsh (FOMC-Pressekonferenz, 16.09.) · Federal Reserve (FOMC-Statement und Implementation Note, 16.09.) · 2 Gray Beards (Episode 194, 19.09.) · Joseph Wang (Markets Weekly, 19.09.) · Jensen Huang (NVIDIA, 15.09.) · Steve Miran (CNBC, 15.09.) · Bank of Japan (Zinsentscheid, 18.09.) · Jan Stuart (Piper Sandler, 19.09.) · Scott Bessent (Anhörung im US-Repräsentantenhaus, 15.09.) · Dario Amodei (CBS, 14.09.) · Jimmy (Damped Spring, 20.09.) · Eleanor Terrett (14.–15.09.) · Natasha Kaneva (JPMorgan, 18.09.) · Anthony Pompliano (19.09.) · Walter Bloomberg (14.09.) · ZeroHedge (14.–19.09.) · Hormuz Report (20.09.) · Kaitlan Collins (CNN, 19.09.) · unusual_whales (21.09.) · Donald Trump (15.09.) · Chris Wright (US-Energieminister, 14.09.) · Bloomberg via ZeroHedge (19.09.) · Wirtschaftskalender (ForexFactory, 14.–25.09.) Detaillierte Claims sind im Mapu-Dashboard mit Quellen-PDFs verlinkt.
Schreibe einen Kommentar