📌 Zusammenfassung
Die KW37 stand im Zeichen der Inflationsdaten und hat das Umfeld vor der Fed-Sitzung am 16.09. deutlich zugespitzt. Die US-Verbraucherpreise liegen bei 3,4 Prozent und steigen, die US-Erzeugerpreise bei 10,3 Prozent. Laut Joseph Wang preist der Markt inzwischen nicht nur eine Erhöhung in der kommenden Woche ein, sondern vier. Das Modell blieb die ganze Woche bei No Landing (Mixed Data). Die Inflationsachse stieg dabei weiter, der Risiko-Score rutschte ins Negative. Die Aktienindizes gaben leicht nach, Bitcoin verlor knapp 4 Prozent. Nebenher lief eine KI-Debatte, die für Tech-Bewertungen wichtig werden kann.
🏛️ Regime-Entwicklung
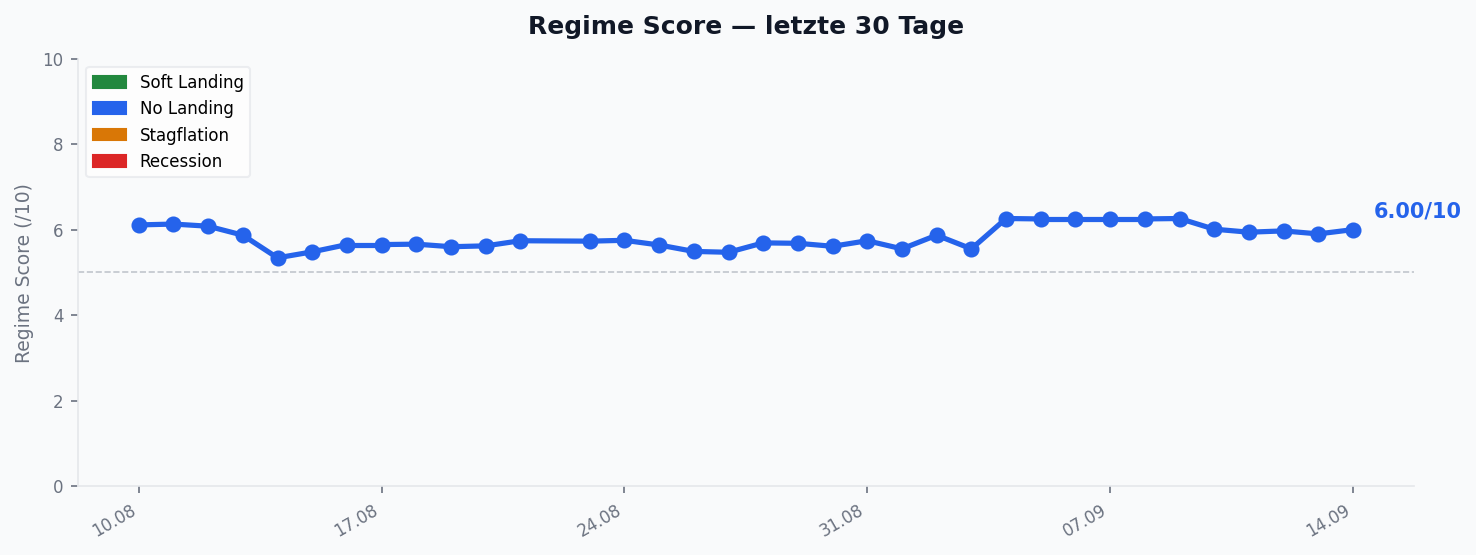
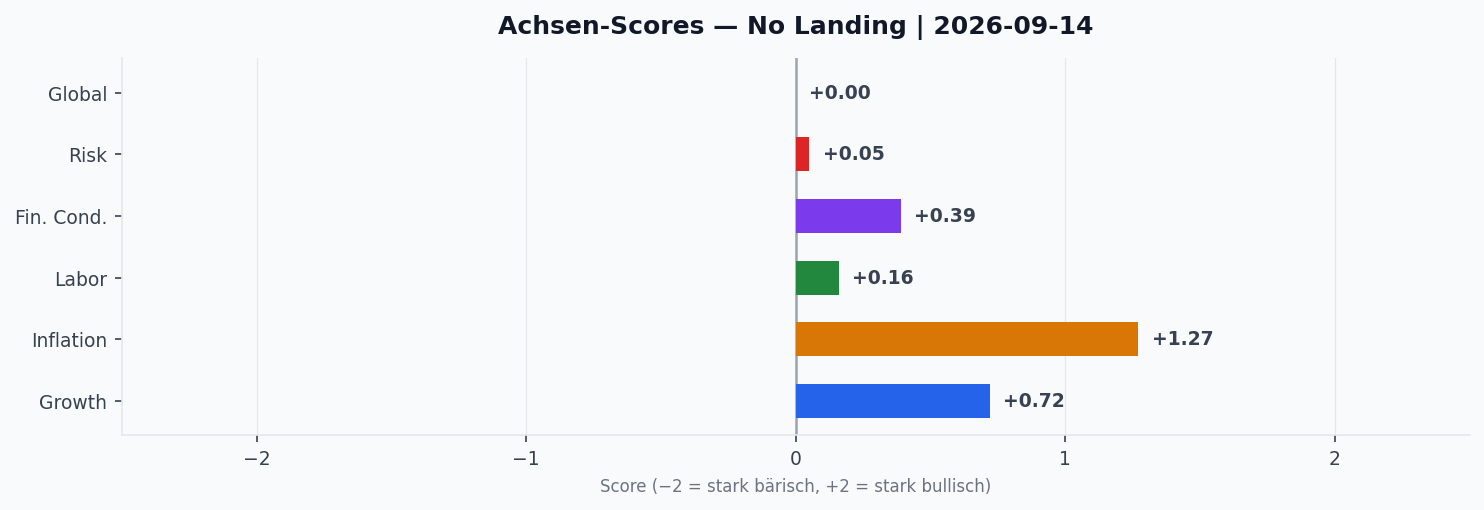
An allen fünf Handelstagen stand das Regime auf No Landing (Mixed Data). Die Konfidenzstufe „Mixed Data“ zeigt, dass die Achsen kein einheitliches Bild liefern. Unter der gleichbleibenden Einstufung haben sich die Gewichte aber spürbar verschoben:
- Inflation (I): von +1,26 auf +1,36 und damit die stärkste Achse. Das passt zu den steigenden CPI- und PPI-Reihen in den USA, der Eurozone und Japan.
- Wachstum (G): lag bis Donnerstag stabil bei +0,80 und fiel am Freitag auf +0,72.
- Liquidität (L): die ganze Woche unverändert bei +0,16.
- FC: die größte Bewegung der Woche, von −0,20 über −0,04 auf +0,45 am Freitag.
- R: fiel stetig von +0,30 auf −0,02 und steht damit erstmals in diesem Zeitraum unter null.
Insgesamt steigt der Inflationsdruck, während Wachstum und Risikobereitschaft leicht nachgeben. Für ein No-Landing-Regime ist das eine unbequeme Mischung.
📈 Markt-Rückblick
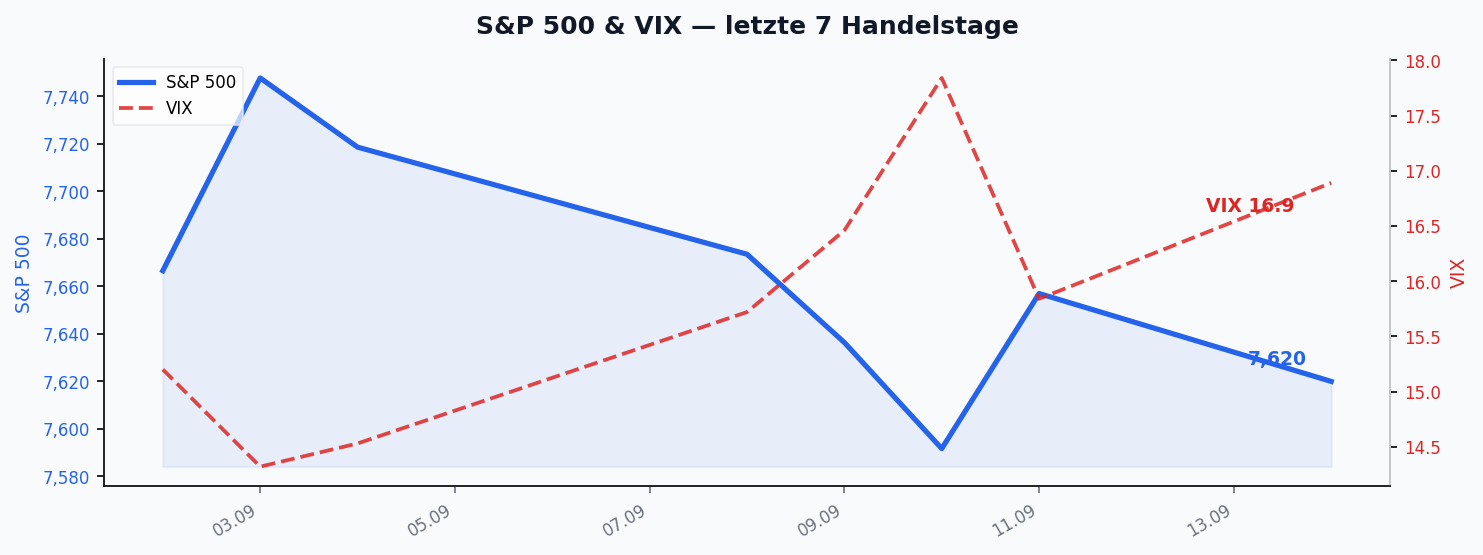
Die S&P-500-Futures fielen von 7.715,50 auf 7.659,50 Punkte (−0,73 %), die Nasdaq-Futures von 29.535,25 auf 29.387,00 (−0,50 %). Gold legte um 0,39 % auf 4.408,90 zu. Der Dollar-Index stieg leicht um 0,27 % auf 99,12, EUR/USD blieb bei 1,16.
Auffällig war der Kryptomarkt. Bitcoin fiel um 3,95 % von 80.349 auf 77.174, Ethereum schloss unverändert bei 2.514,73. In einer Woche mit steigenden Zinserwartungen hat sich Ethereum also besser gehalten als Bitcoin.
Die Charttechniker unter unseren Quellen haben das Niveau genau im Blick. Jimmy (Damped Spring) sieht die Unterstützung im S&P bei 7.580 bis 7.600. Die 2 Gray Beards beschreiben, dass die Marke von 7.650 getestet und zurückerobert wurde, und nennen 7.500 als nächste Handelsmarke. Der Wochenschluss liegt nur knapp über der 7.650. Andy Constan ordnet das breiter ein: Der Markt komme seit Monaten nicht von der Stelle.
Brent Donnelly steuert einen Backtest bei, der für die kommenden zwei Wochen zählt: Ein S&P-Short über ein beliebiges Zweiwochenfenster verliert im Schnitt 0,4 bis 0,5 Prozent und gewinnt nur in rund 40 Prozent der Fälle. Ein Short in der zweiten Septemberhälfte kommt dagegen auf 58 bis 64 Prozent Trefferquote bei durchschnittlich plus 1,2 Prozent — und es macht keinen Unterschied, ob man am 15. September oder erst nach dem großen Verfall einsteigt. Das Muster wurde bereits 1966 von Walter Merrill beschrieben und funktioniert seither außerhalb der Stichprobe. Donnelly zieht daraus die Konsequenz und hat VXX-Calls gekauft: „Ich bin bärisch bis zum 1. Oktober. Nur weil es offensichtlich ist, heißt das nicht, dass es nicht funktioniert.“
🧠 Sentiment
Der VIX stieg von 15,02 auf 15,84 (+5,46 %). Das ist ein moderater Anstieg, von Stress kann man bei diesem Niveau nicht sprechen. Für Put/Call-Ratio und Fear & Greed liegen diese Woche keine Daten vor.
Interessant ist der Gegensatz zu den Anleihen. Dort sprechen mehrere Quellen offen von Implosionsrisiken, der Aktienmarkt bleibt dagegen ruhig. Jordi Visser liefert die bullishe Gegenprobe: Der Kreditmarkt sei „völlig unauffällig“, HYG steige relativ zu IEF, und Bankaktien weltweit lägen rund 30 Prozent höher. Die weltweite Sorge um kollabierende Anleihen hält er für einen großen Irrtum.
📅 Key Events der Woche
In den USA kamen Verbraucherpreise (Gesamt und Kern, m/m und y/y), Erzeugerpreise, die Erstanträge auf Arbeitslosenhilfe und die vorläufige Konsumstimmung der University of Michigan samt Inflationserwartungen. Die beiden letzten Werte sind die eigentliche Nachricht der Woche und gingen im Kern-CPI unter: Die Inflationserwartungen sprangen von 4,0 auf 4,6 Prozent — 60 Basispunkte in einem Monat —, während das Verbrauchervertrauen auf 47,8 einbrach gegenüber erwarteten 51,0 und 51,7 im Vormonat. Steigende Erwartungen bei fallender Stimmung ist die klassisch stagflationäre Kombination, und sie erklärt sich am ehesten über den Dieselpreis, der in derselben Woche mit 6,20 Dollar je Gallone einen Rekord erreichte. Für eine Notenbank sind entankernde Verbrauchererwartungen das stärkere Argument als ein einzelner Kernwert. In der Eurozone standen der Hauptrefinanzierungssatz, das geldpolitische Statement und zwei Auftritte von EZB-Präsidentin Lagarde an. China meldete die Loan Prime Rates für ein und fünf Jahre.
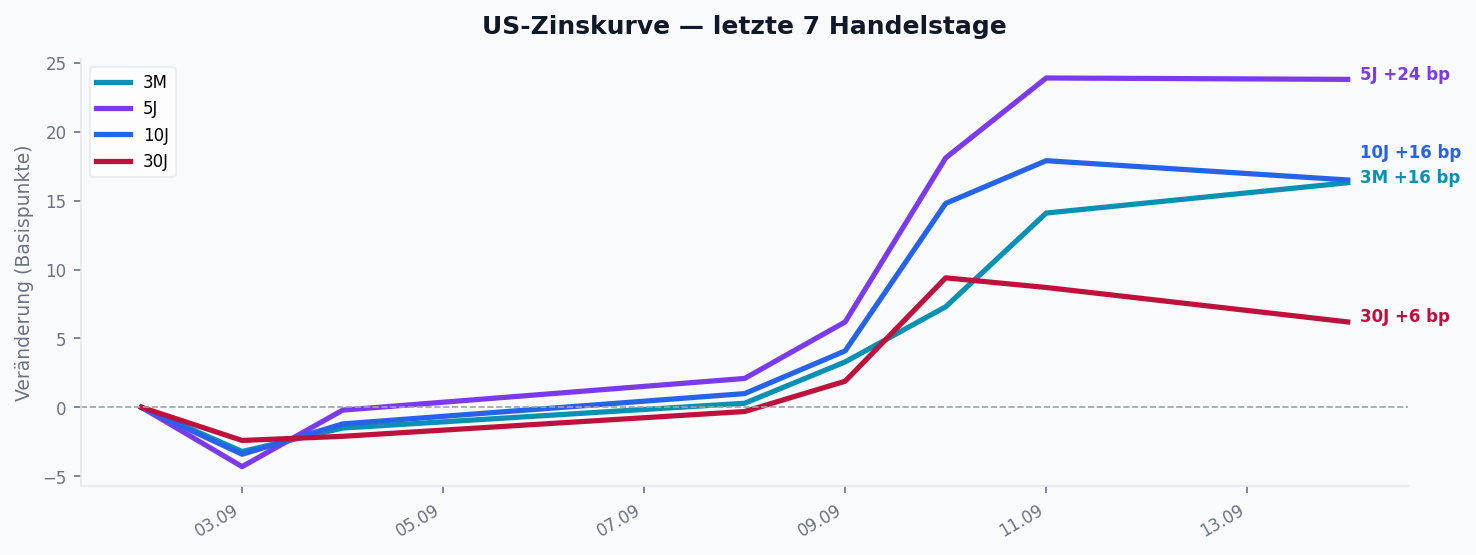
Joseph Wang beschreibt die Reaktion auf den heißen CPI: Front und Bauch der US-Kurve verkauften ab. Die 2 Gray Beards leiten aus CPI und PPI zusammen einen PCE von etwa 0,27 bis 0,30 Prozent ab. Wang erinnert außerdem daran, dass Gouverneur Waller seine Linie vorab ausdrücklich gezogen hatte.
Auch der Anleihemarkt selbst lieferte ein Ereignis: den ersten erweiterten Treasury-Rückkauf mit einem Volumen von bis zu 6 Milliarden. Wang hält die Mechanik für fehlerhaft. Wenn der offizielle Sektor genau dort kauft, wo der Markt verkaufen will, drücke das die Renditen nicht nachhaltig. Visser erwartet für den Fall, dass der Rückkauf nicht wirkt, schon den nächsten Schritt des Finanzministeriums. Andy Constan sah in einem Bloomberg-Interview einen Widerspruch in der offiziellen Erzählung.
🔬 Konvergenz-Highlights
1. Öl ist der eigentliche Zinstreiber. In der Diagnose liegen hier Quellen nah beieinander, die sonst oft uneins sind. Joseph Wang formuliert es kategorisch: „Krieg an, Renditen hoch. Krieg aus …“. Er weist darauf hin, dass neben Rohöl auch Diesel und Benzin steigen. Die strategischen Reserven der USA und anderer Länder hätten den Ölschock bisher nur abgefedert. Andy Constan und Jimmy beziffern den Anstieg auf 10 Dollar von Freitag zu Freitag. Beim Zeitplan unterscheiden sich die Sichtweisen: Constan und Jimmy halten einen Iran-Deal vor der Wahl für unwahrscheinlich, Wang erwartet das Kriegsende unmittelbar danach. Unsere eigene Auswertung ergänzt, dass die East-West-Pipeline Saudi-Arabiens einzige echte Umgehung der Straße von Hormus ist. Über die Gewichtung gehen die Meinungen allerdings scharf auseinander: Brent Donnelly nennt ausdrücklich auch die enorme Unternehmensemission zur Finanzierung des KI-Capex als Renditetreiber — neben Normalisierung, Inflation und globalen Defiziten. Damit steht er auf der Seite von Andreas Beck, der dieselbe Verdrängungsthese eine Woche zuvor vorgetragen hatte. Wang hält genau diese Erklärung für „so lächerlich“, dass er ihren Vertretern unterstellt, für den Krieg zu werben. Drei Tier-S1-Stimmen, zwei Lesarten, alle innerhalb von vier Tagen — das ist die schärfste offene Frage im Bestand.
2. Die Fed hat keinen bequemen Ausweg. Bei den Anleihen fällt die Einigkeit fast unheimlich aus. Wang, die 2 Gray Beards und Constan beschreiben denselben Ausreißerfall: Erhöht die Fed nächste Woche nicht, gerät das lange Ende unter die Räder. Wang spricht von einer Implosion, die 2 Gray Beards davon, dass das lange Ende auseinanderfällt, Constan davon, dass „alles losbricht“. Laut den 2 Gray Beards enthält der Peak-STIR-Kontrakt rund 100 Basispunkte an Erhöhungen, Constan nennt knapp 90 Prozent Wahrscheinlichkeit für den nächsten Schritt. Constan hält diese knapp 90 Prozent sogar für zu niedrig und erwartet einen möglicherweise einstimmigen Beschluss: Warsh habe zwar kein Interesse daran zu erhöhen, sich aber mit zunehmend hawkischer Rhetorik selbst in die Ecke geredet und keine Wahl mehr. Sein Widerspruch richtet sich nicht gegen den Schritt am Mittwoch, sondern gegen das, was der Markt danach einpreist: Für einen Straffungszyklus über mehrere hundert Basispunkte sieht er keine ökonomische Rechtfertigung. Der Markt preist vier Erhöhungen — Constan hält das für zu viel. Brent Donnelly liefert dazu das präziseste Gegenargument der Woche und räumt nebenbei mit einem verbreiteten Denkfehler auf: Die Fed zielt auf ein NIVEAU des PCE von rund 2 Prozent, nicht auf die Veränderungsrate des CPI. Wer sagt, der CPI stehe so tief wie seit 2021 nicht, verwechselt beides. Der PCE liegt bei 3,7 Prozent, das Ziel wird seit 65 Monaten verfehlt, und mit Öl über 105 Dollar, Kupfer auf Allzeithoch und steigenden Agrarpreisen gibt es keinen Grund anzunehmen, dass daraus bald 2 wird. Donnellys eigene Erklärung für den Schritt ist dabei kühler als die von Constan: Die Warsh-Fed sehe für ihn „nicht anders aus als die Yellen- oder Powell-Fed“ — sie erhöhe, weil der Markt es eingepreist habe. Eine Pointe hat der Termin ohnehin: Warsh selbst hatte 2025 die Datenabhängigkeit der Fed als „falsche Präzision und analytische Bequemlichkeit“ abgekanzelt.
3. KI: Bremsen oder Beschleunigen. Dario Amodei hat mit „We Must Pace the Frontier“ eine Debatte über eine gezielte Verlangsamung der KI-Entwicklung ausgelöst. Sam Altman stimmte am 12.09. öffentlich zu. David Sacks, KI-Beauftragter des Weißen Hauses, hielt dagegen, und Jason Calacanis vermutet dahinter vor allem den Versuch, Open Source zu stoppen. Paradis Labs liefert das schärfste ökonomische Argument: Als Margenhebel funktioniere Pacing nur, wenn die ganze Branche mitzieht. Das sei kartellrechtlich heikel. Unsere eigene Auswertung des Primärtexts zeigt, dass der Plan keine Zusagen zu Fähigkeiten, Trainingsumfang oder Rechenleistung enthält. Andy Constan hält die Marktwirkung ohnehin für gering, noch bevor Trump abgesagt hatte: „Nichts ist tatsächlich passiert.“ Jordi Visser verweist auf die Hardware. Die Mietpreise für H100-GPUs sprechen seiner Ansicht nach gegen die Abschreibungsthese. Gleichzeitig erwartet er eine Kompression der Bewertungsmultiples, allerdings nicht wegen der Zinsen.
🔮 Ausblick
Die kommenden Tage gehören den Zentralbanken, mit zwei großen Terminen innerhalb von 48 Stunden:
- Di 15.09.: 🇨🇳 Industrieproduktion, Einzelhandelsumsätze und Arbeitslosenquote (jeweils August); 🇯🇵 Handelsbilanz (August)
- Mi 16.09.: 🇺🇸 Fed-Zinsentscheid, FOMC-Statement, FOMC-Projektionen und Pressekonferenz; 🇺🇸 Einzelhandelsumsätze MoM (August)
- Do 17.09.: 🇺🇸 Philly Fed Manufacturing Index (erwartet 31,3 nach zuvor 47,4) und Erstanträge; 🇺🇸 Baubeginne und Baugenehmigungen (August)
- Fr 18.09.: 🇯🇵 BoJ-Zinsentscheid, Statement und Pressekonferenz — erwartet wird eine Anhebung auf unter 1,25 Prozent nach zuvor unter 1,00 Prozent
Damit straffen drei große Notenbanken innerhalb von neun Tagen: die EZB am 10.09. von 2,40 auf 2,65 Prozent, die Fed am 16.09. voraussichtlich von 3,75 auf 4,00 Prozent und die Bank of Japan am 18.09. Für den 16.09. gilt: Setzt die Fed die eingepreiste Erhöhung um, dürfte vor allem der Blick in die Projektionen zählen, denn der Markt rechnet bereits mit mehreren Schritten. Bleibt sie stehen, beschreiben Wang, die 2 Gray Beards und Constan übereinstimmend erhebliche Verwerfungen am langen Ende. Im S&P bleiben 7.580 bis 7.600 (Jimmy) und 7.500 (2 Gray Beards) die Marken, auf die es ankommt. Die BoJ am Freitag nennt Donnelly „einen Kracher“ — mit reichlich Enttäuschungspotenzial, falls der Markt überschätzt, wie sehr die Japaner sich darum scheren, was Scott Bessent denkt. Seine Spanne für USDJPY liegt bei 152 bis 155,50.
Bei den Quartalszahlen kommen am 15.09. General Mills (EPS-Schätzung 0,73) und am 16.09. FedEx (4,05) sowie Lennar (1,32). Lennar ist als Homebuilder direkt zinssensitiv, zumal am Folgetag die US-Baudaten erscheinen.
Quellen diese Woche: Andy Constan (DS Weekly, 13.09.) · Brent Donnelly (Friday Speedrun, 11.09.) · Jimmy (Damped Spring, 13.09.) · Joseph Wang (12.09.) · 2 Gray Beards (Episode 193, 12.09.) · Jordi Visser (11.09.) · Raoul Pal (11.09.) · ZeroHedge (08.–12.09.) · Andreas Beck im Gespräch mit Mario Lochner (10.09.) · Dario Amodei („We Must Pace the Frontier“, 09/2026 und CBS-Interview, 14.09.) · Sam Altman (12.09.) · David Sacks (13.09.) · Jason Calacanis (12.09.) · Paradis Labs (13.09.) · The Hormuz Letter (10.–14.09.) · Reuters / OilPrice (10.09.) · Associated Press (10.09.) · Walter Bloomberg (11.–14.09.) · Eleanor Terrett (14.09.) · Wirtschaftskalender · Detaillierte Claims sind im Mapu-Dashboard mit Quellen-PDFs verlinkt.
Datenbasis: Für dieses Briefing wurden 170 Einzelaussagen aus 25 Quellen ausgewertet — 119 davon aus Tier-S1-Quellen, aufgeteilt in 43 Prognosen und 127 Tatsachenaussagen. Eingeordnet und geprüft werden sie gegen 105 laufend aktualisierte Zeitreihen aus 19 Themenbereichen (derzeit 237.853 Datenpunkte) sowie 1.173 erfasste Termine und Ereignisse. Die Mapu-Datenbank umfasst insgesamt 4.337 überprüfbare Aussagen aus 455 Quellen; 464 davon wurden bereits gegen Realdaten aufgelöst.
Schreibe einen Kommentar