📌 Zusammenfassung
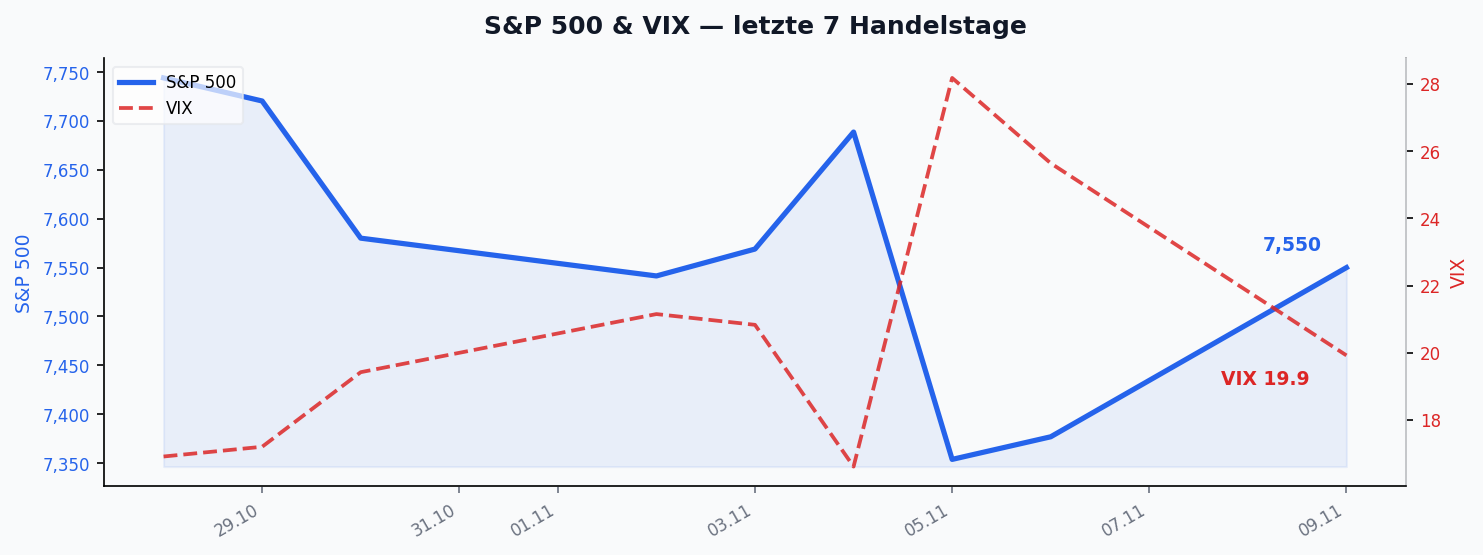
Die Woche vom 2. bis 6. November lieferte zwei Ereignisse, die sich gegenseitig erklären. Am Dienstag verloren die Republikaner Senat und Repräsentantenhaus, und die Nachwahlbefragungen nennen als Grund nicht Außenpolitik, sondern Lebenshaltungskosten. Ab Mittwoch brach in den Aktienmärkten ein Hebelabbau los, der bis Freitag auf CTAs und gehebelte Retail-Produkte übersprang: Der S&P 500 Future gab von 7.626 auf 7.402 Punkte nach (−2,94 %), der Nasdaq Future von 28.587,75 auf 27.085,25 (−5,26 %), der VIX sprang von 19,05 auf 25,64 (+34,59 %). Die Konjunkturdaten derselben Woche waren durchweg stark. Im Hintergrund lief dabei die eigentliche Auseinandersetzung der Woche, und sie betrifft nicht die Konjunktur, sondern die Frage, wie der Ausbau der Rechenzentren bezahlt wird — drei verfolgte Quellen geben darauf drei unvereinbare Antworten.
🏛️ Regime-Entwicklung
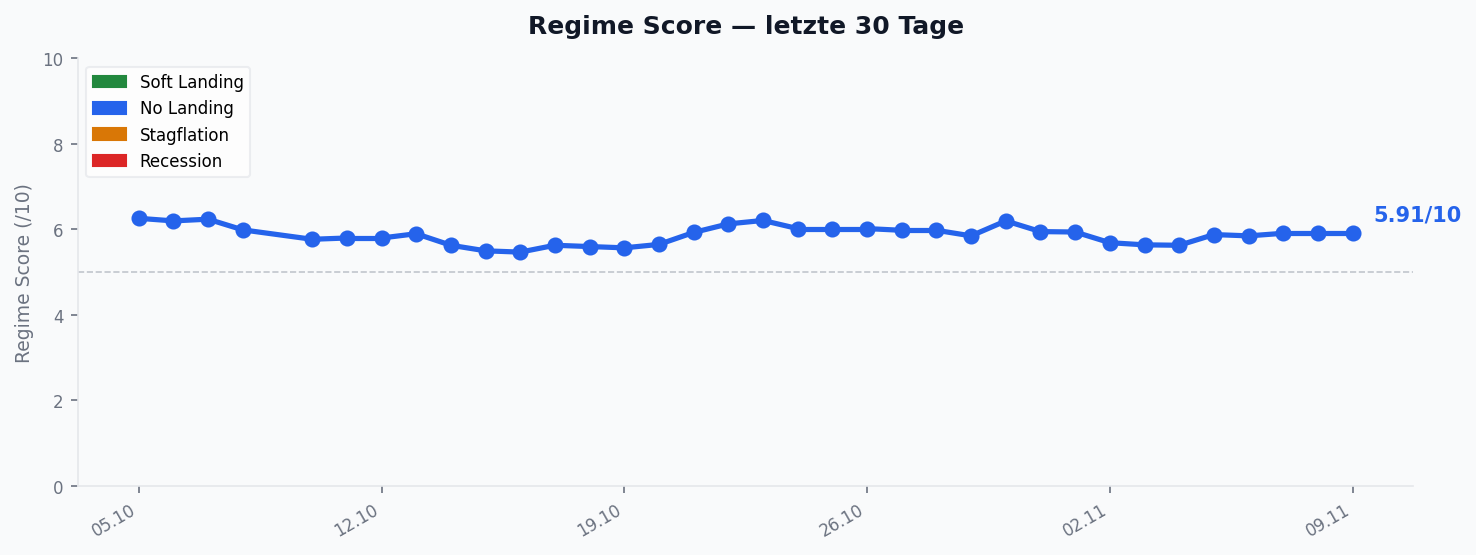
Das Modell blieb die gesamte Woche bei No Landing — am Freitag im 158. Tag dieser Serie. Der Score des führenden Regimes stieg von 5,69 auf 5,85, der stärkste Herausforderer Stagflation fiel von 4,37 auf 4,13. Der Abstand weitete sich damit von 1,32 auf 1,72 Punkte, das führende Regime festigte sich also über die Woche. Parallel verbesserte sich die Konfidenzstufe: Bis Mittwoch meldete das Modell Inconsistent Data, ab Donnerstag Mixed Data — die Achsen senden weniger gegenläufige Signale als zu Wochenbeginn.
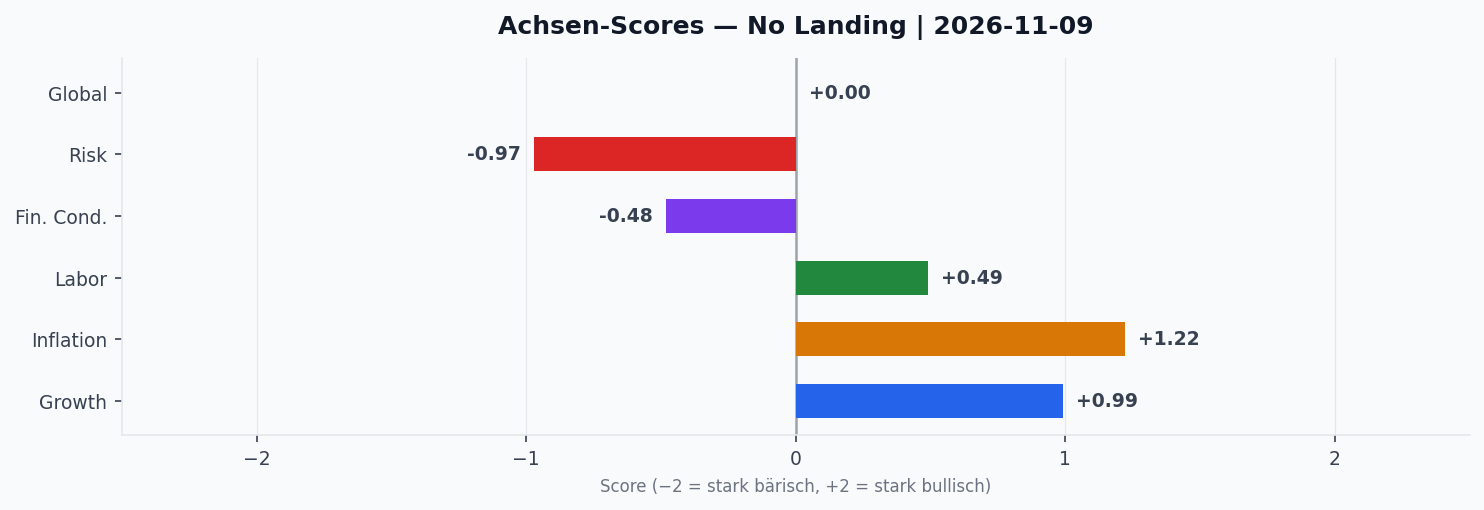
Innerhalb der fünf Achsen verlief die Woche zweigeteilt. Die Wachstums-Achse stieg am Donnerstag von +0,74 auf +0,99, nachdem die Erstanträge auf Arbeitslosenhilfe mit 189.000 deutlich unter der Erwartung von 197.000 hereinkamen. Die Inflations-Achse gab im selben Zeitraum von +1,43 auf +1,20 nach, blieb damit aber klar im positiven Bereich — positive Werte stehen für Stärke der jeweiligen Größe, Werte um null für ein Kippen ins Neutrale. Die Arbeitsmarkt-Achse bewegte sich mit +0,38 auf +0,39 praktisch nicht, und die Financial Conditions verharrten unverändert bei −0,48.
Die eigentliche Bewegung fand in der Risiko-Achse statt. Sie fiel von −0,49 auf −1,36, und der Einbruch datiert auf Freitag, den 6. November — den Tag des Arbeitsmarktberichts und den Höhepunkt des Hebelabbaus. Im Quartalsvergleich ist das die aussagekräftigste Zahl des Berichts: Am 5. August stand dieselbe Achse bei −0,08, der No-Landing-Score bei 5,58 und Stagflation bei 3,69. Das führende Regime ist seither leicht stärker geworden, der Herausforderer hat jedoch von 3,69 auf 4,13 aufgeholt und den Abstand von 1,89 auf 1,72 verkürzt. Die Risikobereitschaft im System hat sich in diesen drei Monaten deutlich eingetrübt, ohne dass das Regime gewechselt hätte.
📈 Markt-Rückblick
Der Rückgang war stark konzentriert. Während der S&P 500 Future 2,94 % abgab, verlor der Nasdaq Future mit 5,26 % fast das Doppelte, und nach Angaben von Jordi Visser (22V Research) brachen die Halbleiter um 11 % ein — womit der Sektor seit Jahresbeginn trotzdem 29 % im Plus liegt. Der gleichgewichtete S&P 500 markierte in derselben Woche nach Vissers Darstellung ein neues Allzeithoch. Ein Markt, in dem ein Index ein Rekordhoch erreicht, während sein kapitalgewichtetes Pendant fällt, beschreibt keine Krise, sondern eine Rotation aus einem einzelnen Segment heraus.
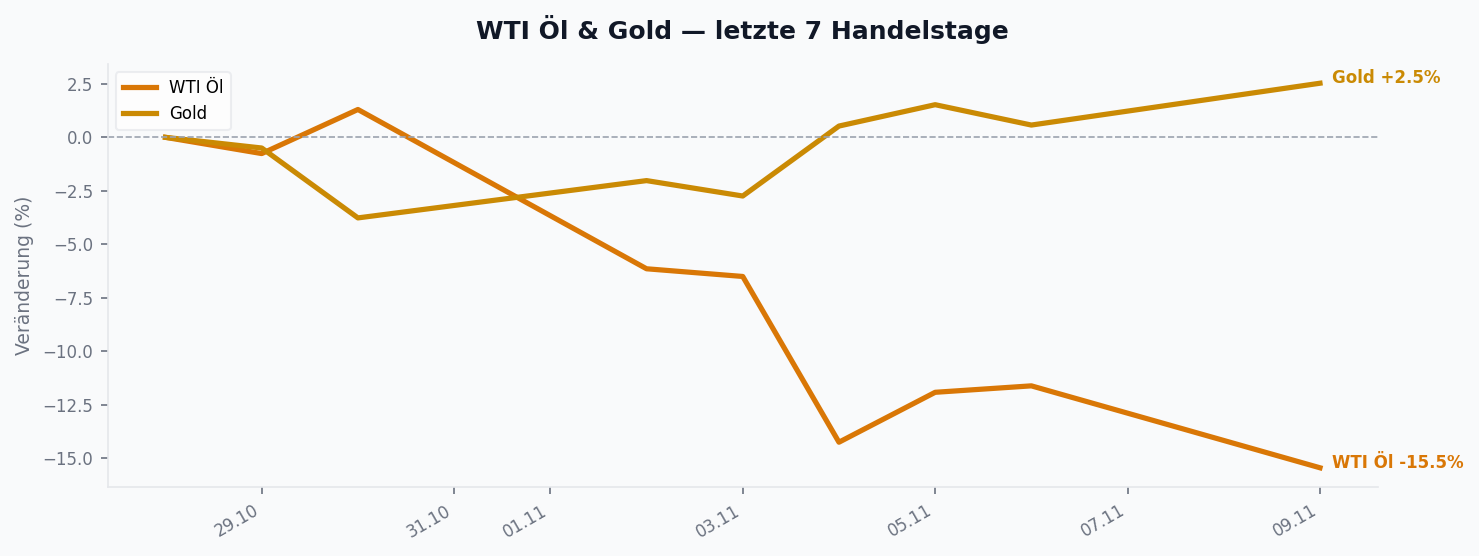
Gold legte um 4,75 % auf 4.074,90 zu und war damit die stärkste der verfolgten Anlagen. Auch hier lohnt der längere Maßstab: Am 10. August notierte Gold bei 4.419,70, liegt also trotz des Wochengewinns noch rund acht Prozent unter dem Stand von vor drei Monaten. Der VIX stand am selben Augusttag bei 15,46 — der Sprung auf 25,64 entspricht zwei Dritteln Aufschlag über das Quartal. Krypto folgte der Risikobewegung nach unten, Bitcoin fiel von 78.248 auf 75.747 (−3,20 %), Ethereum von 2.273 auf 2.235 (−1,67 %). Der Dollar-Index gewann 0,32 %, EUR/USD stieg um 0,64 %.
Die Daten der Woche erklären diesen Rückgang nicht. Der Arbeitsmarktbericht am Freitag meldete 165.000 neue Stellen gegen eine Erwartung von 65.000, die Arbeitslosenquote fiel auf 4,1 % statt der prognostizierten 4,2 %, und die durchschnittlichen Stundenlöhne stiegen mit 0,4 % gegenüber einer Erwartung von 0,3 %. Die offenen Stellen laut JOLTS lagen am Dienstag mit 7,52 Millionen deutlich über den erwarteten 7,15 Millionen, der ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe bei 55,5 gegen 54,5. Einzig der ISM für den Dienstleistungssektor verfehlte mit 54,5 die Erwartung von 54,8. Das Verbrauchervertrauen der Universität Michigan sprang von 48,0 auf 51,0, und die dort gemessenen Inflationserwartungen fielen von 4,7 % auf 4,3 %.
🧠 Sentiment
Die wertvollste Konstellation dieser Woche ist kein Konsens, sondern ein dreifacher Widerspruch über dieselbe Rechnung. Bill Ackman und Ryan Israel (Pershing Square) legten am Montag Zahlen vor, die den Rahmen setzen: Der Investitionsaufwand der vier großen Hyperscaler steigt von rund 140 Milliarden Dollar im Jahr 2023 auf rund 740 Milliarden im Jahr 2026, die Kapitalintensität von knapp 12 auf geschätzte 38 Prozent des Umsatzes. Einschließlich Oracle, SpaceX und Neoclouds wie CoreWeave und Nebius erreicht der gesamte Rechenzentrums-Investitionsaufwand nach Konsensschätzungen 2027 rund 1,5 Billionen Dollar. Ackmans Schluss daraus ist bullisch: Die Hyperscaler hätten praktisch keine Nettoverschuldung und könnten den Großteil aus dem Cashflow des Kerngeschäfts finanzieren — Metas freier Cashflow vor Investitionen nähere sich 2027 der Marke von 150 Milliarden Dollar bei über 80 Milliarden Cash. Er leitet daraus 5 bis 10 Prozentpunkte Aufwärtspotenzial gegenüber dem Konsens-Umsatzwachstum bis 2029 ab.
Citrini Research widerspricht in genau diesem Punkt: Die Hyperscaler könnten diese Projekte nicht mehr aus ihrem Cashflow finanzieren und platzierten Anleihen und Aktien in einem Markt williger Käufer. Der Höhepunkt der großen Ausgabenzusagen liege bereits hinter uns, das quartalsweise Wachstum der Auftragsbestände sei auf den niedrigsten Stand seit Beginn der Erfassung gefallen. Andy Constan (Damped Spring) setzt eine dritte Position dagegen, die beide Lager trifft: Jedes Unternehmen, das für diesen Ausbau emittiert habe — Intel, Google, Cerberus, Meta, Oracle, selbst SpaceX — habe seinen Investoren damit Verluste beschert. Seine Begründung verschiebt die Frage von der Finanzierung zur Erwartung: Die Bewertungsmultiplikatoren spiegelten gerade keine Spekulation wider, Nvidias Kurs-Gewinn-Verhältnis von 14 sehe billig aus, beruhe aber auf Gewinnerwartungen von rund 30 Prozent Wachstum im S&P und näher an 60 Prozent im Nasdaq. Fallen diese Erwartungen, fällt der Multiplikator mit — wie stark, sagt Constan ausdrücklich nicht.
Entschieden wird dieser Streit an einer einzigen überprüfbaren Größe: Ackmans Einheitsrechnung. Ein Gigawatt Rechenzentrumskapazität kostet mit der aktuellen Chipgeneration rund 40 bis 50 Milliarden Dollar und erzeugt nach seiner Schätzung 15 bis 20 Milliarden Dollar Jahresumsatz, bei 50 Prozent inkrementeller operativer Marge also 7,5 bis 10 Milliarden Gewinn. Hält diese Rechnung, trägt Ackmans Lesart; bricht die Umsatzseite weg, tragen Citrini und Constan. Amazon lieferte im Quartalsbericht das erste Argument für Ackman: erstmals eine mehrjährige Prognose mit über 40 Prozent AWS-Umsatzwachstum für 2027 und 2028, nach 39 Prozent im dritten Quartal — dem schnellsten Tempo seit fast fünf Jahren.
Der Hebelabbau selbst hatte seinen ersten sichtbaren Auslöser bereits am Mittwoch. Melvin (@MelvinInvests) berichtete von erheblichen Verlusten, Investoren-Rücknahmen und geschlossenen Trading-Teams quer durch die Branche: Walleye Capital kürze einen substanziellen Teil seines internen Long/Short-Geschäfts und gebe Kapital zurück, Millennium habe mehr als 1,5 Milliarden Dollar an gehebeltem Kapital von zwei externen Managern abgezogen. Gerüchte über einen Zusammenbruch von Lone Pine bezeichnete er ausdrücklich als unbestätigt — Visser lieferte drei Tage später die Zahl dazu, einen wieder abgegebenen Quartalsgewinn von 44 Prozent. Melvins Mechanismus ist dabei der tragende Gedanke: Ein Fonds muss nicht insolvent werden, um Verkaufsdruck zu erzeugen; es genügen Investoren, die ihr Geld zurückfordern, oder ein Prime Broker, der die Finanzierung strafft. Werden Milliarden aus gehebelten Portfolios abgezogen, müssen die Positionen irgendwo reduziert werden.
Constans Liste der Emittenten, die ihren Investoren Verluste beschert hätten, schließt SpaceX ausdrücklich ein — und genau dort widersprach Elon Musk in derselben Woche auf der 33. Baron Investment Conference. Er bezifferte die Jahresumsatzrate für den Dezember 2026 auf über 100 Milliarden Dollar und hielt für Dezember 2027 mehr als 500 Milliarden für wahrscheinlich, versah das aber ausdrücklich mit dem Zusatz, es sei keine Zusage, sondern seine beste Schätzung; einer Billion gab er rund zwei Prozent Wahrscheinlichkeit. Bemerkenswert ist, wie die Zahl weiterwandert: Der anonyme Verfasser @spcxGOD veranschlagte für das vierte Quartal über 30 Milliarden Dollar — rund 20 Prozent über der Jahresrate, die der Vorstandsvorsitzende selbst nennt. Wo Primärangaben vorliegen, liegen die abgeleiteten Schätzungen zuverlässig darüber.
Gavin Baker fügt eine vierte Perspektive hinzu, die keine der drei bestätigt oder widerlegt, sondern die Frage verschiebt: Die Magnificent 7 wüchsen von heute 10 bis 12 Billionen Dollar auf 50 bis 100 Billionen — aber ein oder zwei von ihnen würden dabei sterben. Seine Überlebensliste bei den Grundlagenmodellen ist kurz, Google wegen des Schwungrads aus Suche und Gemini, Meta wegen Llama; Anthropic, OpenAI und die übrigen behandelt er als austauschbare Massenware. Citrini stützt diesen Befund von der Preisseite: Dass OpenAI Ende Juli die Token-Preise drastisch senkte, um Marktanteil zurückzuholen, sei ein Zeichen für Kommodifizierung — die Kunden erwiesen sich als preiselastisch in einer Branche mit sehr ähnlichen Produkten.
⚠️ Breaking: Nvidia untersucht den eigenen Vorstandsvorsitzenden
Am Sonntag, dem 8. November, teilte der Verwaltungsrat von Nvidia mit, er leite eine unabhängige Untersuchung ein, nachdem berichtet worden war, Gründer und Vorstandsvorsitzender Jensen Huang sei Ziel eines ausländischen nachrichtendienstlichen Bemühens gewesen. Huang hat eine außereheliche Beziehung zu Alice Huang eingeräumt, einer Managerin des in Singapur ansässigen Nvidia-Kunden Megaspeed, die US-Nachrichtendienste für eine chinesische Agentin halten. Ein Ausschuss unabhängiger Direktoren mit externem Rechtsbeistand führt die Prüfung.
Für die Bewertung gehört der zweite Teil der Mitteilung danebengestellt: Der Verwaltungsrat sieht keinen Anlass zu der Annahme, dass nationale Sicherheit oder Unternehmensgeheimnisse kompromittiert wurden, und spricht Huang und seinem Führungsteam weiterhin das Vertrauen aus. Angeklagt ist bislang niemand. Die Häufung ist dennoch das Risiko: Am 17. November legt Nvidia Quartalszahlen vor, am 18. November ist Huang nach Berichten von ZeroHedge zu einer nichtöffentlichen Anhörung dreier Kongressausschüsse geladen, und die Untersuchung läuft ohne Enddatum. Constan hält die Sache für die Fähigkeit, Chips zu bauen, für bedeutungslos und einen dadurch ausgelösten Kursrückgang eher für eine Kaufgelegenheit.
📅 Key Events der Woche
Den Takt gaben die Kongresswahlen am Dienstag und der Arbeitsmarktbericht am Freitag vor; dazwischen lieferten die Erstschätzungen der Verbraucherpreise für den Euroraum am Mittwoch mit 4,0 % gegenüber 3,8 % im Vormonat einen weiteren Aufwärtsimpuls, während die Kernrate mit 2,5 % unverändert blieb. Am selben Mittwoch veröffentlichte das US-Finanzministerium seinen Quartalsrefinanzierungsplan — 125 Milliarden Dollar, um rund 97 Milliarden an am 15. November fälligen Papieren abzulösen, aufgeteilt auf eine dreijährige Note über 58 und eine zehnjährige über 42 Milliarden. Die Auktionsgrößen bleiben nach eigener Ankündigung in den kommenden Quartalen unverändert; strukturell bemerkenswert ist eine Umstellung, die kaum Beachtung fand: Ab März 2027 wird die siebenjährige Note nicht mehr monatlich neu begeben, sondern quartalsweise mit zwei Aufstockungen. Die kommende Woche ist stärker besetzt, mit Schwerpunkt auf der Preisseite:
- Dienstag, 10.11. — 🇺🇸 Verbraucherpreise Oktober (CPI m/m, Kernrate m/m, Jahresraten), dazu 🇨🇳 Handelsbilanz, Ex- und Importe
- Dienstag, 10.11. — Quartalszahlen von Sea Limited und CoreWeave
- Mittwoch, 11.11. — 🇺🇸 Bankfeiertag (Veterans Day), 🇪🇺 Rede von EZB-Präsidentin Lagarde
- Donnerstag, 12.11. — 🇺🇸 Erstanträge und fortlaufende Anträge, Verkäufe bestehender Häuser; Quartalszahlen von Cisco, Applied Materials und The Metals Company
- Freitag, 13.11. — 🇺🇸 Erzeugerpreise (PPI m/m und Kernrate), 🇪🇺 Beschäftigungsveränderung Q3
- Sonntag, 15.11. — 🇯🇵 Bruttoinlandsprodukt Q3
📊 Global Macro
| Indikator | 🇺🇸 USA | 🇪🇺 Euroraum | 🇯🇵 Japan | 🇨🇳 China |
|---|---|---|---|---|
| CPI YoY | 3,7 % ↑ | 4,0 % ↑ | 2,1 % ↑ | 0,9 % ↑ |
| PMI / CLI | 55,5 | 52,7 ↓ | 54,1 → | CLI 97,4 ↓ |
| PPI YoY | 6,3 % ↑ | 11,1 % ↑ | 6,8 % ↓ | 1,2 % ↓ |
Diese Werte sind der monatliche Backdrop, nicht Veröffentlichungen der Berichtswoche. Auffällig bleibt die Schere zwischen Erzeuger- und Verbraucherpreisen: In den USA liegen 6,3 % Erzeugerpreisinflation gegen 3,7 % auf Verbraucherstufe, im Euroraum 11,1 % gegen 4,0 %. Solange diese Lücke besteht, tragen die Händler einen Teil des Kostenschubs selbst.
🔬 Konvergenz-Highlights
Die Konvergenzanalyse verfolgt in dieser Woche 32 Themen über 510 neue Claims, davon 7 mit bullischer, 14 mit bärischer und 11 mit neutraler Ausrichtung. Das Bild bei Aktien ist so gleichmäßig verteilt wie selten — 29 Quellen neutral, 27 bärisch, 23 bullisch. Eine Mehrheitsmeinung existiert nicht.
Stattdessen konvergieren zwei unabhängige Quellen auf einen strukturellen Befund, den sie unterschiedlich benennen. Ackman weist für das dritte Quartal nach: Der S&P 500 stieg um gut 2 Prozent, die Medianaktie fiel um 4 Prozent, und mehr als 60 Prozent der Indexmitglieder verzeichneten eine negative Kursentwicklung; seit Jahresbeginn bis zum 30. September steht der Index bei plus 13 Prozent, die Durchschnittsaktie bei plus 1. Knapp 70 Prozent aller Werte handeln zu Kurs-Gewinn-Verhältnissen unterhalb ihres Jahresanfangsniveaus, während die Gewinnschätzungen des Medianunternehmens im Quartal um 4 Prozent zulegten. Visser beschreibt dasselbe Phänomen als „S&P 492 plus 8″ — 492 Namen, die ihr Wachstum verloren hätten und sich wie Anleihen verhielten, und acht Call-Optionen auf die KI-Zukunft. Derselbe Befund, zwei Erklärungen: Für Ackman ist das eine Kaufgelegenheit bei der Durchschnittsaktie, für Visser eine strukturelle Veränderung des Marktes.
Das zweite Thema ist neu und kommt aus der Politik. Citrini stuft die Gouverneurswahlen in Texas, Ohio und Georgia — drei der größten Rechenzentrumsstandorte der USA — faktisch als Referendum über den Ausbau ein, und verweist auf einen konkreten Vorfall: In Texas blieben Banken auf 15 Milliarden Dollar bereits ausgezahlter Brückenkredite für ein von Anthropic gestütztes Rechenzentrumsprojekt sitzen. Strom, Netzanschlüsse und Genehmigungen seien von einem Momentum-Thema zu realen Risiken geworden. Damit bekommt die Finanzierungsfrage aus dem Sentiment-Abschnitt eine politische Dimension, die vor der Wahl nicht bestand — und sie erklärt, warum dieselbe Wahl bei Joseph Wang als Bremse für die KI-Kette und bei Visser als Beseitigung des Absturzrisikos gelesen wird.
Ein drittes, bislang unverbundenes Thema verdichtet sich am Rand: Cybersicherheit als Systemrisiko. Nach Angaben von @whalescan wurden am 29. Oktober mehr als 6 Milliarden Dollar aus Binance-Hot-Wallets über elf Blockchains abgezogen; die G7 haben Übungen vereinbart, die KI-gestützte Angriffe auf Banken simulieren, und die EZB setzte den Banken der Eurozone eine Frist bis zum 31. Oktober für Pläne zur KI-Cyberabwehr. Dass staatliche Stellen denselben Pfad ernst nehmen, zeigen die von Politics UK veröffentlichten britischen Black-Sky-Pläne für einen landesweiten Strom- oder Wasserausfall, deren Auslegungshorizont im zugrunde liegenden Programme Yarrow bei einer Woche liegt. Und wie schnell aus einem Institutsproblem ein Systemproblem wird, führt @tgletter am paraguayischen Fall vor: Nach dem Zusammenbruch der Ueno Bank trat der Zentralbankchef binnen 24 Stunden zurück, der Vorstandsvorsitzende stellte sich der Polizei, und die Opposition betreibt ein Amtsenthebungsverfahren gegen Präsident Peña, der bis 2025 an der Holdinggesellschaft beteiligt war. Beim Thema Kredit stehen 12 Quellen bärisch, beim Thema KI ebenfalls 12 — die beiden bärischsten Blöcke der Woche liegen damit nicht im Konjunkturbereich.
🔮 Ausblick nächste Woche
Der Dienstag entscheidet über mehr als einen Datenpunkt. Die Konsensschätzung für die Verbraucherpreise liegt bei 0,3 % im Monatsvergleich nach 0,6 % im Vormonat, für die Kernrate bei 0,2 % nach 0,3 % — der Markt erwartet also eine deutliche Abkühlung. Joseph Wang, Andy Constan und Nick von den 2 Gray Beards erwarten unabhängig voneinander das Gegenteil und leiten daraus eine Zinserhöhung der Fed im Dezember ab. Michael Hartnett (BofA) argumentiert spiegelbildlich: Fielen die Novemberdaten schwach aus, könnten die Dezemberschritte von Fed, EZB und Bank of Japan die letzten des Zyklus sein. Er nennt drei Bedingungen für eine Rückkehr ins Risiko — Ende des Zinserhöhungszyklus, zehnjährige US-Rendite unter 4,50 % und Öl unter 80 Dollar; zum Zeitpunkt seiner Notiz lagen die Werte bei 4,836 % und 93,66 Dollar. Constan nennt für denselben Zweck rund 5,50 % und 6.500 bis 6.600 Punkte im S&P 500. Beide erwarten denselben Einstiegspunkt über entgegengesetzte Zinswege.
Dass die Inflationserwartungen der Universität Michigan in der Berichtswoche von 4,7 % auf 4,3 % gefallen sind, spricht für die Konsensseite. Dagegen steht die Erzeugerpreisschere und ein Arbeitsmarkt, der mit 165.000 neuen Stellen und einer Quote von 4,1 % der Fed keinen Anlass gibt, auf ihr Beschäftigungsmandat zu schauen. Am Freitag folgen die Erzeugerpreise, deren Konsens mit 0,4 % nach 1,3 % ebenfalls eine scharfe Verlangsamung unterstellt. Für die Finanzierungsfrage liefert die Woche zwei direkte Prüfsteine: CoreWeave am Dienstag als Grenzanbieter, dessen Kreditaufschläge Ackman selbst als Beleg der Sorge anführt, und Applied Materials am Donnerstag als Frühindikator für Investitionen in Fertigungsanlagen.
Für die Marktrichtung ist weniger die Zahl selbst entscheidend als die Frage, auf welche Anlegergruppe sie trifft. Der Hebelabbau hat die gehebelten Adressen weitgehend aus dem Markt genommen, während passive Zuflüsse weiterlaufen — Hartnett meldet für die Woche zum 4. November 140,4 Milliarden Dollar in Geldmarktfonds und über vier Wochen einen Rekordzufluss von 265,6 Milliarden in globale Aktienfonds, überwiegend passiv. Vissers erzwungene Verkäufe und diese Rekordzuflüsse widersprechen einander nicht; sie messen verschiedene Anlegergruppen. Die zentralen Risiken für die kommende Woche:
- Ein Verbraucherpreisindex deutlich über 0,3 % im Monatsvergleich würde die Dezember-Erhöhung einpreisen und die Risiko-Achse weiter belasten
- CoreWeave am Dienstag berührt unmittelbar die Finanzierungsfrage der Grenzanbieter — ein schwacher Ausweis stützt Citrini und Constan gegen Ackman
- Ein Wiederaufflackern des Hebelabbaus, falls die Erholung nicht trägt; Constan baut sein Buch ausdrücklich auf fallende Kurse um
- Eine Eskalation im Iran bleibt das unbepreiste Tail-Risiko: Tucker Carlson berichtet von internem Druck auf einen Nuklearschlag gegen Pickax Mountain, während der Präsident einen neuen Angriff als höchst unwahrscheinlich bezeichnet
- Der 11. November ist in den USA Bankfeiertag; dünnere Handelsumsätze verstärken Bewegungen am Tag nach dem Preisbericht
Das Regime bleibt No Landing, und die Woche hat diese Einordnung eher bestätigt als erschüttert: Wachstum fest, Inflation hoch, Arbeitsmarkt unverändert stabil. Was sich verschlechtert hat, ist ausschließlich die Risikobereitschaft — an einem einzigen Tag, aus einem Grund, der in keiner Konjunkturzahl steht. Ein Markt, der auf gute Daten mit fallenden Kursen reagiert, hat ein Positionierungsproblem, kein Konjunkturproblem. Das ist die bessere der beiden Diagnosen. Die unbequemere Frage stellt diese Woche aber nicht der Hebelabbau, sondern Ackmans eigene Zahl: Eine Kapitalintensität von 38 Prozent des Umsatzes ist für sich genommen weder gut noch schlecht. Sie ist nur dann tragbar, wenn jedes Gigawatt die 15 bis 20 Milliarden Dollar Jahresumsatz tatsächlich erzeugt, die er unterstellt. Darüber liegen bislang Schätzungen vor, keine Nachweise.
Quellen diese Woche: ZeroHedge / Tyler Durden (123 Claims) · Andy Constan, Damped Spring (62) · Joseph Wang (16) · Jordi Visser, 22V Research (16) · 2 Gray Beards, Nick und Andy (16) · Pershing Square, William A. Ackman und Ryan Israel (16) · Citrini Research (16) · Elon Musk und Ron Baron, 33. Baron Investment Conference (16) · Bitcoin Magazine, Micah Zimmerman (16) · Freedom Bill (15) · @whalescan (15) · Michael Hartnett, BofA Flow Show (14) · Melvin, @MelvinInvests (14) · Tucker Carlson (13) · Politics UK (13) · @spcxgod (12) · @tgletter (11) · Gavin Baker via @stark0xbt (8) · sowie amtliche Aussagen von Hunter McMaster (US Treasury) und dem NVIDIA Board of Directors. Jede Einzelaussage ist im Mapu-Dashboard mit archiviertem Quellen-PDF hinterlegt.
Datenbasis: Regime- und Achsenwerte aus dem MAPU-Modell (regime_scoring v3.0, Stand 06.11.2026) · Marktdaten Wochenperformance 02.–06.11.2026 · Konjunkturtermine und veröffentlichte Werte nach ForexFactory · Global-Macro-Monatswerte aus FRED und nationalen Statistikämtern · Quartalstermine aus dem Earnings-Kalender.
Schreibe einen Kommentar