📌 Zusammenfassung
Die Woche vom 5. bis 9. Oktober hat eine Frage beantwortet, an der sich die Märkte seit Wochen abgearbeitet haben: Warum entlasten normalisierte Ölmengen die Verbraucherpreise nicht? Die Antwort liegt nicht im Rohöl, sondern in der Fracht und in der Raffinerie. Die Durchfahrten durch die Straße von Hormuz haben Vorkriegsniveau erreicht, die Frachtraten stehen auf Rekordhöhe, und der Dieselpreis ist zum eigentlichen Engpass geworden. Gleichzeitig hat das US-Finanzministerium 119 Milliarden Dollar am Kuponmarkt platziert — besser als erwartet, aber zu Renditen, die es seit 24 Jahren nicht gab. Und unter einem ruhigen Aktienindex läuft eine Korrektur, über deren Deutung sich die Analysten diese Woche offen zerstritten haben.
🏛️ Regime-Entwicklung
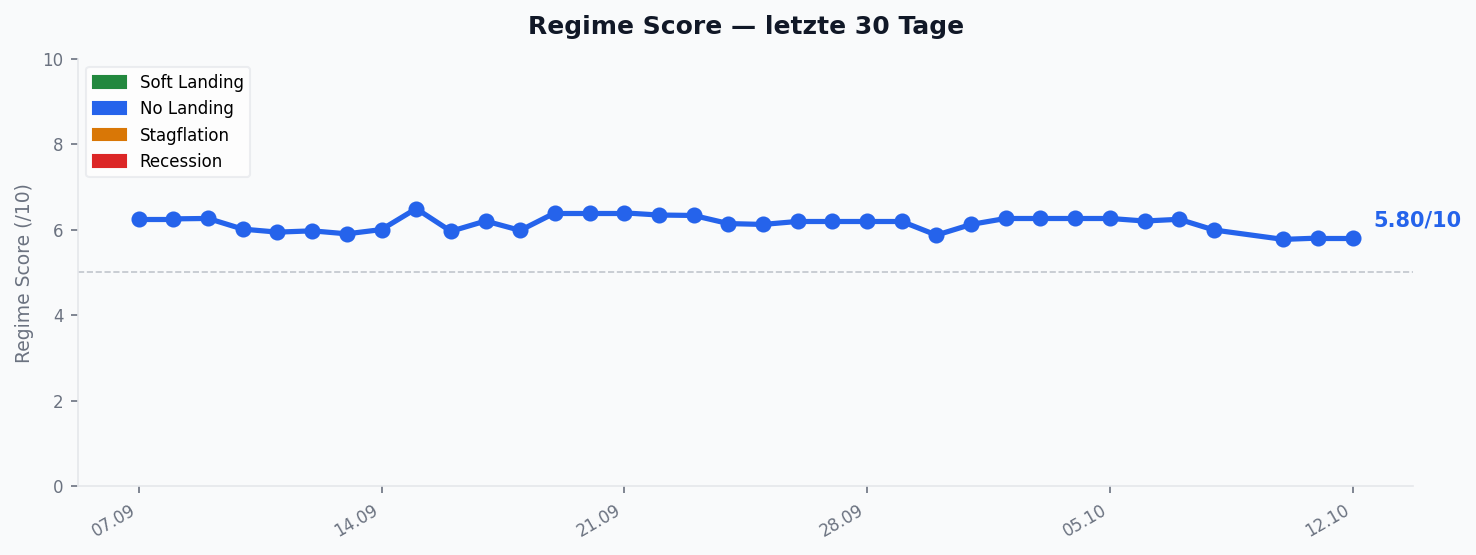
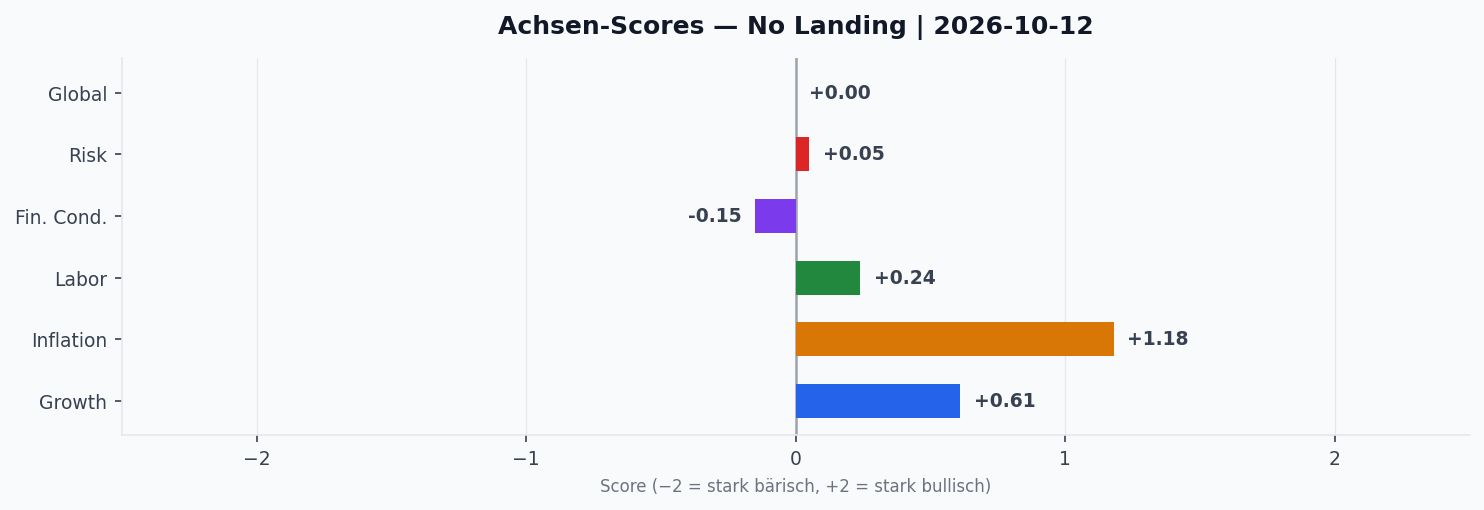
Das Modell blieb die gesamte Woche im Regime No Landing bei der Konfidenzstufe Mixed Data. Unter dieser stabilen Oberfläche haben sich zwei Achsen allerdings deutlich bewegt. Die Wachstumsachse fiel von +0,88 am Montag auf +0,61 am Donnerstag — der stärkste Wochenrückgang seit Sommer. Die Finanzierungsbedingungen verschlechterten sich parallel von −0,09 auf −0,19.
Die Inflationsachse blieb mit +1,22 unverändert hoch, und das ist angesichts der globalen Preisdaten keine Überraschung: Die US-Verbraucherpreise liegen bei 3,4 Prozent im Jahresvergleich mit steigender Tendenz, die europäischen bei 3,8 Prozent. Noch deutlicher wird es bei den Erzeugerpreisen. Die US-Produzentenpreise stehen bei 10,3 Prozent im Jahresvergleich, ebenfalls steigend, in Europa bei 8,2 Prozent und in Japan bei 7,6 Prozent. Eine zweistellige Erzeugerpreisinflation bei einer Verbraucherpreisinflation von 3,4 Prozent beschreibt eine Marge, die irgendwo gequetscht wird — entweder in den Unternehmensergebnissen oder, mit Verzögerung, in den Endpreisen.
📈 Markt-Rückblick
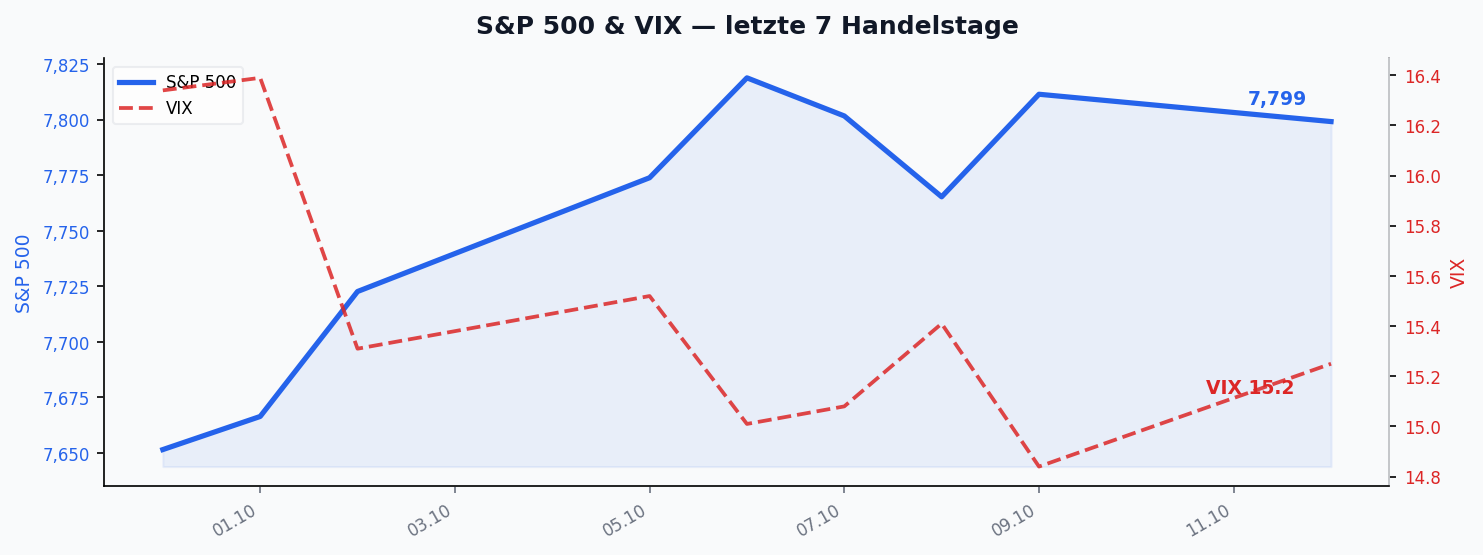
Die Indizes zeigten eine freundliche Woche, die Binnenstruktur eine andere Geschichte. Die S&P-500-Futures stiegen um 1,01 Prozent auf 7.859,75, die Nasdaq-Futures lediglich um 0,16 Prozent auf 31.108,75. Der VIX fiel um 8,62 Prozent auf 14,84. Gold legte um 1,12 Prozent auf 4.216,30 Dollar zu.
Deutlich schwächer die Kryptowerte: Bitcoin verlor 4,55 Prozent auf 82.546 Dollar, Ethereum sogar 8,84 Prozent auf 2.485 Dollar. Brent Donnelly von Spectra Markets wertete die gleichzeitige Schwäche von Bitcoin, Silber und Gold als Entzug von Liquidität statt als Risikoaversion. Am Devisenmarkt gab der Euro um 0,37 Prozent nach, der Dollar-Index stieg um 0,28 Prozent auf 102,21.
🧠 Sentiment
Der Rückgang des VIX um fast neun Prozent passt nicht zu dem, was Charlie McElligott von Nomura in seiner Notiz mit dem Titel „Binaries“ beschrieb: Der Index stehe seit zwei Monaten praktisch still, während 85 Prozent seiner Mitglieder sich in einer Korrektur befänden. Händler seien ausschließlich bereit, für Aufwärts-Calls Aufschläge zu zahlen — die Angst gelte allein dem rechten Verteilungsrand.
Das vorläufige Konsumklima der Universität Michigan fiel am Freitag auf 46,3 und damit unter beide Schätzungen: Goldman Sachs hatte 47,0 erwartet, der Konsens 47,7. Gleichzeitig stiegen die dort erhobenen Inflationserwartungen auf 4,7 Prozent nach 4,6. Verbraucher, die gleichzeitig pessimistischer werden und höhere Preise erwarten, sind das Muster, das Zentralbanken am wenigsten mögen.
📅 Key Events der Woche
Die Auktionen. Das US-Finanzministerium platzierte in drei Tagen 119 Milliarden Dollar: 58 Milliarden dreijährig, 39 Milliarden zehnjährig, 22 Milliarden dreißigjährig. Die Zehnjahres-Aufstockung wurde bei 5,300 Prozent zugeteilt — der höchsten Auktionsrendite für diese Laufzeit seit November 2000 — und lag damit 1,7 Basispunkte unter der When-Issued-Rendite. Die Bid-to-Cover-Quote erreichte 2,77 gegenüber einem Zwölfmonatsmittel von 2,51, den indirekten Bietern wurden 80,3 Prozent zugeteilt, den Primärhändlern nur 2,5 Prozent. Joseph Wang wies in seinem wöchentlichen Marktkommentar darauf hin, dass eine Treasury-Auktion technisch nie scheitern kann, weil die Primärhändler gesetzlich zur Gebotsabgabe verpflichtet sind — die Händlerzuteilung sei das eigentliche Signal, und 2,5 Prozent bedeuteten, dass die Endnachfrage die Auktion praktisch allein getragen hat.
Die FOMC-Protokolle vom Mittwoch dokumentierten die Spannung innerhalb des Offenmarktausschusses. Zum Wochenende hin verschob sich die Markterwartung deutlich: Nachdem Ende September noch eine Erhöhung im Oktober mit hoher Wahrscheinlichkeit gepreist war, sprachen sich mit Williams, Jefferson und zuletzt Waller gleich drei Mitglieder gegen einen Oktober-Schritt aus; ausdrücklich auf Dezember festgelegt hat sich davon laut Joseph Wang nur Waller. Waller begründete seinen Meinungswandel laut Joseph Wang mit drei Punkten: dem besser als erwartet laufenden KI-Ausbau, den weiter steigenden Ölpreisen und hartnäckigen Zöllen.
Der Iran-Strang. Am Mittwoch berichtete The Atlantic — hier referiert über The Hormuz Letter — unter Berufung auf zwei Regierungsbeamte, das Weiße Haus habe das Pentagon angewiesen, Angriffsoptionen gegen den Iran zu entwickeln, die noch vor den Zwischenwahlen am 3. November ausgeführt werden könnten — mit dem ausdrücklichen Ziel, die Energiepreise vor der Wahl zu senken. Bemerkenswert ist, was der Bericht im selben Atemzug festhält: Die Befürworter begrenzter Schläge räumen selbst ein, dass diese weder den Iran an den Verhandlungstisch bringen noch die sichere Passage durch Hormuz wiederherstellen noch die Benzinpreise vor dem Wahltag senken würden. Das US-Finanzministerium belegte parallel die verbliebene iranische Schattenflotte mit Sanktionen gegen sechs Personen, 27 Unternehmen und 22 Schiffe. Finanzminister Scott Bessent hatte kurz zuvor erklärt, man isoliere den Iran wirtschaftlich in nie dagewesenem Ausmaß — eine Aussage, die durch die rund 20 Millionen Barrel iranisches Rohöl eingeschränkt wird, die weiterhin auf Schiffen vor südostasiatischen Häfen liegen, außerhalb der Blockade. Am Donnerstag erklärte Präsident Trump, vor dem 3. November werde es keinen Angriff geben.
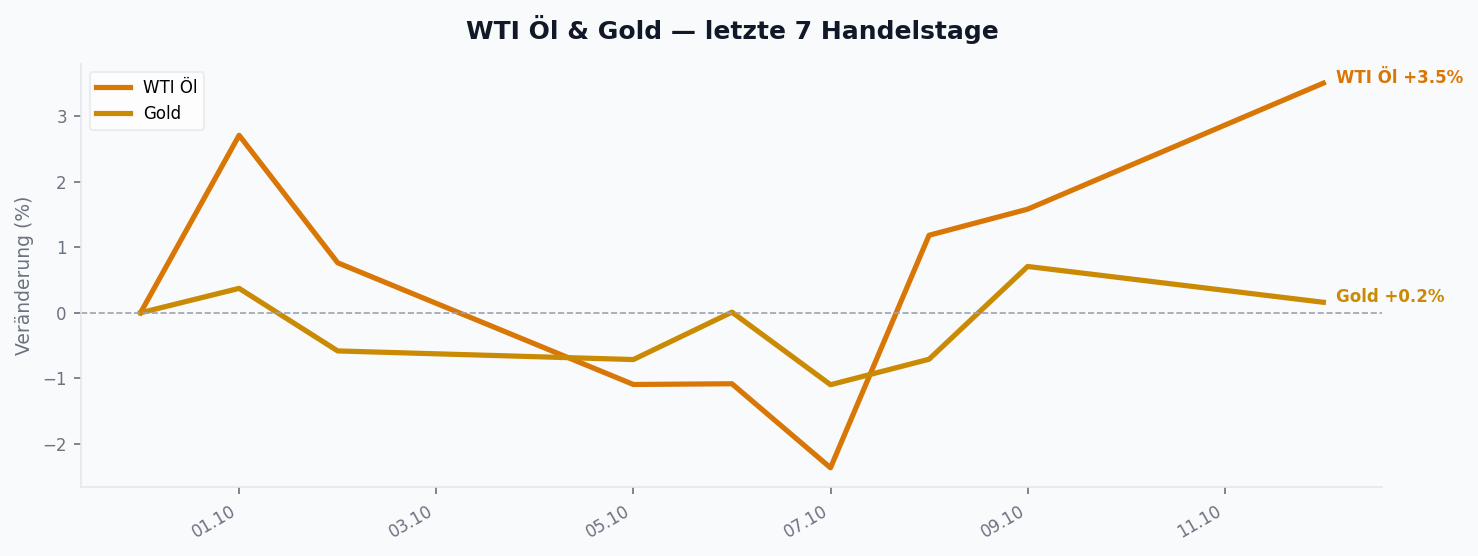
Das Dieselabkommen. Am Freitagabend kündigte Präsident Trump auf Truth Social an, Russland werde sofort über 300.000 Tonnen Dieselkraftstoff liefern, weitere 500.000 Tonnen im November und 1.000.000 danach. Das Office of Foreign Assets Control erteilte dazu eine befristete Allgemeingenehmigung bis April 2027. Der Ölpreis gab in der ersten Reaktion rund einen Dollar nach — gehalten hat das nicht. Die Ankündigung kam nach Börsenschluss; WTI schloss am Freitag bei 91,85 Dollar und am Montag darauf bei 93,53 Dollar, dem höchsten Stand seit vier Wochen und deutlich über dem Niveau vor der Ankündigung. ZeroHedge rechnete die Mengen um: 300.000 Tonnen entsprechen rund 2,2 Millionen Barrel und damit etwa einem halben Tag US-Verbrauch; das Gesamtpaket komme auf etwas mehr als fünf Tage.
Und die Genesis Mission. Das Weiße Haus stellte am Donnerstag ein Wissenschaftspaket von über 6 Milliarden Dollar vor. Der größte Einzelposten ist nicht der Rechenblock, sondern die mit 1,8 Milliarden Dollar ausgestattete Virtual Biology Initiative, eine Partnerschaft von NIH, Energieministerium und Biohub. Auf das Genesis Mission Consortium entfallen 2,4 Milliarden Dollar an Rechenguthaben und Wissenschaftswerkzeugen von elf Industriepartnern — NVIDIA mit 1 Milliarde, AMD mit 500 Millionen, OpenAI mit 200 Millionen, Anthropic und Google mit je 150 Millionen. Dazu kommen 215 Millionen Dollar für fehlertolerante Quantencomputer, 310 Millionen für das X-Labs Consortium und ein regionales Rechenkonsortium von 14 Universitäten in 10 Bundesstaaten. Michael Kratsios, Direktor des Office of Science and Technology Policy, nannte die Initiativen die größte Umgestaltung seit der Neuordnung des Forschungssystems nach dem Zweiten Weltkrieg. Vor der Veröffentlichung kursierten Zahlen von gut einer Milliarde Dollar an Industriezusagen — das Faktenblatt weist allein für den Rechenblock mehr als das Doppelte aus. Wer den Investitionszyklus bewerten will, den McVey beschreibt, findet hier die staatliche Flanke dazu.
🔬 Konvergenz-Highlights
Erstens: Die Fracht, nicht die Menge. Goldman Sachs bezifferte die Golfexporte auf 23,3 Millionen Barrel täglich und damit 108 Prozent des Durchschnitts von 2025 — die Mengen sind also zurück. Trotzdem fällt der Preis nicht — WTI stieg in der Berichtswoche von 89,43 auf 91,85 Dollar, Brent von 100,32 auf 104,72. Der Grund steht in den Frachtindizes: Die Referenzrate für einen Supertanker von Saudi-Arabien nach China erreichte 1,33 Millionen Dollar pro Tag, das 21-Fache des Vorjahreswertes. Die Suezmax-Rate von US-Golf nach Europa stieg innerhalb von fünf Wochen von 90.000 auf 578.000 Dollar. Die Fracht macht inzwischen 27 Prozent der Lieferkosten eines Barrels aus gegenüber rund 3 Prozent zu Jahresbeginn. Natasha Kaneva von JPMorgan brachte es auf die präziseste Formel: Was man sehe, sei eine verbesserte Fähigkeit, unter Risiko zu operieren — nicht erhöhte Sicherheit. Clarksons Securities beziffert die Obergrenze bei 1,6 Millionen Dollar täglich, falls die Reeder die gesamte Raffineriemarge abschöpfen; Bank of America sieht die asiatischen Raffineriemargen beim Vierfachen des Normalniveaus. Joseph Wang nannte den Dieselpreis von rund 200 Dollar je Barrel den eigentlichen Engpass und Trumps Maßnahmen — Steuersenkung und Putin-Abkommen — ausdrücklich zu klein, um einen großen Unterschied zu machen.
Zweitens: Der offene Streit über die Marktbreite. Brent Donnelly veröffentlichte am Mittwoch ein vierteiliges Bärensignal und einen Short auf den Nasdaq-ETF mit konkretem Einstieg, Stopp und Ziel; der Zehn-Tage-Durchschnitt der Netto-Neuhochs lag bei minus 108 und damit schlechter als an 92 Prozent aller historischen Signaltage. Phil Rosen rechnete vor, dass nur Technologie und Energie den Index in diesem Jahr schlagen, neun von elf Sektoren hinken hinterher. McElligott kam auf 85 Prozent der Indexmitglieder in Korrektur. Jordi Visser dagegen liest dieselben Zahlen genau umgekehrt: Nur 18 Prozent der Versorger und 12 Prozent der Autowerte notieren über ihrer 200-Tage-Linie, Technologie aber bei 73 Prozent und Finanzwerte bei 74. Für ihn ist das keine kranke Börse, sondern die Bereinigung einer Altwirtschaft, die ohne Nullzinsen nicht überlebt. Entscheidbar wird der Streit an einer einzigen Zahl: Solange Technologie über 70 Prozent bleibt, beschreibt Visser die Lage besser.
Dahinter steht eine größere Auseinandersetzung. Ray Dalio beschrieb bei Bloomberg TV die Mechanik, aus der eine Blase entsteht: In einer neuen Technologie mit unbekannter Zukunft könne man nicht unterinvestieren und wettbewerbsfähig bleiben — also werde überinvestiert, und genau diese Dynamik erzeuge die Blase. Sein eigentlicher Warnpunkt war die Konzentration: Eine begrenzte Zahl von Aktien mit KI-Bezug sei zur beherrschenden Größe geworden, während das Bewertungspolster zwischen Aktien und Anleihen verschwunden sei. Visser widersprach ausdrücklich und unterscheidet drei Blasenarten: Eine spekulative wie in der Dotcom-Zeit setze Kurs-Gewinn-Verhältnisse um 100 voraus — NVIDIA handle bei 15, also nicht. Henry McVey von KKR berichtete nach einer Europa- und Asienreise, der globale Investitionszyklus sei breiter, dauerhafter und wahrscheinlich inflationärer, als er selbst erwartet habe — bei rasch steigenden Unternehmensgewinnen und stagnierenden Löhnen. Citrini Research veröffentlichte am Donnerstag mit „Breaking The Wall“ eine verwandte These zur agentischen Finanzwirtschaft, bemerkenswerterweise ohne jede Annahme über neue Höchststände bei Bitcoin oder Ether.
Drittens: Die Emissionspolitik. Peter Tchir von Academy Securities hatte die höheren Renditen auf einen globalen Angebotsüberhang zurückgeführt. Die Auktionswoche widerlegt das nicht, sie präzisiert es: Die Auktionen räumen, aber der Preis ist der Befund. Andy Constan rechnete in seinem Wochenausblick vor, dass jährlich 444 Milliarden Dollar an Zwanzig- und Dreißigjährigen begeben werden — eine Streichung der Zwanzigjährigen zusammen mit dem erhöhten Rückkaufprogramm würde das Angebot auf 148 Milliarden drücken, also rund 300 Milliarden Dollar Laufzeitverschiebung. Nick Givanovic ergänzte bei den 2 Gray Beards, dass Frankreich und die Bank of England dieselbe Richtung einschlagen: Jede Zentralbank halte inzwischen lange Laufzeiten für ein Problem.
🔮 Ausblick
Die kommende Woche ist dicht. Am Dienstag, 13. Oktober, beginnt die Berichtssaison mit JPMorgan, UnitedHealth und Johnson & Johnson; dazu kommen die US-Verkäufe bestehender Häuser für September. John Butters von FactSet hat die Messlatte vermessen, und sie liegt ungewöhnlich hoch: Die Analysten haben ihre Gewinnschätzungen im Quartalsverlauf um 1,4 Prozent je Aktie angehoben, obwohl sie sie üblicherweise senken; 62 Prozent der Unternehmen mit Prognose gaben eine positive ab, gegenüber einem Fünfjahresschnitt von 40 Prozent.
Am Mittwoch, 14. Oktober, folgen die US-Verbraucherpreise, und die Konsensschätzungen sind bemerkenswert gespalten: Die Gesamtrate wird mit 0,6 Prozent monatlich nach 0,4 und 3,6 Prozent jährlich nach 3,4 erwartet, die Kernrate dagegen mit 0,2 Prozent nach 0,3. Die Differenz zwischen beiden ist Energie und Nahrung — also genau der Komplex, um den sich diese Woche alles gedreht hat. Bestätigt sich das, ist die Inflationsbeschleunigung importiert und nicht binnenwirtschaftlich, was für die Fed eine völlig andere Aufgabe bedeutet. Am selben Tag spricht EZB-Präsidentin Lagarde zweimal, dazu kommen die chinesischen Außenhandelsdaten für September.
Am Donnerstag, 15. Oktober, stehen Erzeugerpreise, Einzelhandelsumsätze und der Empire-State-Index an. Auch hier zeigen die Schätzungen Abkühlung: Einzelhandel 0,3 Prozent nach 1,2, Kerneinzelhandel 0,5 nach 1,4. Andy Constan hat für diese Konstellation eine klare Asymmetrie formuliert — kämen Verbraucherpreise, Erzeugerpreise und Einzelhandel gemeinsam kalt herein, stiegen Anleihen, Aktien und Gold deutlich, während eine heiße Zahl nach dem bisherigen Ausverkauf wenig Schaden anrichte.
Der eigentliche Termin der Woche ist jedoch ein Dokument. Nach Constans Rechnung veröffentlicht das Finanzministerium den Fragebogen an den Treasury Borrowing Advisory Committee traditionell zwei Freitage vor der Refinanzierungswoche — also am 16. Oktober. Enthält er die Frage, ob die Zwanzigjährige gekürzt oder gestrichen werden soll, ist das der Beleg, dass die langfristigen Zinsen gedrückt werden sollen. Enthält er sie nicht, passiert am 4. November nichts. Ein veröffentlichtes Dokument mit binärem Ausgang ist in der Makroanalyse eine Seltenheit. Anmerkung zum Termin: Der Auftritt von Fed-Chef Warsh wird in den Kalendern uneinheitlich geführt — teils für Donnerstag, den 15., teils für Freitag, den 16. Oktober.
Quellen diese Woche: Andy Constan (Damped Spring, 08.–11.10.) · Nick Givanovic (2 Gray Beards, 10.10.) · Joseph Wang (Markets Weekly, 10.10.) · Brent Donnelly (Spectra Markets am/FX, 07.+09.10.) · Jordi Visser (11.10.) · Charlie McElligott (Nomura, 09.10.) · Ray Dalio (Bloomberg TV, 06.10.) · Peter Tchir (Academy Securities, 04.10.) · Phil Rosen (08.10.) · Henry McVey (KKR, via Visser 11.10.) · Citrini Research (08.10.) · John Butters (FactSet, 06.10.) · Goldman Sachs (05.+06.10.) · Natasha Kaneva (JPMorgan, 06.10.) · Clarksons Securities (06.10.) · Bank of America (06.10.) · Scott Bessent (US-Finanzministerium, 05.+08.10.) · Donald Trump (Truth Social, 08.+09.10.) · The Atlantic (07.10., via The Hormuz Letter) · Weißes Haus/OSTP (08.10.) · US-Finanzministerium (Auktionsergebnisse, 06.–08.10.) · ZeroHedge (05.–09.10.). Detaillierte Claims sind im Mapu-Dashboard mit Quellen-PDFs verlinkt.
Schreibe einen Kommentar